

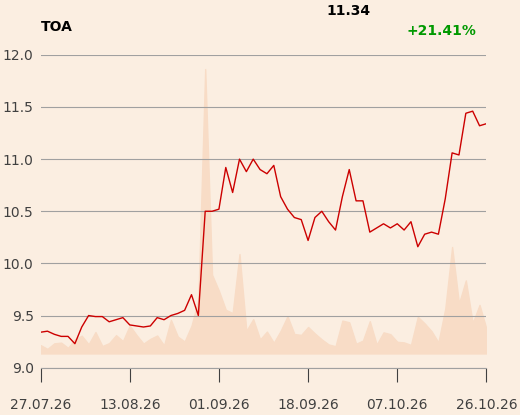
Analitycy Noble Securities, w raporcie z 16 października, podnieśli cenę docelową akcji spółki Toya do 17 zł z 15,5 zł i rekomendują kupno akcji. Kurs zareagował zwyżką o około 10 proc. do ponad 11 zł.
"Spodziewamy się kontynuacji pozytywnych tendencji w III kw. 2026 oraz w 2027 r. Grupa posiada duży zapas towarów oraz umiejętnie operuje polityką cenową, co umożliwia osiąganie wysokich marż" - napisali analitycy w uzasadnieniu.
Dr Katarzyna Kosiorek, analityczka Trigon Domu Maklerskiego, w raporcie z 15 października wydała rekomendację "kupuj" dla akcji Voxela i "trzymaj" dla Diagnostyki, dostrzegające pewien potencjał wzrostu ich akcji. Największy widzi jednak w notowanych w Sztokholmie akcjach Medicovera, operatora placówek medycznych, w tym w Polsce. Specjalistka oceniła też walory Synektika, ale tu potencjał ocenia na najniższy (rekomendacja brzmi "trzymaj"). Przeczytaj obszerne uzasadnienie>>
ATM Grupa, producent telewizyjno-filmowy, ma silny portfel projektów. Analityk DM BDM spodziewa się dobrych wyników w trzecim kwartale, tyle że ogólny obraz zaburzy rozliczenie dużego kontraktu przed rokiem. Akcje spółki wycenia na 5,1 zł, tymczasem kurs rynkowy utknął 30 proc. niżej po wypłaceniu rekordowej dywidendy.
Tomasz Krukowski, analityk Erste Biura Maklerskiego, podniósł z "neutralnie" do "lepiej od rynku" rekomendację dla akcji Benefitu Systems. Cenę docelową wyznaczył na 7 tys. zł.
| autor | rekomendacja | cena docelowa w zl |
| Erste BM | lepiej od rynku | 7000 |
| Citi | kupuj | 7100 |
| Trigon DM | kupuj | 6600 |
| JP Morgan | przeważaj | 6635 |
| BM Pekao | kupuj | 6060 |
| Jefferies | kupuj | 5300 |
| PKO BP | kupuj | 6300 |
| Ipopema | kupuj | 7000 |
Duża porcja rekomendacji od analityków Trigon DM
W ramach giełdowego Programu Wsparcia Pokrycia Analitycznego, opłacanego przez GPW, ukazało się kilka rekomendacji analityków Trigon Domu Maklerskiego.
- Zalecenie dla Bloober Teamu brzmi "kupuj" z cena docelową 38 zł (poprzednio 40 zł). "Podtrzymujemy opinię, że postępy poczynione przez spółkę w ostatnich latach nie znajdują pełnego odzwierciedlenia w jej wycenie. Wydaje się, że brakującym elementem pozostaje jednoznaczne zaskoczenie rynku poprzez wysoki engagement graczy (bo jakościowo ostatnie istotne premiery spółki „dowożą”), który przełożyłby się szybki recoup kosztów i poprawę wyników. Okazji na to w kolejnych kilkunastu miesiącach będzie co najmniej kilka" - napisano w uzasadnieniu.
- Rekomendacja dla Dadelo spadła z "kupuj" do "trzymaj", a cena docelowa została obniżona ze 105 do 102 zł w ślad za obniżeniem krótkoterminowych prognoz zysków (w tym o 16 proc. zysku netto w 2026 r.). "Dadelo nadal dynamicznie zwiększa udziały rynkowe dzięki rozbudowie sieci salonów, szerokiemu asortymentowi i poprawiającej się pozycji zakupowej. Wzrost ten nie wymaga agresywnej polityki cenowej, a dobra odsprzedaż kolekcji wspiera marżę brutto. Szybsza ekspansja zwiększa jednak bazę kosztów stałych, szczególnie odczuwalnych w sezonowo słabszych kwartałach, co skłania nas do obniżenia krótkoterminowych prognoz zysków. Podtrzymujemy pozytywną ocenę długoterminowych perspektyw, jednak po wzroście kursu potencjał rozwoju jest już w dużej mierze uwzględniony w wycenie"- glosi uzasadnienie.
- Nie zmieniła się rekomendacja "kupuj" dla akcji Enter Air, zakładająca duży wzrost do ceny docelowej (73 zł). "Ostatnie komentarze zarządu wskazują na solidny sezon letni, w którym zrealizowano wszystkie zaplanowane operacje w 3Q, a wolumeny lotów rosły w tempie dwucyfrowym. W kwartale powinien być widoczny pełny efekt nowego programu letniego, w tym zaktualizowanych stawek kontraktowych, które adresują wyższe koszty operacyjne. Mocniejszy dolar poprawia również relację przychodów w USD do kosztów denominowanych w PLN i EUR, choć zobowiązania leasingowe w USD obciążają raportowany zysk netto" - napisano w uzasadnieniu.
- Z "trzymaj" do "kupuj" została podniesiona rekomendacja dla akcji Mirbudu. Cena docelowa to nadal 13,5 zł. "Nie widzimy przesłanek mogących wpłynąć na obniżenie przez nas założeń modelowych na kolejne lata, a w rezultacie na cenę docelową – potencjał wzrostu przy bieżącej cenie implikuję zalecenie "kupuj". Grupa wyceniana jest obecnie poniżej 7x EV/EBITDA na rok do przodu, co przy obecnym profilu ryzyka odbieramy jako niewymagający poziom" - napisano w uzasadnieniu.
- Rekomendacja "kupuj" dla Bioceltiksu nie zmieniła się, natomiast cena docelowa spadła ze 128,4 do 120 zł. "Pozytywne wyniki badań klinicznych oraz konstruktywny dialog z EMA nadal stwarzają Bioceltix szansę na przełomowy 2026 r., w którym oczekiwane są pierwsze rejestracje produktów i początkowe działania komercjalizacyjne. Spółka istotnie ograniczyła ryzyko operacyjne dzięki zapewnieniu pełnego finansowania wielkoskalowego zakładu produkcji komórek macierzystych. Przy relatywnie niskiej bazie kosztowej, zabezpieczonym finansowaniu do końca 2026 r. oraz ekspozycji na niszowy, ale szybko rosnący rynek weterynaryjnych terapii komórkowych, charakteryzujący się ograniczoną bezpośrednią konkurencją, Bioceltix oferuje rzadkie połączenie krótkoterminowych katalizatorów regulacyjnych i potencjału wczesnej komercjalizacji. Niemniej 2026 r. będzie kluczowy pod względem realizacji założeń zarówno regulacyjnych, jak i operacyjnych" - napisano w uzasadnieniu.
Jest rekomendacja, jest reakcja
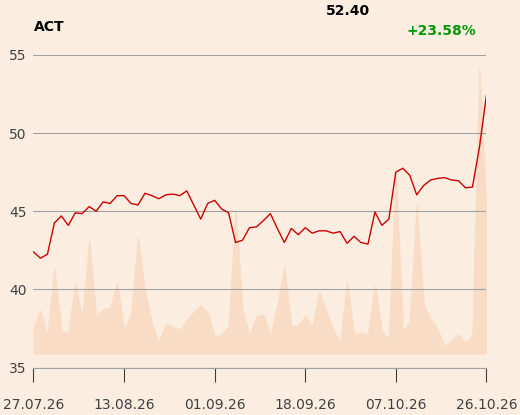
Jakub Viscardi, analityk z Domu Maklerskiego BOŚ, w raporcie z 22 października podtrzymał rekomendację "kupuj" dla akcji Actiona. Cenę docelową podniósł do 63,3 zł, co pozostawia jeszcze spory potencjał wzrostu. Specjalista spodziewa się bardzo dobrych wyników za III kwartał, które jego zdaniem mogą stanowić krótkoterminowy katalizator dla kursu.
Inwestorzy posłuchali - na sesji w piątek, 23 października, kurs mocno rósł.
Tymczasem Piotr Zielonka, analityk Ipopemy Securities, w raporcie z 23 października obniżył rekomendację dla akcji Asbisu z "kupuj" do "trzymaj".