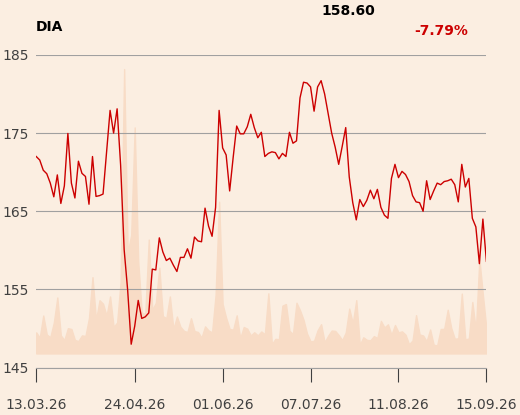
Po publikacji rozczarowujących wyników za II kwartał notowania Diagnostyki wyraźnie spadły.
Grupa miała w tym okresie 57,4 mln zł zysku netto, o 9,7 proc. mniej niż przed rokiem. Konsens PAP Biznes zakładał 63,6 mln zł zysku. Powtarzalna EBITDA wyniosła 154,4 mln zł i zwiększyła się tylko o 1 proc. r/r mimo wzrostu przychodów o 15,6 proc., do 686,2 mln zł. Konsens zakładał 155,6 mln zł powtarzalnej EBITDA.
Marża EBITDA w całym I półroczu wyniosła 24,7 proc., o prawie 2 pkt proc. mniej niż rok temu.
Włodzimierz Szkuropat, analityk Kepler Cheuvreux, uważa jednak, że akcje spółki są niedowartościowane. Jak wynika z danych agencji Bloomberg, jego najnowsza rekomendacja to "kupuj" z ceną docelową 190 zł. To około 19 proc. więcej od kursu na GPW.