

Pod koniec miesiąca prezentujemy zwykle podsumowanie najważniejszych trendów makroekonomicznych w Polsce (tutaj link do analizy z zeszłego tygodnia), a na początku kolejnego pokazujemy, jak dane makroekonomiczne przekładają się na oczekiwanie wyniki firm w Polsce. Jako grupę analizowanych firm traktujemy prywatne niefinansowe spółki giełdowe z indeksu WIG. W grupie są tylko prywatne firmy, ponieważ te państwowe, jak PKN Orlen, czy KGHM, mają potężne przychody, które zaburzałyby obraz sytuacji przeciętnej firmy.
Co miesiąc prezentujemy tzw. nowcast, czyli szacunek tego, ile w danym kwartale wynosi dynamika przychodów i wyniku EBITDA na podstawie dostępnych do danego momentu danych makroekonomicznych.
Obecnie dynamika przychodów w trzecim kwartale jest szacowana na 11,7 proc. rok do roku, po szacowanych 21 proc. w drugim kwartale (finalne zestawienie za drugi kwartał będzie możliwe do dokonania we wrześniu). Obniżenie dynamiki wynika niemal wyłącznie z efektów bazy. Drugi kwartał 2020 roku był fatalny, a trzeci już dużo lepszy, więc teraz dynamika w trzecim kwartale jest niższa. Ale te niemal 12 proc. rok do roku to wciąż jest bardzo wysoki poziom.
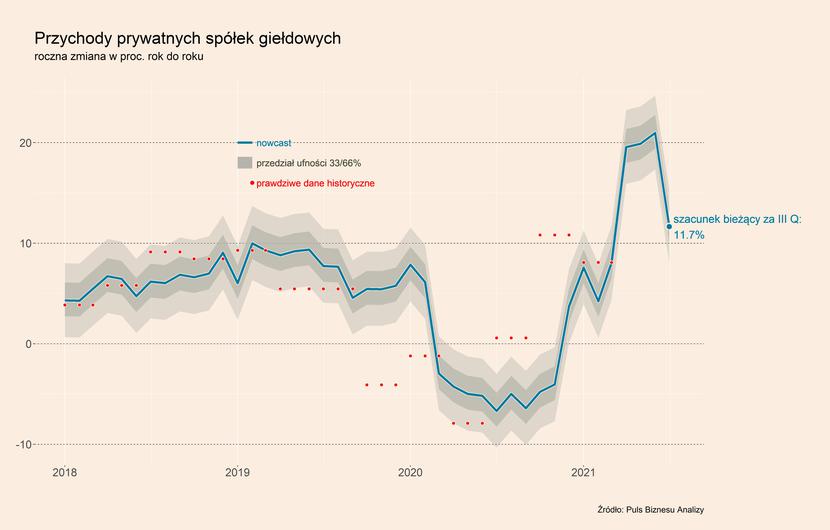
Przychodom firm sprzyjają dwa czynniki – wysoki wzrost produkcji i sprzedaży towarów i usług oraz wysoka inflacja. Przedsiębiorstwa mają większą niż w przeszłości łatwość podnoszenia cen ze względu na ogólne środowisko inflacyjne. Klienci łatwiej akceptują podwyżki, gdy robi to większość firm, a powody dla klientów są zrozumiałe – wzrost cen surowców oraz nagłe przyspieszenie popytu.
Dynamika wyniki EBITDA jest szacowana w trzecim kwartale na 16,7 proc., wobec ponad 50 proc. w drugim kwartale. W przypadku wyniku jeszcze ważniejszą rolę niż w przypadku przychodów odgrywają efekty bazy statystycznej. A wśród czynników fundamentalnych istotny jest fakt, że przychody rosną szybciej niż fundusz płac, czyli najważniejszy element kosztów.

Inflacja dla polskich firm jest prawdziwym game-changerem. W latach 2015-2018 spółki notowały wysokie przyrosty przychodów, ale nie mogły łatwo przerzucać rosnących kosztów wynagrodzeń na klientów. To się zaczęło zmieniać już w 2019 roku, a rok 2020 przyniósł znaczącą poprawę tzw. mocy cenowej firm, czyli zdolności przerzucania kosztów na odbiorców.
Ważne pytanie brzmi, czy te korzystne warunki utrzymają się długo? Czy inflacja będzie trwała i czy nie doprowadzi do przyspieszenia wynagrodzeń (i innych komponentów kosztowych) w stopniu niebezpiecznym dla zysków?
Na pewno część trendów sprzyjających przychodom i zyskom wygaśnie. Wynagrodzenia będą rosły bardzo szybko, a inflacja raczej nieco zwolni. Wsparcie państwa, pozwalające słabszym firmom pokryć część kosztów, zostanie wycofane.
Ale ogólne warunki gospodarcze powinny być jeszcze przez wiele kwartałów bardziej sprzyjające dla wyników finansowych niż przed kryzysem. Zakładamy, że bez większych wstrząsów zewnętrznych dynamika wyniku finansowego będzie zmierzała do górnych jednocyfrowych poziomów.