

Widać to po ostatnich decyzjach, m.in. Banku Anglii – projekcja pokazuje szybki spadek inflacji, a bank mocno podnosi stopy. Kto wie, możliwe, że czeka nas bardziej fundamentalna rewizja tego, jak duże instytucje tworzą prognozy. Za tym może pójść zmiana podejścia do prognoz w ekonomii i biznesie – nie mówię, że to się musi wydarzyć, ale argumenty za taką zmianą są.
W czwartek Bank Anglii podniósł stopę procentową o 0,5 pkt proc., do 5 proc. Ta decyzja jest wbrew temu, co pokazywały kwartalne analizy Banku Anglii z maja. Wedle tej analizy inflacja w Wielkiej Brytanii przy założeniu utrzymania stopy referencyjnej na poziomie 4,5 proc. powinna bardzo szybko spadać – z obecnych 8 proc. do zaledwie 2,5 proc. w ciągu sześciu kwartałów i niewiele ponad 1 proc. w ciągu dziesięciu kwartałów. Patrząc tylko na tę projekcję, bank absolutnie nie powinien podnosić stóp, spycha bowiem inflację za nisko w horyzoncie oddziaływania polityki pieniężnej i ponosi koszt w postaci wyższego bezrobocia. Komitet polityki pieniężnej banku ocenił jednak, że ryzyko niespełnienia tej prognozy jest duże z powodu uporczywości wzrostu cen i płac.
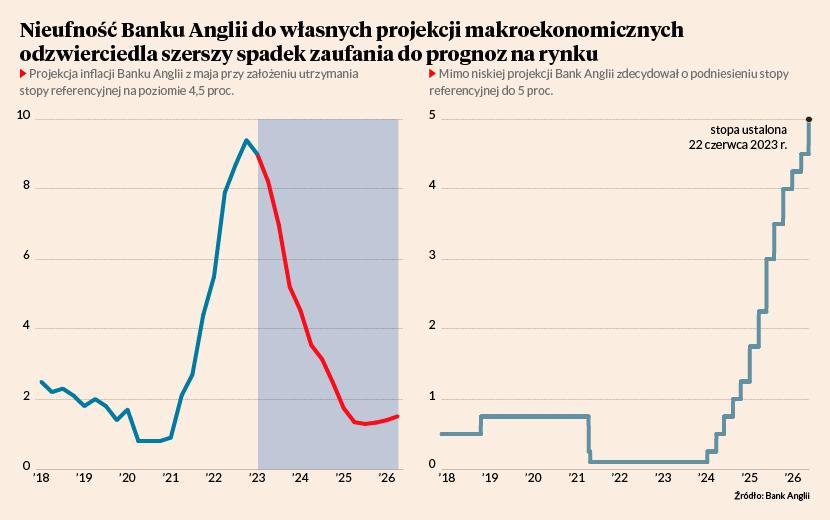
W tej nieufności do projekcji Bank Anglii nie jest odosobniony. Podobna sytuacja występuje w strefie euro czy Szwajcarii. Tam też projekcje wskazują na szybki spadek inflacji, a banki centralne podnoszą stopy, uznając, że najważniejsze są bieżące dane, a nie niepewna przyszłość.
Banki oczywiście nie mają obowiązku trzymać się wniosków z projekcji makroekonomicznych. Obecny rozjazd między projekcjami ekonomistów a spojrzeniem decydentów jest jednak wyjątkowy. Było to odczuwalne w słowach, które Christine Lagarde, prezes Europejskiego Banku Centralnego, wypowiedziała we wrześniu 2022 r.: „Jest to kwestia poruszana przez wiele osób. Czy możemy ufać prognozom? Czy możemy ufać projekcjom? Czy możemy pracować w oparciu o liczby, które są tworzone przez naszych ekonomistów?”.
Powód tych wątpliwości jest oczywisty: większość modeli zawiodła w przewidywaniu wysokiej inflacji lat 2021-22 – nie tylko jej nie przewidziały, ale też nie doceniły jej uporczywości. Co więcej, był to błąd popełniony en masse przez wszystkie banki, co wskazuje na problem zbyt wąskiego traktowania rzeczywistości przez modele głównego nurtu. Można sobie wyobrazić, że większość popełnia błąd, ale trudno wyjaśnić, dlaczego nikt nie wyłapał problemów. Teraz więc komunikat wysyłany do ekonomistów brzmi: czytamy wasze modele, ale sorry, nie zawierzymy w wasze ręce losu społeczeństwa.
Tu jednak pojawia się dość oczywisty problem: na czym opierać decyzje, które z natury rzeczy dotyczą przyszłości? Zmiany stóp procentowych wywierają wpływ na gospodarkę z opóźnieniem kilku kwartałów i podejmowanie decyzji tylko w oparciu o bieżące dane może być błędem. Podnoszenie stóp aż do momentu, gdy bieżąca inflacja zacznie wyraźnie spadać, może być bardzo kosztowne.
Na tę wątpliwość można mieć kilka odpowiedzi.
Pierwsza: decyzje powinny opierać się bardziej na analizach ryzyka i kosztów błędów niż na jednowymiarowych przewidywaniach dotyczących tego, jak będzie wyglądała przyszłość. Należy na przykład rozważyć ryzyko błędu w jedną lub drugą stronę – pisałem o tym w zeszłym tygodniu. Taki sposób myślenia o przyszłości forsują na przykład ekonomiści Międzynarodowego Funduszu Walutowego, o czym pisałem z kolei w maju.
Druga odpowiedź, bardziej rewolucyjna, może być taka, że należałoby w ogóle zrezygnować z prognoz liczbowych, a przynajmniej z ich publikacji. Wyniki modeli można rozumieć tylko znając ich założenia, bez tego są bezużyteczne. Najważniejsza wartość z modelowania jest taka, że decydent może zrozumieć, jakie będą możliwe scenariusze przy różnych założeniach dotyczących jego decyzji, warunków zewnętrznych oraz mechaniki działania modelu. Odczytanie projekcji wymaga pewnych kwalifikacji. Koncentrowanie uwagi opinii publicznej na jednoliczbowej prognozie miało służyć zakotwiczaniu oczekiwań inflacyjnych, a okazało się tylko pułapką zwiększającą nieufność do banków centralnych.
Mervyn King, były gubernator Banku Anglii, napisał parę lat temu książkę pt. „Radical Uncertainty”, w której przekonywał, że ekonomiści przeceniają rolę prognoz liczbowych. Przeceniają możliwość ujęcia niepewności w precyzyjny rozkład prawdopodobieństwa. Scenariusze powinniśmy opisać przede wszystkim słowami – słowa są dużo bardziej pojemne niż liczby, pozwalają na więcej niuansów, na lepsze oddanie niepewności.
Może więc kolejnym krokiem będzie rezygnacja przez banki centralne z publikacji prognoz. Musimy jednak przejść przez cały obecny cykl inflacyjny, by zrozumieć, czego nowego nas nauczy.