


Akcje, które zmieniły właściciela w ramach procesu przyspieszonej budowy księgi popytu (ABB), stanowią 10,86 proc. kapitału. Początkowo biznesmen, który wciąż posiada 71,7 proc. akcji spółki (dają 81 proc. głosów na walnym), chciał sprzedać pakiet stanowiący 9,87 proc. kapitału.
Taka jest wartość transakcji sprzedaży akcji PCC Rokita.
- Po ogłoszeniu transakcji przejęcia MCAA zaobserwowaliśmy duże zainteresowanie ze strony inwestorów. Odbyliśmy szereg spotkań z inwestorami finansowymi i wsłuchaliśmy się w ich głos. Niski poziom free float [liczba akcji pozostających w wolnym obrocie - red.], zwłaszcza po uwzględnieniu emisji akcji w ramach transakcji MCAA, przekonała mnie, żeby zaoferować inwestorom część akcji mimo niskiej wyceny rynkowej wobec wyceny fundamentalnej spółki PCC Rokita - powiedział Waldemar Preussner, cytowany w informacji prasowej.
W połowie czerwca PCC Rokita podpisało z PCC SE list intencyjny, na mocy którego do giełdowej firmy w formie aportu niepieniężnego ma zostać wniesiona większość udziałów w spółkach PCC MCAA i 100 proc. akcji MCAA SE. Pierwszy z podmiotów jest producentem kwasu monochlorooctowego. Znajduje on zastosowanie m.in. w produkcji agrochemikaliów, środków ochrony roślin, nawozów, tworzyw sztucznych, detergentów, farb i lakierów.
Słowo właściciela
Waldemar Preussner zapewnia, że pozostanie długoterminowym inwestorem w PCC Rokita.
- Będziemy ciężko pracować, aby zwiększyć transparentność i doprowadzić do wyższej wyceny rynkowej, która będzie odzwierciedlała fair value spółki - dodał.
PCC SE zobowiązało się, z zastrzeżeniem standardowo praktykowanych wyjątków, do przestrzegania ograniczenia zbywalności pozostałych posiadanych przez niego akcji spółki przez okres 180 dni od dnia rozliczenia transakcji sprzedaży w ramach ABB.
Globalnym koordynatorem ABB oraz prowadzącym księgę popytu w tej transakcji był Trigon Dom Maklerski.
Wyniki w dół, kurs też
PCC Rokita jest wiodącym producentem wyrobów chemicznych w Europie Środkowo-Wschodniej. Wytwarza produkty stosowane m.in. w przemyśle tworzyw sztucznych, budowlanym i motoryzacyjnym. Grupa zajmuje czołową pozycję na rynku polioli i alkaliów w regionie. Jest też znaczącym dostawcą związków fosforopochodnych i naftalenopochodnych. Produkuje chlor, który znajduje zastosowanie w około połowie wszystkich wyrobów branży chemicznej. Jest jedynym w Polsce producentem sody kaustycznej płatkowanej, podchlorynu sodu i kwasu solnego do branży spożywczej.
Wyniki firmy w ostatnich latach były jednak coraz niższe. W 2023 r. przychody wyniosły 2,39 mld zł, a zysk netto 267,9 mln zł. Rok później sprzedaż spadła do 1,95 mld zł, a w 2025 r. do 1,8 mld zł. Zysk netto wyniósł - odpowiednio - 143 i 61 mln zł.
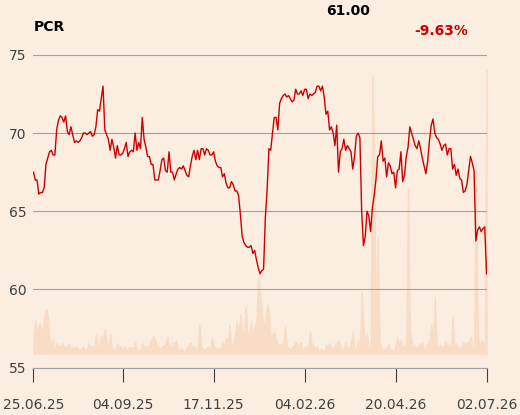
Kapitalizacja na GPW przekracza 1,2 mld zł, ale kurs jest słabszy od rynku. Przez ostatni rok spadł o 3,3 proc. (WIG zyskał 31 proc.), a w dwa lata o 30 proc. (WIG poszedł w górę o 55 proc.).
Czas na przełom
Mimo, że PCC Rokita ma za sobą kilka chudych okresów, a w pierwszym kwartale poniosła 5,5 mln zł straty, inwestorzy chętnie kupowali akcje spółki. Dlaczego?
- Rokita w ostatnim czasie nie zachwycała wynikami, ale moim zdaniem dla spółki nadchodzą lepsze czasy. Wojna na Bliskim Wschodzie, droższy koszt transportu i decyzja Chin o całkowitym zniesieniu 13-procentowej stawki zwrotu VAT na poliole polieterowe od kwietnia br. skutkowały ograniczonym importem polioli do Europy. Pozytywny trend widoczny jest też w cenach ługu sodowego w Europie Środkowo-Wschodniej od drugiego kwartału 2026 r., co wraz z rozpoznaniem rekompensaty dla podmiotów energochłonnych powinno pozytywnie wpływać na wyniki grupy od tego okresu - mówi Michał Kozak, analityk Trigon Domu Maklerskiego.
Podobnego zdania jest Jakub Szkopek, specjalista Erste Securities.
- Końcówka 2025 i pierwszy kwartał tego roku w przypadku Rokity to już historia. Sytuacja w branży mocno się zmieniła i wiele wskazuje na to, że w kolejnych okresach spółka będzie pokazywać dużo lepsze wyniki. To skutek konfliktu w Zatoce Perskiej, który mocno przyhamował produkcję chemiczną firm z Chin i Bliskiego Wschodu. Wojna ograniczyła im dostępność ropy, która jest niezbędna do wytwarzania chemikaliów. W efekcie europejscy klienci firm chemicznych przerzucili się z importu na lokalną produkcję. Skutek jest taki, że producenci z naszego regionu zwiększają wolumeny, a ceny idą w górę. Informował o tym BASF oraz inni kluczowi przedstawiciele sektora. To dotyczy także ważnej dla Rokity sody kaustycznej czy polioli - tłumaczy Jakub Szkopek.
Unia idzie z pomocą
Pomocną dłoń do przemysłu chemicznego wyciągają także europejscy decydenci.
- Unia Europejska wszczęła procedury regulacyjne, które w średnim i dłuższym horyzoncie także pomogą regionalnym producentów wyrobów chemicznych. Komisja Europejska rozpoczęła prace nad specjalną regulacją — Critical Chemicals Act — która może objąć m.in. chlor i ług sodowy. W ostatnich dniach komisja poinformowała też o wszczęciu postępowania wobec dumpingowego importu polioli polieterowych z Chin, co może zmienić sentyment do tego segmentu - wyjaśnia Michał Kozak.
Jego zdaniem to wszystko sprawia, że Rokita wkracza właśnie w nowe, korzystniejsze dla niej czasy.
- Moja wycena akcji spółki z 17 czerwca wynosi 78,1 zł. Kursowi sprzyjać powinien też większy free float - dodaje analityk Trigona.
Dlaczego właśnie w takim momencie główny akcjonariusz zdecydował się na sprzedaż dużego pakietu?
- Akcje sprzedaje się wtedy, kiedy ktoś chce je kupić. Trudno czekać na górkę cenową, bo wtedy może nie być zainteresowania. Inwestor w momencie zakupu musi widzieć dobrą perspektywę przed spółką. I tak właśnie teraz jest w przypadku Rokity. To była dobra okazja do wejścia. Akcje Rokity wydają się tanie, wycena firmy nie przekracza 5xEBITDA, w dołku cyklu dla spółek chemicznych. Inwestorzy już wcześniej interesowali się Rokitą, ale drażniła ich mała płynność. Teraz to się wyraźnie poprawi - twierdzi analityk Erste Securities.
Spółka dywidendowa
Spółka regularnie dzieli się zyskiem z akcjonariuszami. Dywidenda za 2025 r. była jednak wyraźnie niższa niż w poprzednich latach.
| rok | dywidenda na akcję w zł |
| 2020 | 3,67 |
| 2021 | 13,23 |
| 2022 | 21,57 |
| 2023 | 6,70 |
| 2024 | 5,05 |
| 2025 | 2,65 |
Rekomendacje analityków dla akcji spółki w wiekszości są pozytywne, wynika z danych agencji Bloomberg.
| autor | rekomendacja | cena docelowa w zł |
| Erste | kupuj | 85,11 |
| Trigon DM | kupuj | 78,10 |
| BDM | akumuluj | 72,90 |
| PKO BP | kupuj | 79,70 |
| DM BOŚ | trzymaj | 70,00 |
| BM Pekao | trzymaj | 74,94 |