Zajęło to pół roku, ale w końcu doszło do zbliżenia stanowisk kluczowych akcjonariuszy Mostostalu Warszawa.
Nadzwyczajne walne zgromadzenie uchwaliło emisję do 100 mln akcji z zachowaniem prawa poboru. Cena wyniesie 2,75 zł. Za oddano ponad 98 proc. głosów z akcji zarejestrowanych na walnym.
Układ sił w Mostostalu Warszawa
Zanim na piątkowym walnym udało się dojść do konsensu, rozgorzał spór, w którym najważniejszymi postaciami byli przedstawiciele hiszpańskiej Acciony, inwestora branżowego Mostostalu (62,13 proc. ogólnej liczby głosów), OFE PZU Złota Jesień (19,14 proc.), a także dwaj inwestorzy indywidualni dysponujący niewielkimi pakietami akcji.
Najpierw głos zabrał jednak Jorge Calabuig Ferre, prezes spółki. Przypomniał on o trudnej sytuacji finansowej spółki, m.in. ujemnych kapitałach własnych, a także problematycznych umowach, co skutkuje kłopotami w relacjach z kontrahentami, a także niemożnością uzyskania finansowania w bankach.
- Łączne potrzeby finansowe to 375-525 mln zł. Obejmują potrzeby płynnościowe i spłatę zobowiązań. Przy proponowanej przez OFE PZU cenie i wielkości emisji podwyższenie kapitału pozwoliłby uzyskać 275 mln zł. Wystąpiłaby więc luka w wysokości co najmniej 100 mln zł. Projekt Acciony zapewniłby wpływy rzędu 374-522 mln zł, co odpowiadałoby skali finansowych potrzeb spółki. Istotna jest też deklaracja w sprawie finansowania ze strony Acciony proporcjonalny do udziały w akcjonariacie. Nie mamy wiedzy o tego typu zobowiązaniu innych akcjonariuszy. Rozumiemy, że akcjonariusze mogą mieć uzasadnione obawy dotyczące rozwodnienia i przyszłej struktury akcjonariatu. Jednak każdy projekt zakłada zachowanie prawa poboru – mówił Jorge Calabuig Ferre.
Prosił akcjonariuszy o głosowanie za uchwałą inwestora branżowego.
Na walnym rozgorzał spór. Wzajemne utarczki
Głos w dyskusji zabrali drobni akcjonariusze. Jeden z nich przypomniał, że w niedawnej decyzji KNF (czytaj niżej) stoi, że cena powinna być nie niższa niż 2,75 zł, a nie wynosić dokładnie 2,75 zł. Poza tym wycenę sporządzono na 20 maja, a od tego czasu pozyskano nowe kontrakty i waloryzację starych umów, co powinno być wzięte pod uwagę przy określaniu ceny. Przerodziło się to we wniosek o uchwałę o emisji 100 mln akcji po 3,75 zł za sztukę.
Przedstawiciel Acciony pytał, czy akcjonariusz deklaruje udział w emisji przy proponowanej cenie (ten potwierdził), ale uszczypliwości nie brakowało, bo następne pytanie dotyczyło tego, jaka to będzie kwota w skali potrzeb finansowych spółki.
Drobny inwestor nie pozostawał dłużny i przypominał, że na poprzednich walnych Acciona mówiła, że jest gotowa zapłacić w emisji nie więcej niż 1 zł, teraz po decyzji KNF zaakceptowała 2,75 zł, więc może za miesiąc będzie gotowa na 3,75 zł?

Stanęło na tym, że najpierw głosowano nad uchwałą Acciony (136-190 mln akcji po 2,75 zł za sztukę). W wypadku tego typu uchwał konieczne jest uzyskanie większości trzech czwartych głosów. Zabrakło tak niewiele, że nawet przewodniczący walnego w pierwszej chwili stwierdził, że uchwała uzyskała wymaganą większość. W rzeczywistości „za” oddano 74,6 proc. głosów – czyli za mało.
W drugiej kolejności głosowano projekt uchwały drobnego akcjonariusza – emisji do 100 mln akcji po 3,75 zł. Nie została podjęta, ale przedstawiciel Acciony szybko zareagował, proponując korekty w projektach uchwał. Przewodniczący zaapelował, by akcjonariusze poszukali porozumienia i zarządził przerwę.
Po kwadransie obrady wznowiono i poddano głosowaniu uchwałę w treści zaproponowanej przez OFE PZU (do 100 mln akcji po 2,75 zł za sztukę). Oddano za nią 98 proc. głosów, a dwaj drobni akcjonariusze zgłosili sprzeciw do protokołu.
- Od maja zdarzyło się kilka rzeczy pozytywnych dla spółki, m.in. waloryzacja kontraktów. Zaproponowana przez nas uchwała dostosowywała warunki emisji akcji do nowych okoliczności, które naszym zdaniem odpowiadają na potrzeby finansowe Mostostalu Warszawa. Pierwszy krok został wykonany - nie ma sporu między akcjonariuszami, jest realna szansa na podwyższenie kapitału, zwłaszcza że deklarację objęcia akcji złożyła Acciona. Emisja będzie przeprowadzona z zachowaniem prawa poboru, więc każdy z akcjonariuszy ma szansę, by jego udział nie został rozmyty. Uważam, że poprzez nasze działania istotnie poprawiliśmy sytuację spółki i akcjonariuszy mniejszościowych, w tym uczestników funduszu OFE PZU Złota Jesień - mówi PB Andrzej Sołdek, prezes PTE PZU.

Skąd się wzięły problemy Mostostalu
W 2025 r. Mostostal Warszawa zanotował spadek przychodów o 17 proc. do 1,3 mld zł i 101,7 mln zł straty z działalności kontynuowanej. Na koniec 2025 r. środki pieniężne miały wartość 224 mln zł, natomiast kapitały własne miały wartość ujemną (-32 mln zł).
W dołączonym do raportu rocznego liście do akcjonariuszy Jorge Calabuig Ferre, prezes Mostostalu, poniesione straty tłumaczył wymagającym otoczeniem rynkowym - ograniczeniem liczby nowych inwestycji i spadkiem liczby ogłaszanych przetargów.
Zarząd zgłosił pilną potrzebę dokapitalizowania szacując potrzeby na 425-570 mln zł.
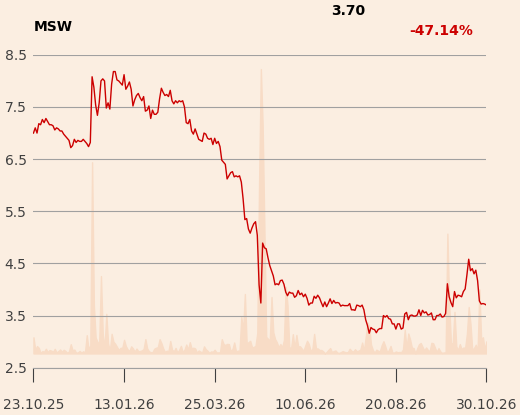
W momencie ujawnienia kłopotów kurs akcji wynosił około 5 zł. Później spadł poniżej 4 zł, ale wciąż był znacznie wyższy od ceny, jaką gotowa była zapłacić Acciona (1 zł). Na dodatek w akcjonariacie spółki mocną pozycję ma OFE PZU Złota Jesień (19,14 proc.), który od początku nie godził się na emisję kilkuset milionów akcji (obecnie kapitał dzieli się na 20 mln) po cenie znacznie odbiegającej in minus od kursu rynkowego. Pierwsza propozycja funduszu mówiła o emisji 90 mln akcji po cenie nie niższej niż 6,5 zł.
Głównym problemem dla Acciony stało się to, że po przeprowadzeniu emisji konieczne było ogłoszenie wezwania na akcje pozostające poza kontrolą podmiotu. Zgodnie z ustawą o obrocie zaproponowana cena musiałaby być nie niższa niż średnia z trzech i sześciu miesięcy poprzedzających ogłoszenie. A na taki potencjalny wydatek Hiszpanie nie chcieli się zgodzić. Zadeklarowali, że obejmą akcje nowej emisji pod warunkiem, że KNF zgodzi się na przeprowadzenie obowiązkowego wezwania po 1 zł za akcję.
Konsekwentnie podkreślano, że i tak jest to więcej, niż wynosi wartość godziwa akcji, a także że brak udziału Acciony w emisji to prosta droga do scenariusza restrukturyzacji, upadłości lub likwidacji. W maju Hiszpanie złożyli w komisji stosowny wniosek, na którego rozpatrzenie trzeba było czekać kilka miesięcy.
W międzyczasie odbywały się walne zgromadzenia, które nie były w stanie podjąć stosownych uchwał o emisji, bo najwięksi akcjonariusze obstawali przy swoim.
W końcu KNF wydała zgodę na wezwanie, ale po cenie 2,75 zł za sztukę, bo tak oszacował biegły rewident. Acciona zaakceptowała tę cenę i na walne 30 października przyszła z projektami uchwał o emisji po cenie 2,75 zł.