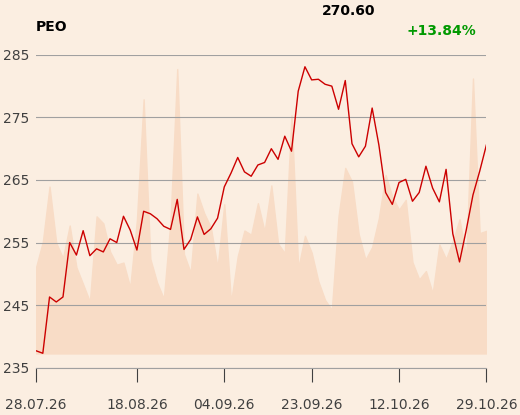

Rebranding banku z żubrem w logo to gorący temat ostatnich dni. Cezary Stypułkowski podczas czwartkowej konferencji wynikowej wyraził wręcz zadowolenie, że kwestia ta stała się przedmiotem refleksji zarówno wewnątrz banku, jak i wśród zewnętrznych obserwatorów. W jego ocenie przesłanki do tego, żeby rozważyć zmianę nazwy banku są poważne.
Prawdopodobieństwo zmiany nazwy Pekao jest wysokie
- Bądźmy realistami - rok 2027 z różnych powodów nie nadaje się do aktywnej dyskusji na temat nazwy. Mamy perspektywę 2029 r. [wtedy przypada 100- lecie banku – red.]. Chcemy zbudować nową tożsamość banku i nie ukrywamy, że ona ma się organizować wokół podróży, ambicji Polaków związanych z zagranicą, powrotu do pewnych źródeł Pekao. Jako zespół zarządczy przystąpimy do bardzo profesjonalnego procesu ewaluacji opcji, które są dostępne, wśród których oczywiście Polbank się też pojawi, bo trudno powiedzieć, że on jest zły ze swojej istoty – mówi Cezary Stypułkowski.
Na początku roku portal cashless.pl podał, że PKO BP – lider rynku rozważa rezygnację ze skrótu PKO i usunięcie z logo skarbonki. Skończyło się tylko na odświeżeniu identyfikacji wizualnej, w tym zmianie czcionki.
- Nie da się prowadzić w poważny sposób instytucji, która ma kłopot z tożsamością. Nie będę ukrywał, że gdyby PKO BP porzuciło PKO i został Bank Polski, to my byśmy z tym Pekao SA zostali. Ale im też wychodzi z badań, że to nie jest możliwe. A oni są więksi, mają większe poczucie tożsamości z tym brandem, poza tym mają prostszą nazwę, bo piszą PKO. Niektórzy dopisują SA i wszystko ląduje u mnie. No tak nie można funkcjonować po prostu - podkreśla Cezary Stypułkowski.
- Jak oceniam prawdopodobieństwo zmiany nazwy? Wysoko – dodaje prezes.
Polbank to bardzo wartościowa marka
W sierpniu 2025 r. Cezary Stypułkowski zgłosił w Urzędzie Patentowym dwie nazwy: Polbank i Polbank24. Menedżer nie zamierza odsprzedać tej marki bankowi, lecz ją przekazać, a wcześniej zabezpieczyć ten - w jego ocenie - bardzo wartościowy brand.
- W kontekście nazwy Polbank poczyniłem pewne kroki zapobiegawcze. Śledziłem losy nazwy Polbank, dla której chyba w sierpniu ubiegłego roku zakończył się okres ochronny i uznałem, że warto to po prostu zabezpieczyć jako potencjalną nazwę. Wynikało to też trochę z mojego doświadczenia z innych instytucji, gdzie jak przyszło co do czego, tośmy się zorientowali, że jacyś cwaniacy położyli na tym rękę. W związku z tym podjąłem działania, które jakby wyrezerwowały tę nazwę. Ona w banku wcześniej nie była w ogóle w żadnej postaci dyskutowana – zapewnia szef Pekao.

Zysk spadł o niemal jedną piątą
Bank, kierowany przez Cezarego Stypułkowskiego, odnotował w III kwartale 1,52 mld zł zysku netto, o 2,4 proc. mniej niż przed rokiem. Wynik odsetkowy wyniósł 3,5 mld zł (wzrost o 2,8 proc. r/r), a wynik z prowizji 853 mln zł (wzrost o 11,2 proc.).
Po trzech kwartałach zysk netto spadł o 18 proc. r/r do 4,26 mld zł.
- To był przyzwoity kwartał. Zysk jest niższy niż w roku ubiegłym, ale wszyscy wiedzą, że banki płacą ekstra podatek dochodowy. To kosztowało nas 738 mln zł po dziewięciu miesiącach, prawie 50 proc. więcej niż w ubiegłym roku., Dynamiki akcji kredytowej są dwucyfrowe w rożnych segmentach. To, co nas systematycznie cieszy to utrzymanie dynamiki wyniku prowizyjnego - mówi Cezary Stypułkowski, prezes Pekao.
Wiosną minionego roku Pekao ogłosił strategię do 2027 r. Zwrot z kapitału (ROE) na koniec okresu objętego planem ma przekraczać 18 proc., wskaźnik C/I być poniżej 35 proc. a liczba aktywnych klientów mobile ma wzrosnąć do 4,4 mln.
- W każdej linii utrzymujemy się na trajektorii realizacji założeń strategicznych. C/I nie traktujemy jako najważniejszej pozycji, bo bank się musi modernizować, a to wymaga nakładów finansowych - podkreśla prezes Pekao.
Wskaźnik kosztów do dochodów (C/I) Pekao z urocznionym kosztem składki BFG wyniósł 36,5 proc. (34 proc. z wyłączeniem składki).
Na wysokość kosztów Pekao w IV kw. wpłynie program dobrowolnych odejść, który według szacunków banku, będzie dotyczył ok. 500 osób. Od stycznia ok. 2,7 tys. pracowników obowiązują nowe warunki pracy, część nie zdecydowała się podpisać nowych kontraktów.
- Rezerwy na ten program jeszcze nie widać w wynikach III kwartał. Ona się pojawi w IV kwartale i może sięgać 70-80 mln zł.
Szacujemy, że ok. 500 osób będzie objętych takim programem – mówi Dagmara Wojnar, wiceprezeska Pekao.
Bank powoli odzyskuje udziały w rynku kredytowym
- Są obszary, gdzie mamy istotne wzrosty wolumenów dwucyfrowe – to jest pożyczka gotówkowa, gdzie bank jest niedoreprezentowany, podnosi się wolumen kredytów mikro. W grupie firm średnich i większych niż średnich – tu jest największa konkurencja, rośliśmy o 14 proc. r/r. W bankowości korporacyjnej bank ma ambicję być nadal najlepszy w Polsce, a akcja kredytowa rosła o 12 proc. Bank wrócił do sytuacji, gdzie stopniowo zyskuje udziały rynkowe, choć nie są one jeszcze satysfakcjonujące - mówi Cezary Stypułkowski.
Portfel pożyczek gotówkowych wzrósł o 16 proc. r/r do 16,2 mld zł na koniec września. Sprzedaż w III kwartale sięgnęła 2,3 mld zł.
Bank zanotował także rekordową sprzedaż hipotek - 4,2 mld zł w III kwartale, o 36 proc. wyższą w skali roku. Wzrost sprzedaży rekompensuje częściowo wysoki poziom refinansowania, sięgający 25 proc.
Trzeci kwartał, podobnie jak w innych bankach był w Pekao mocny pod względem sprzedaży kredytów. Wyniki są dobre, a marża odsetkowa się stabilizuje i przy zmienionych oczekiwaniach dotyczących stóp procentowych jest szansa, że będzie rosła w kolejnych kwartałach.
Bank zapowiedział, że w przyszłym roku większy nacisk postawi na digitalizację i zwiększy budżet marketingowy w bankowości detalicznej, szczególnie w kanałach cyfrowych. To oznacza, że należy się spodziewać wyższych wolumenów kredytowych. Już w tym roku sprzedaż wysokomarżowych pożyczek gotówkowych idzie Pekao znakomicie. Bank szybko się rozwija, co będzie skutkować zwiększaniem udziałów rynkowych. Przyrost liczby nowych klientów, szczególnie do 26. roku życia, na których Pekao szczególnie zależy o 120 tys. od początku roku to całkiem dobry wynik. Bank odmładza swoją bazę, co przyniesie pozytywny efekt w kolejnych kwartałach i latach.
Zwiększone koszty, które znalazły odzwierciedlenie w wyższym wskaźniku C/I nie są powodem do niepokoju. Bank nadrabia zaległości po okresie, kiedy właścicielami Pekao był UniCredit, który nie inwestował ani w rozwój systemów IT, ani marketing. To zaprocentuje w przyszłości.