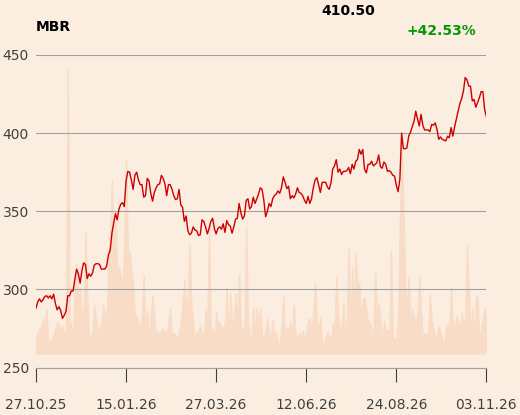
Allegro
Akcje spółki były najmocniejszym ogniwem WIG20 we wrześniu - kurs wzrósł o ponad 17 proc. Dobra passa trwa znacznie dłużej (od początku roku kurs wzrósł o około 90 proc.), a stoją za tym nie tylko solidne wyniki, ale także optymistyczne prognozy zarządu. Analitycy BM BNP Paribas przypominają, że po wynikach za II kwartał władze spółki podniosły swoje oczekiwania zarówno dla działalności w Polsce, jak i na rynkach zagranicznych.
"Wsparciem dla wyników jest rozwój m.in segmentu usług (płatności, usługi turystyczne, medyczne). Ponadto w średniej perspektywie UE powinna ograniczać nieuczciwą konkurencję ze strony chińskich graczy - w planie jest m.in. likwidacja zasady de minimis (brak cła od importowanych paczek o małej wartości) - pierwszy krok w tej reformie wdrożony został od 1 lipca (minimalna opłata 3 EUR za import paczek spoza UE)" - napisali analitycy w uzasadnieniu.
Asbis
Kurs akcji od szczytu sprzed miesiąca (193,80 zł) spadł już o ponad 20 proc., mimo że firma pochwaliła się rekordową wielkością sprzedaży we wrześniu. Przychody przekroczyły 1 mld USD i były o 216 proc. wyższe niż rok wcześniej. Analitycy uważają, że stabilizacja marży w drugim półroczu po jej spadku w drugim kwartale wesprze rynkowy sentyment. Pozytywnie oceniają również rozwój kolejnych biznesów jak sklepy detaliczne (Apple, Samsung, Bang and Olufsen), robotyka (Aros), marki własne i handel używanymi telefonami (Breezy).
Auto Partner
Notowania dystrybutora części do aut spadły w październiku o 5,8 proc., do czego w głównej mierze przyczyniła się sprzedaż pakietu akcji przez głównego akcjonariusze z dyskontem do ceny rynkowej. Analitycy BM BNP Paribas uważają to za okazję do zwiększenia ekspozycji, podkreślając, że otoczenie spółki się poprawia (skończyła się deflacja cen producentów, rosną wolumeny i ceny części asortymentu), a wsparciem dla sprzedaży powinien być rosnący udział eksportu dzięki otwarciu nowego magazynu w Zgorzelcu.
"Ostatnie słabsze wyniki konkurencji w Niemczech również wskazują na zwiększanie udziałów rynkowych przez spółkę" - dodają analitycy.
Benefit Systems
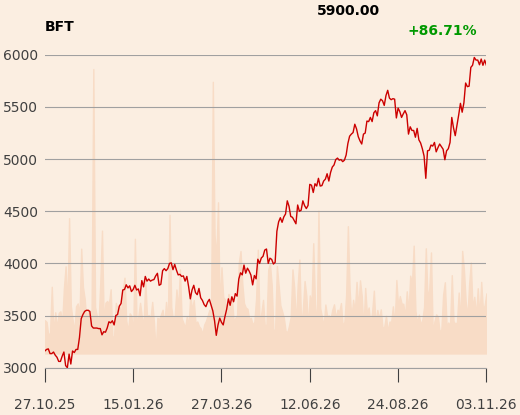
W październiku akcje spółki podrożały o 18 proc., a stopa zwrotu od początku roku sięga 65 proc. Stoją za tym coraz lepsze wyniki finansowe (w II kwartale znormalizowana EBITDA wzrosła o 37 proc. r/r, a zysk netto o 28 proc.). Na rezultaty pozytywnie wpływa konsolidacja tureckiej sieci fitness MAC, która to wygenerowała bardzo wysoką rentowność.
"Benefit odnotował również mocny wzrost rentowności krajowych klubów fitness oraz segmentu kartowego w krajach UE. Chociaż w bieżącym roku oczekiwane jest pewne spowolnienie wzrostu liczby kart w Polsce (głównie efekt bazy), to spodziewane jest mocne przyspieszenie rozwoju w Turcji (zarówno kart jak i nowych klubów), ale przy poprawie rentowności (zmniejszenie straty w obszarze kart)" - napisali analitycy w uzasadnieniu.
Na koniec III kwartału 2026 r. liczba aktywnych kart sportowych wyniosła 2,75 mln, o 1,9 proc. więcej niż na koniec II kwartału. W Polsce dynamika wyniosła 1,4 proc., w segmencie zagranica UE również 1,4 proc., a w Turcji 17,5 proc., gdzie liczba aktywnych kart przekroczyła 100 tys.
Budimex
Spółka budowlana opublikowała strategię na lata 2026-2030. Przychody mają rosnąć średniorocznie o 8 proc., a marża zysku operacyjnego wynosić co najmniej 6 proc.
Analitycy oceniają te założenia jako bardzo konserwatywne. Podkreślają, że Budimex posiada mocny bilans, wysoki zdywersyfikowany portfel zleceń, rozwija segment usługowy oraz jest eksponowany na inwestycje w perspektywiczne segmenty związane z rynkiem energetycznym (w tym energetyka jądrowa), OZE, centra danych oraz kontraktami militarnymi.
Wartość portfela zamówień na koniec III kwartału wyniosła 17,3 mld zł (+7 proc. r/r), a zarząd oczekuje wyraźnego przyspieszenia kontraktacji do końca roku (przyspieszenie przetargów drogowych, CPK, kontrakt na autostradę w Czechach dla którego spółka złożyła najkorzystniejszą ofertę na ponad 3 mld zł).

CD Projekt
Analitycy pozytywnie oceniaą CD Projekt na tle branży z GPW, biorąc pod uwagę silną pozycję bilansową, posiadane marki gier oraz harmonogram nowych produkcji na kolejne lata.
Spółka ogłosiła nowy dodatek fabularny do "Wiedźmina 3", który zostanie wydany w 2027 r. DLC otrzymało podtytuł "Pieśni przeszłości" i zadebiutuje na PlayStation 5, Xbox Series X i S oraz PC. Pod koniec września zadebiutowała wersja remastered "Wiedźmina 3" – jej wydanie spotkało się z bardzo dobrym przyjęciem i rekordami w liczbie graczy na Steamie, co zdaniem analityków powinno wspierać wyniki w IV kwartale
"Ponadto debiut drugiego sezonu serialu "Edgerunners", z uniwersum Cyberpunka, na Netflixie mocno pozytywnie wpłynęło w październiku na sprzedaż i liczbę graczy drugiej z głównych gier CD Projekt. Uważamy, że bieżący naplyw informacji oraz plany wydawnicze dotyczące "Wiedźmina 3" powinny sprzyjać poprawie sentymentu względem spółki w kolejnych miesiącach, nawet pomimo potwierdzenia, że planowany debiut "Wiedźmina 4" przesunął się na 2028 r." - dodają eksperci.
Comp
Analitycy pozytywnie postrzegają perspektywy spółki w segmencie SaaS (oprogramowanie jako usługa) dzięki solidnej bazie klientów i modelowi biznesowemu opartemu na powtarzalnych przychodach. Przypominają, że jednym z celów opracowanej przez spółkę strategii "Comp 2028 Security First" jest umocnienie pozycji lidera w Polsce jako dostawcy rozwiązań bezpieczeństwa cyfrowego dla wojska i administracji.
"W obecnym otoczeniu taki kierunek uważamy za bardzo perspektywiczny" - dodają.
Creotech Instruments
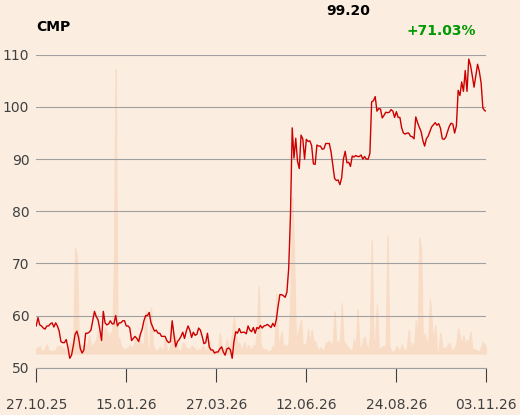
Inwestorzy ostatnio znów stracili wiarę w Crotech, a kurs po przekroczeniu 900 zł szybko spadł poniżej 800 zł. Analitycy BM BNP Paribas pozytywnie oceniają jednak perspektywy spółki z uwagi na rosnące wydatki na zbrojenia i skokowo rozwijający się segment systemów kosmicznych na świecie. Oczekują dalszej poprawy wyników w horyzoncie kolejnego roku i zwracają uwagę, że kolejne kontrakty z ESA mogą charakteryzować się wyższą rentownością z uwagi na niższe ryzyko techniczne.
Dadelo
Analitycy pozytywnie oceniają wysokie tempo wzrostu spółki - w I kwartale przychody wzrosły o 72 proc., a zysk netto i operacyjny zwiększyły się o prawie 150 proc. W II kwartale przychody wzrosły o 66 proc., EBITDA o 83 proc., a zysk netto o 69 proc.
"Rosnąca skala działalności pozwala budować spółce przewagę nad konkurentami w zakresie szerszej oferty, możliwości sfinansowania zakupu zapasów, inwestycji w marketing i otwierania nowych sklepów stacjonarnych. Pomimo inwestycji w zapasy i rozwój pozytywnym sygnałem jest poprawa marży brutto na sprzedaży, jak i przepływów pieniężnych z działalności operacyjnej. Ponadto Dadelo rozwija marki własne, na których osiąga lepszą rentowność" - dodają eksperci.
Mo-Bruk
Analitycy zwracają uwagę, że po okresie słabszych wyników będących rezultatem otoczenia rynkowego (niższe ceny, mniej utylizacji bomb ekologicznych) oraz niższych wolumenów związanych m.in. z okresem modernizacji spalarni ostatnie kwartały pokazały powrót spółki do wyższych wyników.
"Wsparciem pozostaje rosnące wykorzystanie mocy w zmodernizowanych zakładach oraz przejętych El-Kajo i Eco-Point. Dodatkowo na horyzoncie pojawia się coraz więcej przetargów na bomby ekologiczne, które historycznie charakteryzowały się większą rentownością. Mo-Bruk dzięki przewagom konkurencyjnym (osiągnięta skala, nowoczesne instalacje, mocny bilans) generuje wysoką rentowność oraz wolne przepływy pieniężne, co implikuje wysoką stopę dywidendy oraz pozwala na wzrost skali poprzez przejęcia, które zarząd chce sfinalizować jeszcze w bieżącym roku" - dodają eksperci.