

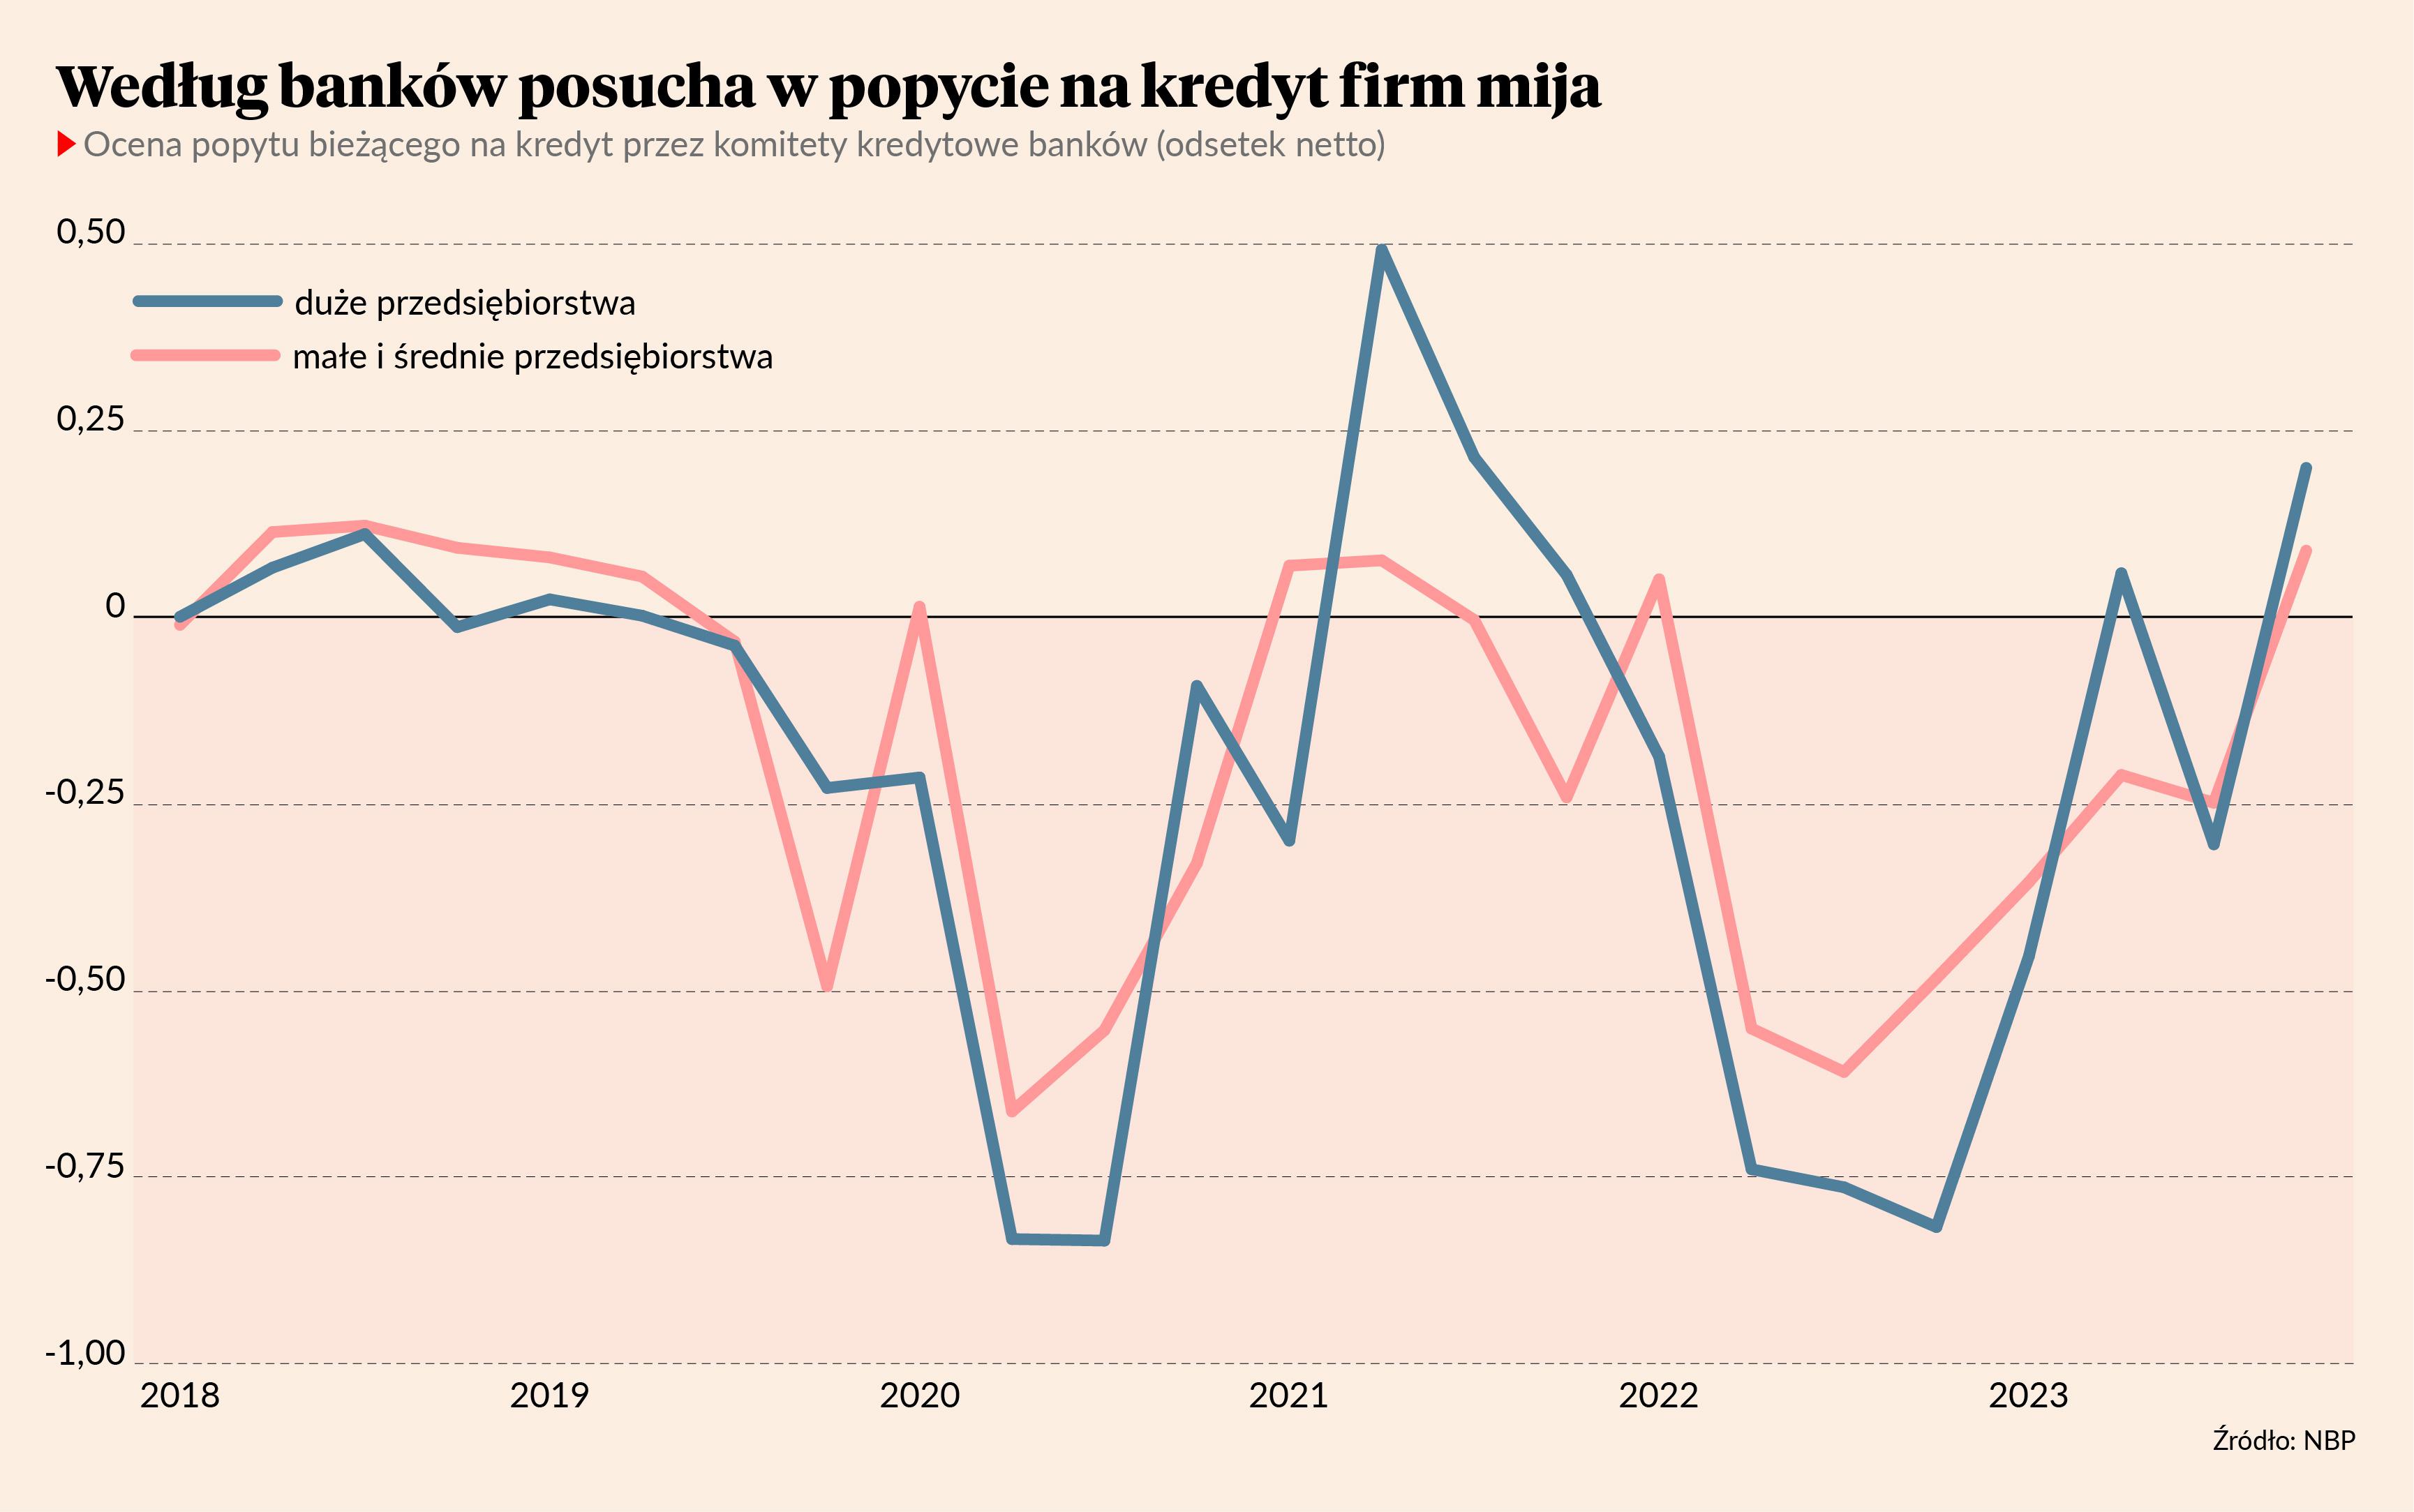
Po wielu kwartałach kredytowej posuchy coś drgnęło w popycie na finansowanie. Z kwartalnej ankiety prowadzonej przez NBP wśród komitetów kredytowych wynika, że odsetek netto komitetów raportujących wzrost popytu na kredyt długoterminowy jest dodatni w obu analizowanych grupach (firmy duże oraz MŚP). Stało się tak pierwszy raz od połowy 2021 r. Bardzo pozytywne są też prognozy popytu na najbliższe miesiące. W przypadku dużych firm wskaźnik prognoz jest na najwyższym poziomie od dokładnie 10 lat.
Może to być przejaw rosnącego optymizmu inwestycyjnego. Z wielu badań wynika, że poprawiają się nastroje i przewidywania wśród przedsiębiorstw. Jednocześnie niektórzy stawiają tezę, że dodatni wpływ na plany inwestycyjne mogła mieć zmiana rządu w Polsce i nadchodząca odwilż w relacjach między Warszawą a Brukselą. Jej bezpośrednim skutkiem może być odblokowanie pieniędzy z tzw. Krajowego Planu Odbudowy. Ostatnie sygnały z Komisji Europejskiej pod tym względem były bardzo pozytywne.
Ale też uważajmy, by z ankiet kredytowych nie wyciągać zbyt odważnych wniosków. W ostatnich dwóch latach ankiety wskazywały załamanie popytu na kredyt długoterminowy, a jednocześnie faktyczna aktywność inwestycyjna przedsiębiorstw systematycznie rosła. Ta rozbieżność mogła wynikać zarówno z kwestii statystycznych (za wzrost inwestycji może odpowiadać relatywnie ograniczona grupa największych firm), jak też z faktu, że kredyt nie jest najważniejszym źródłem finansowania nakładów na środki trwałe w Polsce. Rola kredytu wręcz się zmniejsza na korzyść kapitału własnego.
Najlepiej traktować wynik ankiet jako jeden z wielu pozytywnych sygnałów, element szerszego trendu, który sam w sobie może nie jest wystarczająco przekonujący, ale w zestawieniu z innymi danymi tworzy obraz ożywienia gospodarczego.
W ankiecie kredytowej widać jeszcze jedno ciekawe zjawisko — znaczącą redukcję popytu na kredyt krótkoterminowy związaną z obniżającym się finansowaniem kapitału obrotowego. Wśród dużych firm wskaźnik popytu na kredyt krótkoterminowy jest na najniższym poziomie od połowy 2020 r. W jakiejś mierze jest to pokłosie deflacji cen producentów, która sprawia, że ceny kupowanych produktów są coraz niższe. Ale jest to też prawdopodobnie objaw przedłużającego się cyklu wyprzedaży zapasów przez przedsiębiorstwa.