
„Po dwóch rozczarowujących latach pod względem dynamiki przychodów, w pierwszym półroczu tego roku doszło do zauważalnej poprawy. Wcześniejsze inwestycje w zespoły sprzedażowe i reorganizacja zaczęły przynosić wymierne efekty w postaci wzrostu sprzedaży” – napisano w raporcie.
Analitycy zwrócili też uwagę na przejęcie Digitall Concept, działającego w segmencie digital signage. Konsolidacja spółki ma rozpocząć się w III kwartale 2026 r., co powinno wesprzeć przychody grupy.
Analitycy ostrożni wobec marż
„Zarząd pozostaje przy tym ambitny i zakłada, że w kolejnym roku możliwy do osiągnięcia jest poziom 100 mln PLN przychodów” – dodano. BM Millennium przyjmuje jednak bardziej konserwatywne założenia dotyczące sprzedaży i podtrzymuje ostrożne oczekiwania wobec marż.
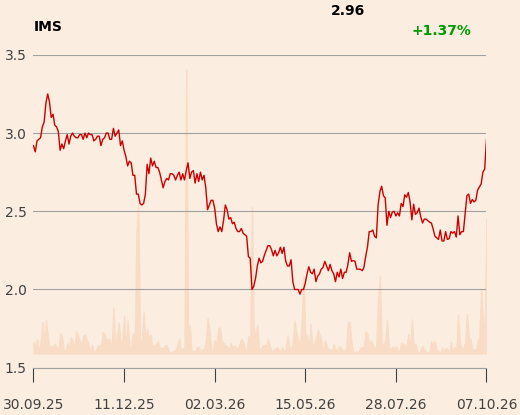
„Przeskalowanie działalności oznacza podwyższenie ceny docelowej dla akcji IMS do poziomu 3,71 zł za jeden walor (poprzednio 2,87 zł). Podtrzymujemy przy tym naszą rekomendację 'kupuj'” – napisano.
Rekomendację przygotowano w ramach Giełdowego Programu Wsparcia Pokrycia Analitycznego. Jej autorem jest Łukasz Bugaj.