

Emisja akcji bez prawa poboru, ale z pierwszeństwem dla znaczących akcjonariuszy, dzięki której do kasy spółki miało wpłynąć prawie 60 mln zł - takie były plany HiProMine, notowanego na NewConnect producenta białka owadziego. Na dużą emisję (nowe akcje miały stanowić do 34 proc. podwyższonego kapitału) w maju zgodziło się walne zgromadzenie, a kilka tygodni ruszyła budowa księgi popytu. Teraz cały proces został zawieszony.
"Po przeprowadzeniu analizy deklaracji zainteresowania objęciem akcji serii S złożonych przez inwestorów w toku budowania księgi popytu, jak również możliwość realizacji zakładanych celów emisyjnych spółki, zarząd uznał, że kontynuowanie procesu oferowania na obecnym etapie nie leży w najlepszym interesie spółki i zdecydował o jego zawieszeniu" - głosi komunikat spółki.

Miliarder na pokladzie
HiProMine nie wyklucza, że w przyszłości zaoferuje akcje ponownie, jeśli warunki rynkowe i zainteresowanie inwestorów będą to uzasadniały. Jednocześnie zapewnia, że rezygnacja z emisji na tym etapie nie zmienia strategii.
HiProMine, notowane na NewConnect od 2022 r., produkuje białko i dodatki do pasz oraz karmy dla zwierząt domowych na bazie owadów z gatunku Hermetia illucens. To gatunek muchówki.
Największym akcjonariuszem spółki jest pośrednio i bezpośrednio Krzysztof Domarecki, założyciel produkującej chemię budowlaną Grupy Selena. Przedsiębiorca wszedł do HiProMine jako inwestor w 2017 r., a na początku czerwca został prezesem spółki.
- Jestem inwestorem HiProMine od dekady, od czasu, gdy firma stawiała pierwsze kroki. W ostatnich kilku latach stało się dla mnie jasne, że spółka wygrała światowy wyścig technologiczny o to, kto dostarczy wysokiej jakości komponenty funkcjonalne na bazie owadów do żywienia zwierząt gospodarczych i domowych. Wyzwaniem jest jednak przełożenie pozycji lidera technologicznego na działalność operacyjną i komercyjną w Europie oraz na innych rynkach. Na tym się trochę znam, dlatego chcę pomóc HiProMine w komercjalizacji - tłumaczył w PB Krzysztof Domarecki.
Niskie przychody, wysokie straty
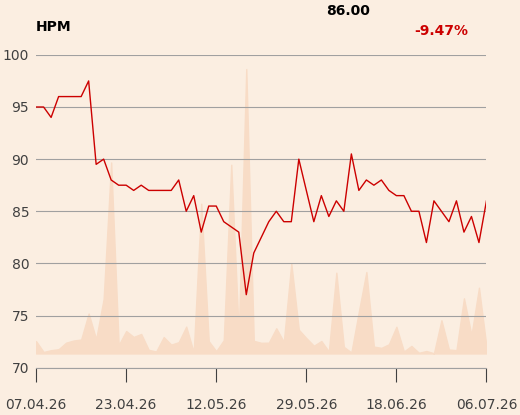
Spółka jest obecnie wyceniana na GPW na 116 mln zł. W ciągu ostatniego roku jej kurs spadł o blisko 40 proc. W pierwszym kwartale miała 2,7 mln zł przychodów, notując 14,8 mln zł straty netto. Na koniec marca miała 17,3 mln zł gotówki na kontach. Emisja miała pozwolić na spłatę wartych 15 mln zł obligacji wyemitowanych w 2024 r., których termin wykupu przypada w marcu przyszłego roku (oprocentowanych na WIBOR1M plus 6 pkt proc. marży), a także na finansowanie działalności operacyjnej do czasu osiągnięcia rentowności.