


CD Projekt ponownie znalazł się w gronie spółek polecanych przez ekspertów z Domu Maklerskiego BOŚ, szybko opuścił je natomiast Cloud Technologies. Zobacz spółki, które polecają eksperci domu maklerskiego>>
Analitycy DM BDM obniżyli z "akumuluj" do "trzymaj" rekomendację dla akcji BioMaximy. Cenę docelową wyznaczyli na 9,77 zł. W porównaniu do raportu z maja obniżone zostało o około 20 proc. prognozy przychodów na lata 2026-28, a prognoza EBITDA na ten rok została zmniejszona z 9,9 do 6,5 mln zł.
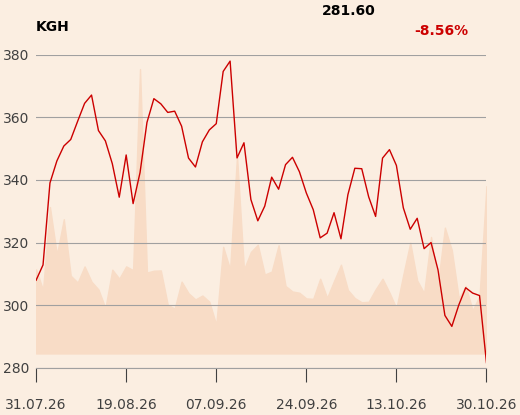
Tomasz Duda, analityk BM Pekao, obniżył z "kupuj" do "trzymaj" rekomendację dla akcji KGHM. Cene docelową wyznaczył na 328,7 zł.
Piotr Bogusz, analityk Erste, radzi realizować zyski z ostatniej zwyżki notowań Dino Polska. Rekomendację obniżył z "akumuluj" do "trzymaj", a cena docelowa to 39,40 zł.
Paweł Puchalski, anality Erste BM, obniżył z "lepiej od rynku" do "neutralnie" rekomendację dla akcji JSW. Cena docelowa to 31 zł.
Analityk Oddo BHF po wynikach Alior Banku za III kwartał podniósł rekomendację do "lepiej od rynku" i wyznaczył cenę docelową na 158 zł.

Analityk Erste Biura Maklerskiego obniżył rekomendację dla Diagnostyki do "neutralnie". W górę - do "lepiej od rynku" poszła za to rekomendacja dla Benefitu Systems.
Dom Maklerski BOŚ wziął pod lupę giełdowe spółki energetyczne.
"W naszym bazowym scenariuszu na 2027 r. dla sektora energetycznego zakładamy wyższe niż poprzednio marże w segmentach energetyki konwencjonalnej i OZE, jednocześnie obniżając prognozy dla segmentów dystrybucji i obrotu" - napisał w raporcie z 20 października Łukasz Prokopiuk, analityk tej instytucji.
Enea na najwyższym podium
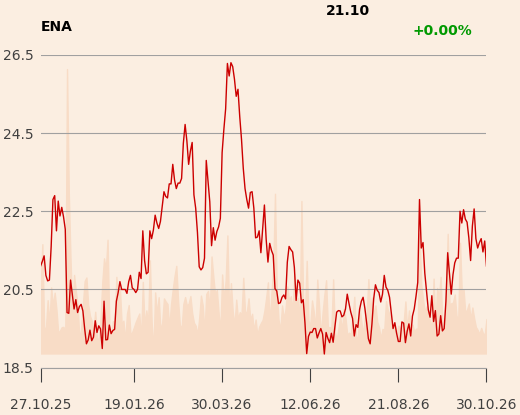
Za preferowaną przez specjalistę spółkę sektora energetycznego uznana została Enea. Dlatego cena docelowa w horyzoncie 12 miesięcy została podniesiona z 24 do 30 zł. Kurs rynkowy oscylował w piątek w okolicy 21,5 zł.
-Uważamy, że struktura biznesowa Enei najlepiej wpasowuje się w przyjęty przez nas scenariusz. Po pierwsze, Spółka ma stosunkowo wysoki udział aktywów energetyki konwencjonalnej, które mogą stać się największym beneficjentem obecnych warunków na rynku energii. Po drugie, w porównaniu z Tauronem czy PGE, Enea wydaje się jedyną spółką, która realnie może skorzystać z oczekiwanego wzrostu cen węgla. Po trzecie, w naszym scenariuszu relatywnie nieduża ekspozycja Enei na poziom detalicznych taryf energetycznych może się okazać
przewagą - argumentuje Łukasz Prokopiuk.
Rekomendacja fundamentalna dla Enei pozostała na poziomie "kupuj", a relatywna "przeważaj"
PGE za plecami Enei
Łukasz Prokopiuk podtrzymał też pozytywne nastawienie do walorów PGE. W tej spółce widzi nieco mniejszy potencjał niż w Enei, niemniej PGE również otrzymała rekomendację "kupuj" i "przeważaj". Cena docelowa została natomiast podniesiona z 14 do 20 zł, przy kursie rynkowym na poziomie 16-16,60 zł obserwowanym w piątek.
-PGE była naszym faworytem w poprzednich miesiącach, ponieważ oczekiwaliśmy (i nadal oczekujemy) znacząco wyższej dynamiki EBITDA w br. niż w Tauronie czy Enei. Jednak ostatnio kurs akcji PGE zachowywał się znakomicie i naszym zdaniem zdyskontował wiele pozytywnych czynników - uzasadnia specjalista.
Tauron został w tyle
Pomimo pozytywnego nastawienia do sektora energetycznego Łukasz Prokopiuk zaleca natomiast więcej ostrożności w przypadku akcji Tauronu. Rekomendacja fundamentalna pozostała co prawda na poziomie "trzymaj", ale relatywna spadła do "niedoważaj". Jednocześnie projekcja cenowa została obniżona z lipcowego poziomu 10 zł do 9 zł obecnie. To odpowiada notowaniom spółki obserwowanym w trakcie piątkowego handlu.
-W porównaniu z PGE czy Eneą, oba segmenty: dystrybucji i obrotu Tauronu mają stosunkowo wysoki udział w EBITDA, co jest niekorzystnym czynnikiem w naszym podstawowym scenariuszu zakładającym ryzyka regulacyjne - wyjaśnia Łukasz Prokopiuk.