
Amerykańskie rynki akcji kontynuowały we wtorek wzrost choć pierwsza część sesji tego nie zapowiadała. Zbliżająca się debata Kamali Harris i Donalda Trumpa nie zniechęciła inwestorów do zakupów. Popyt przejął inicjatywę jeszcze przed półmetkiem handlu. Inwestorzy kupowali przede wszystkim akcje dużych spółek wzrostowych, głównie technologicznych, które były mocno przecenione w ubiegłym tygodniu. Jest przekonanie, że publikowane w środę dane potwierdzą dalszy spadek inflacji w sierpniu i pozwolą na obniżki stóp procentowych na kolejnych posiedzeniach Fed w tym roku. Pozytywnym sygnałem była wiadomość o rekordowym spadku cen produktów spożywczych w sierpniu w handlu internetowym. Ogólny obraz rynku psuła przecena banków, w tym przede wszystkim JP Morgan i Goldman Sachs, ciągnąca w dół Średnią Przemysłową Dow Jones. W przypadku pierwszego spowodowała ją sugestia jednego z przedstawicieli banku pogorszenia dochodów odsetkowych netto w 2025 roku, co nasiliło obawy związane z oczekiwanymi obniżkami stóp procentowych. Do spadku notowań Goldman Sachs przyczynił się prezes David Salomon, który mówił o możliwości znaczącego spadku przychodów banku, wynikającego z osłabienia handlu na rynkach finansowych, a także redukcji portfela inwestycji private equity. Niektórzy analitycy wskazywali również, że spadek notowań banków był „sprzedawaniem newsa” po tym jak przedstawiciel Fed potwierdził we wtorek złagodzenie pierwotnie postulowanego zaostrzenia wymagań kapitałowych dla banków.
Obligacje USA nadal drożały we wtorek. W przypadku 2-letnich rentowność zeszła do 3,6 proc. i była najniższa od 12 września 2022 roku. Rentowność obligacji 10-letnich USA zmniejszyła się do 3,69 proc. i była najniższa od 1 czerwca 2023 roku.
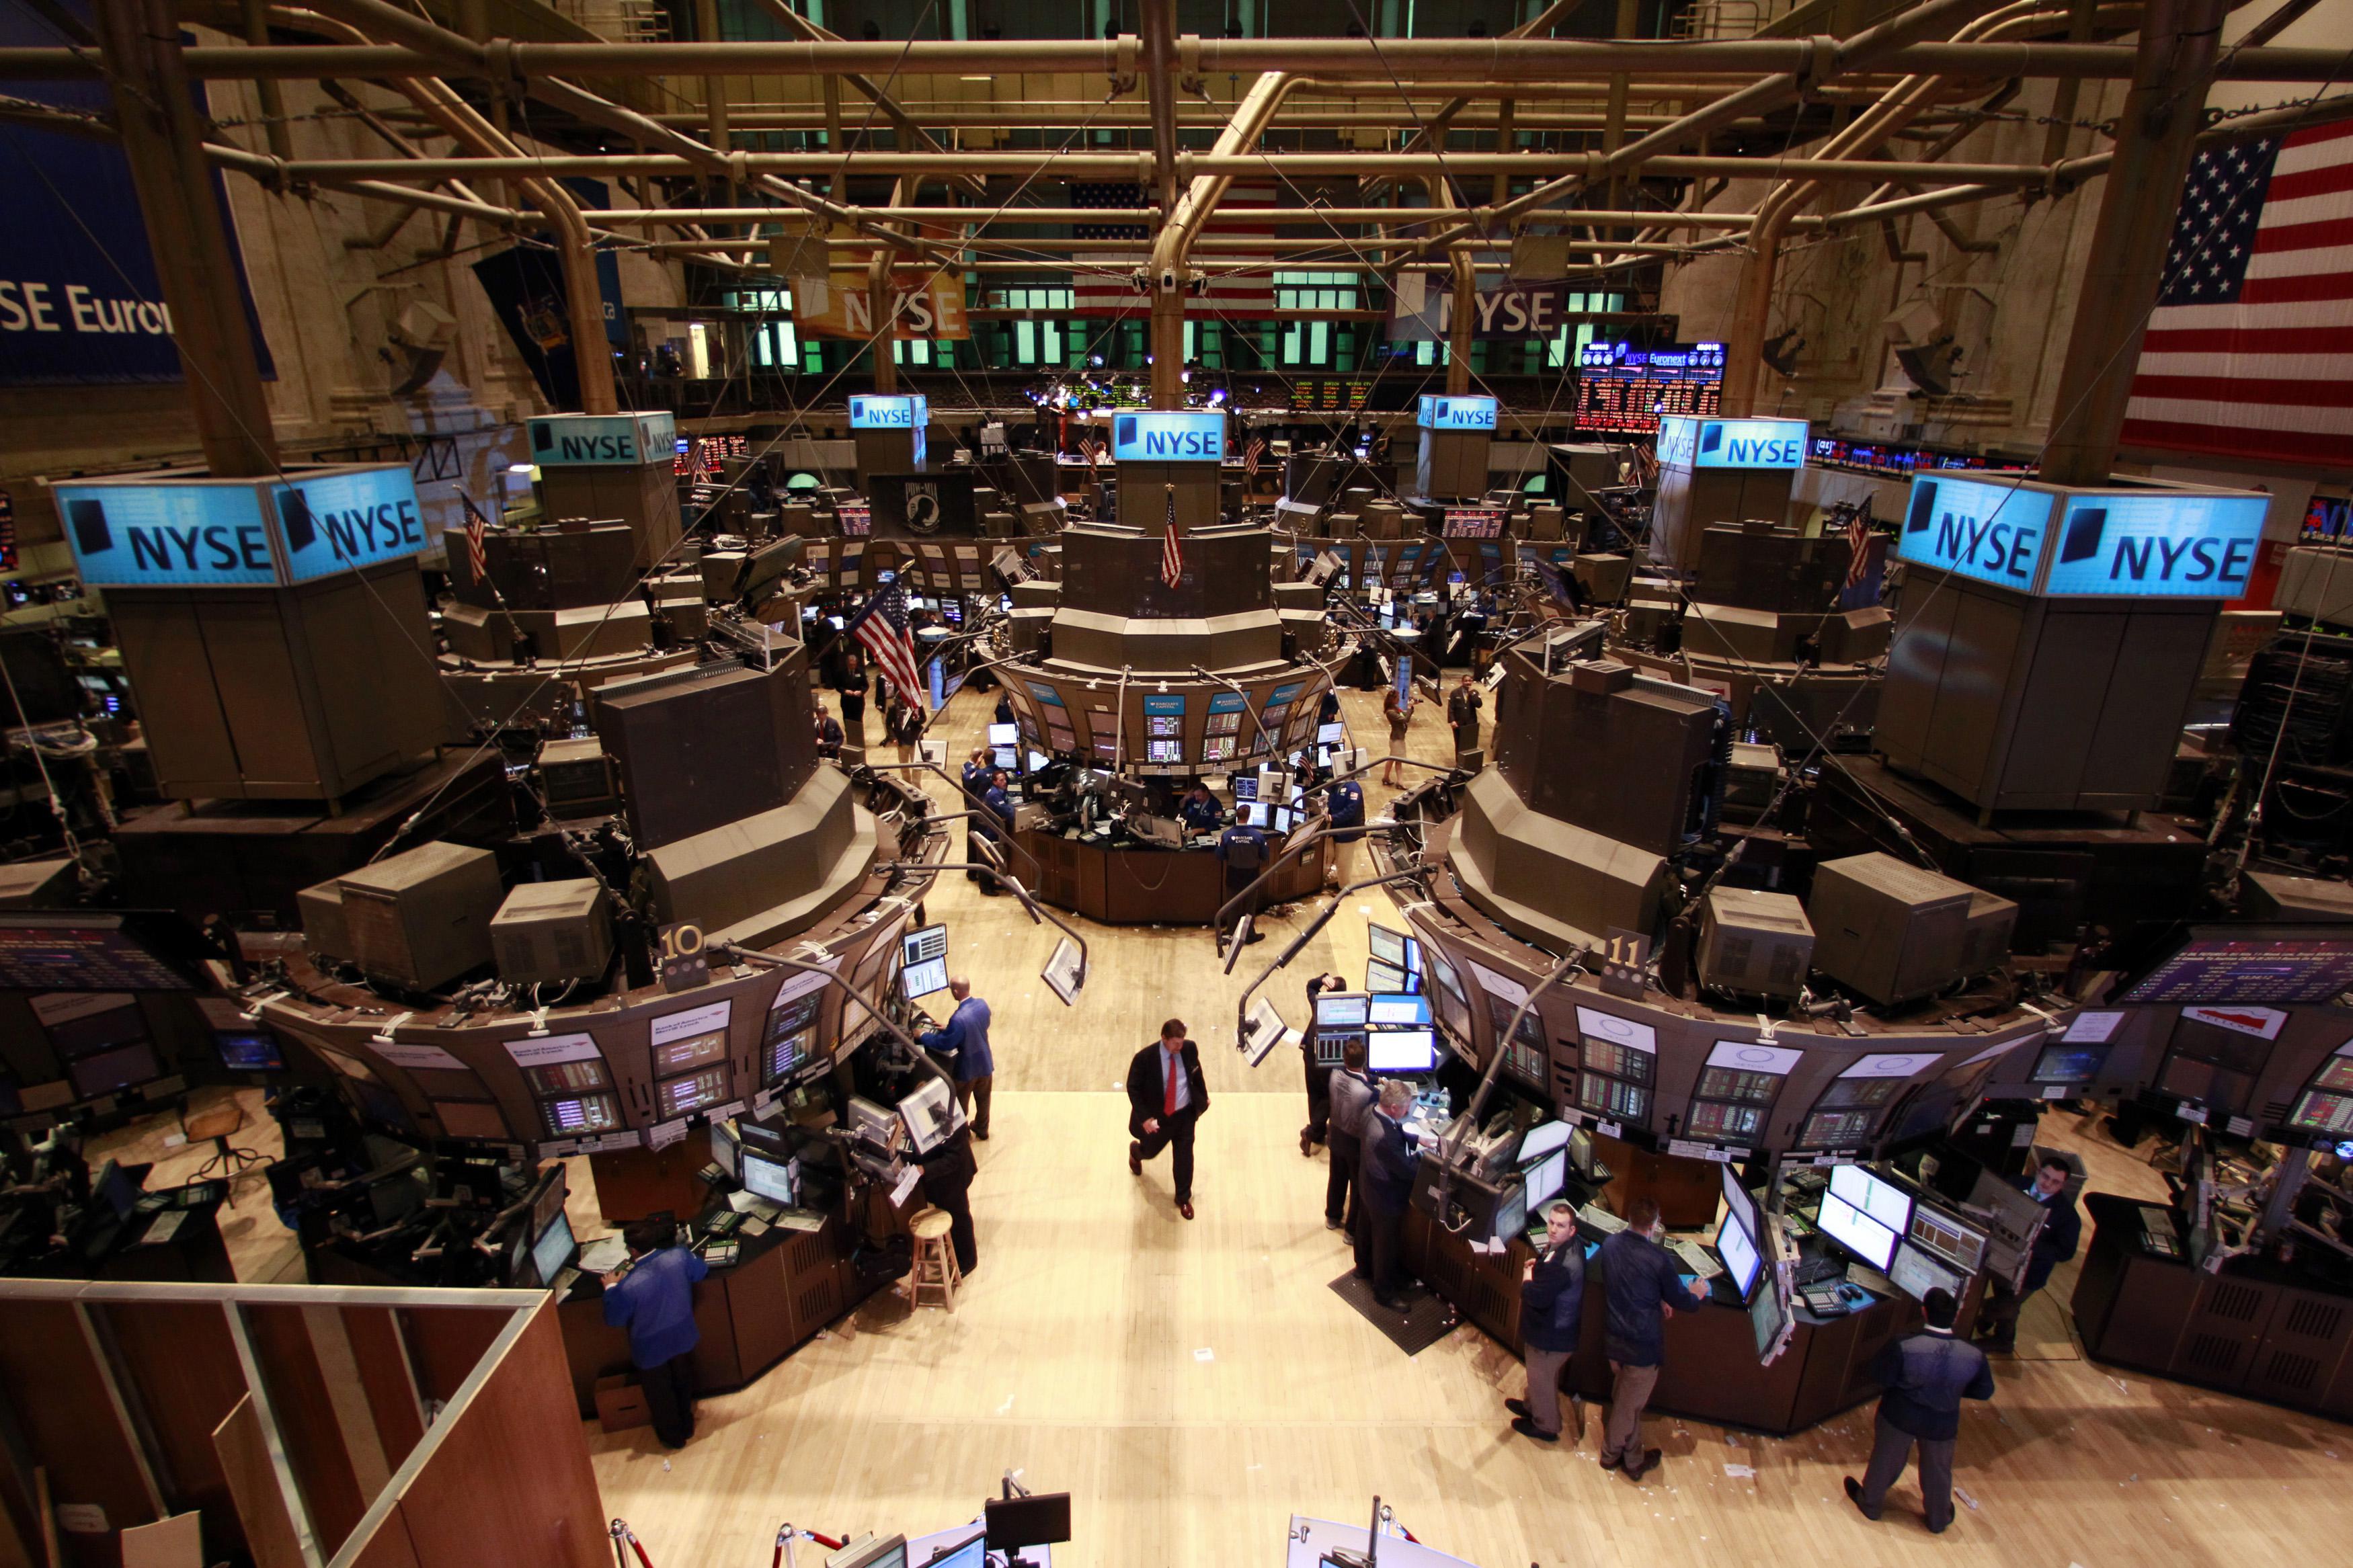
53 proc. spółek z S&P500 drożało na zamknięciu sesji. Najmocniej w indeksie i do rekordowego poziomu rósł kurs Oracle (11,4 proc.). Gigant rynku oprogramowania miał wyższy niż oczekiwano zysk kwartalny, a popyt na AI napędza coraz bardziej jego biznes chmury obliczeniowej. Wśród pozostałych najmocniej drożejących spółek z S&P500 były takie technologiczne blue chipy, jak Broadcom (5,25 proc.), Tesla (4,6 proc.) i AMD (3,4 proc.). Ogólnie popyt przeważał w 9 z 11 głównych segmentach rynku. Najmocniej drożały spółki nieruchomości (1,8 proc.), dostawcy dyskrecjonalnych dóbr konsumpcyjnych (1,4 proc.) i spółki IT (1,2 proc.). Jedyne segmenty z przewagą podaży, to finansowy (-1,0 proc.) i energii (-1,9 proc.), któremu zaszkodził spadek notowań ropy do poziomu z 2021 roku.
Choć Średnia Przemysłowa Dow Jones spadła, to spośród 30 wchodzących w jej skład blue chipów tyle samo drożało co taniało. Wśród pierwszych najmocniej rosły kursy Amazon.com (2,4 proc.), Verizon Communications (2,15 proc.) i Microsoftu (2,1 proc.). Najmocniej przecenione zostały American Express (-2,2 proc.), Goldman Sachs (-4,4 proc.) i JP Morgan (-5,2 proc.).
Spośród 3,3 tys. spółek z Nasdaq Composite więcej drożało niż taniało. Tak samo było wśród tych o największej kapitalizacji. Wzrosły kursy czterech technologicznych blue chipów z tzw. wspaniałej siódemki. Najmocniej drożały akcje Tesli (4,6 proc.). Najsłabiej wyglądały notowania Apple (-0,4 proc.) i Alphabet (-0,03 proc.). We wtorek europejski trybunał zdecydował, że producent iPhone’ów ma zapłacić w Irlandii należne 13 mld EUR podatku, podtrzymał również decyzję o 2,4 mld EUR kary nałożonej na Google, które należy do Alphabet.