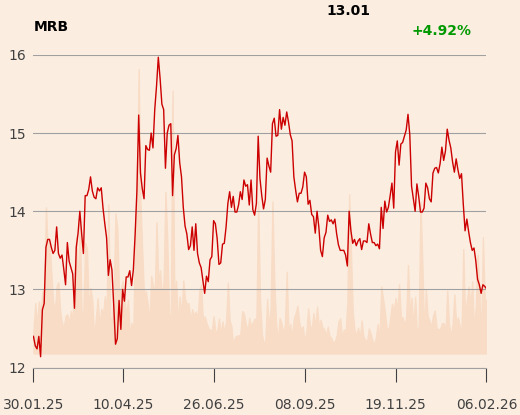
Raport wydano przy kursie 13 zł.
"Sentyment do Mirbudu, w ostatnich miesiącach (kurs spadł o 12 proc. w miesiąc) uległ wyraźnemu schłodzeniu. Pierwotna ofensywa kolejowa Mirbudu ostatecznie spaliła na panewce – pomimo złożenia najniższych ofert na dwóch dużych przetargach PKP PLK (Tymbark – Limanowa oraz E75 Rail Baltica, łącznie ~4mld zł) ostatecznie oba projekty przypadły innym, większym GW. W związku z powyższym, znacząco ścinamy nasze założenia kontraktacyjne w tej linii biznesowej w najbliższych latach – z ok. 1,5 mld zł do raptem 500 mln zł rocznie" - napisano w raporcie.
"Niemniej, najgorsze wydaje się być już za Mirbudem, a publikacja wyników za IV kw. może, naszym zdaniem, wiązać się z odwróceniem negatywnego newsflowu. Stawiamy tezę, choć z dużą dozą ostrożności, że FY26E może pozytywnie zaskoczyć pod kątem marż w segmencie budowlanym" - dodano.
Raport powstał w ramach Programu Wsparcia Pokrycia Analitycznego GPW.
Depesza jest skrótem rekomendacji, której autorem jest David Sharma. W załączniku do depeszy znajduje się plik PDF z wymaganymi prawem informacjami Trigon DM.
Data pierwszego rozpowszechnienia raportu to 6 lutego, godzina 7:30