

Warszawski Comp to technologiczna grupa wyspecjalizowana w rozwiązaniach z zakresu cyberbezpieczeństwa, a także krajowy lider na rynku urządzeń fiskalnych. Spółka korzysta na zwiększaniu wydatków na obronność, podpisała trzy kontrakty w ramach unijnego programu SAFE o łącznej wartości netto 1,18 mld zł (z uwzględnieniem dodatkowych opcji), których realizacja odbędzie się w latach 2027-30.
SAFE daje lepsze marże
-Zakładamy w przypadku tych kontraktów znacząco wyższe marże niż realizowane historycznie przez segment IT Compu i liczymy tutaj na wsparcie dużego udziału własnych rozwiązań kryptograficznych - uważa Tomasz Rodak, analityk DM BOŚ.
W raporcie przygotowanym 8 września specjalista postanowił w tej sytuacji podwyższyć prognozy marży operacyjnej segmentu IT w latach 2027-28 do 16-17 proc. wobec 13 proc. w roku 2024. Biorąc pod uwagę zdobyte kontrakty Tomasz Rodak podwyższył także prognozę EBITDA (zysk operacyjny plus amortyzacja) na lata 2026/ 2027/ 2028 odpowiednio do 161,9 mln zł, 213,5 mln zł i 235,1 mln zł.
-Nasze założenia uwzględniają jedynie gwarantowane kontrakty, pomimo deklaracji zarządu, że dodatkowe opcje również zostaną zrealizowane. Jednak zakładamy, że część kontraktów musiała już być uwzględniona w oficjalnych prognozach spółki - wyjaśnia analityk.
Dodaje przy tym, że obecne prognozy EBITDA są o 3-7 proc. wyższe niż cele przyjęte w programie motywacyjnym firmy.
Było dyskonto, teraz jest premia
Efektem optymistycznych założeń wynikowych jest zmiana wyceny akcji Compu w horyzoncie 12 miesięcy, która wzrosła do 98 zł (poprzednio 64,5 zł) . Jednak zalecenia inwestycyjne poszły w dół. Długoterminowa rekomendacja fundamentalna została obniżona z "kupuj" do "trzymaj", a krótkoterminowa relatywna z "przeważaj" do "neutralnie".
-Kluczową zmianą w naszej tezie inwestycyjnej jest wycena. Przez kilka poprzednich lat za jeden z ważniejszych pozytywnych katalizatorów uznawaliśmy założenie, że znaczące dyskonto Compu wobec polskich i europejskich integratorów IT stopniowo się zmniejszy - wyjaśnia Tomasz Rodak.
I tak właśnie się stało, a nawet więcej.
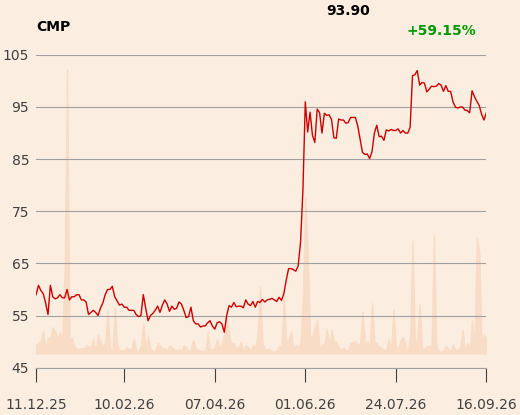
-Dyskonto na poziomie 45 proc. obserwowane w maju 2024 r. przekształciło się obecnie w ok. 8-proc. premię, po tym jak kurs akcji spółki wzrósł o ponad 45 proc. od ogłoszenia pierwszego kontraktu w ramach programu SAFEe i ponad 10-krotnie od wydania naszej rekomendacji "kupuj" w grudniu 2022 r. - wylicza specjalista.
Jego zdaniem wzrost kursu Compu, który oscyluje ostatnio w okolicach 92-99 zł, w większości zdyskontował już oczekiwaną poprawę zysków. Dlatego potencjał dalszego wzrostu w coraz większym stopniu zależy od sprawnej realizacji kontraktów, osiąganych marż i zdolności zbudowania portfela po zakończeniu programu SAFE.
Dystrybucja raportu DM BOŚ nastąpiła 9 września 2026 r., a zastrzeżenia prawne znajdują się tutaj.