
Być może nie powiniem być tak zaskoczony, w końcu WIG w styczniu zyskał 6,5 proc., ale już przyzwyczaiłem się, że moje wyniki raczej w większym niż mniejszym stopniu odstają od szerokiego indeksu - czasem są lepsze, czasem gorsze. Na razie generalnie gorsze (tak było w dziewięciu na piętnaście miesięcy), bo filarami mojego portfela są małe i średnie spółki, a nie blue chipy, które ciągnęły w górę warszawską giełdę w 2025 r.
Dobre akcje, bo polskie
W tym roku WIG20 nadal radzi sobie świetnie, ale minimalnie wyższą stopę zwrotu osiągnął mój faworyt - mWIG40. ETF na ten indeks przyniósł mi już 50 proc. zysku w ciągu nieco ponad 13 miesięcy. Co ciekawe, jest to rezultat prawie cztery razy lepszy od stopy zwrotu ETF-a na amerykański indeks S&P 500. Kiedy decydowałem się na inwestowanie głównie w polskie akcje, niektórzy z was komentowali, że proporcje w portfelu powinny być całkiem inne - dużo zagranicy, mało "planktonu" z GPW. Na razie miałem rację, a na kolejne miesiące patrzę z optymizmem. Tomasz Hońdo z Quercus TFI sprawdził statystyki z ostatnich dwudziestu lat i dostrzegł pewną prawidłowość. Jeśli rok zaczynał się od mocnego uderzenia (stopy zwrotu WIG w styczniu przekraczającej 6 proc.), to w pozostałych jedenastu miesiącach również był na plusie i zwyżka była najczęściej dwucyfrowa.
Cierpliwość popłaca
W inwestowaniu staram się nie wykonywać nerwowych ruchów. Z tyłu głowy mam doświadczenia mojego estońskiego kolegi Toomasa, który napisał kiedyś, że największy krach w jego portfelu to ten, który się nigdy nie wydarzył.
Chodziło o to, że kilka lat temu inwestorzy drżeli o skutki wojny handlowej i poczynania Donalda Trumpa, co skłoniło Toomasa do zredukowania pozycji w najważniejszych spółkach z portfela, m.in. Microsofcie i Nvidii. Tymczasem gdyby nie dotykał klawiatury, jego rachunek byłby dzis wart kilkadziesiąt tysięcy euro więcej i do celu w postaci 1 mln EUR byłoby bliżej.

Nikt oczywiście nie da gwarancji, że rynki szybko przetrawią takie obawy i wrócą do zwyżki, ale na poziomie poszczególnych spółek trzymam się swoich założeń - i dlatego nie sprzedałem np. akcji Diagnostyki, kiedy pokaźne zyski realizowali zarządzający niektórymi funduszami (a pewnie też liczne grono drobnych inwestorów). Kurs w pewnym momencie spadł nawet do 160 zł, czyli o jedną czwartą od szczytu, ale pod koniec stycznia wrócił powyżej 200 zł.
Nie wykręciłem na pewno najlepszego wyniku na świecie (choć w 2025 r. pobiłem wielu profesjonalnych zarządzających funduszami polskich akcji), ale staram się nie ścigać z innymi i nie podejmować ryzyka, z którym bym się źle czuł.
Wcześniej podobnie było z Eneą, gdzie notowania osunęły się o około 20 proc., ale teraz zmierzają w stronę niedawnego szczytu.
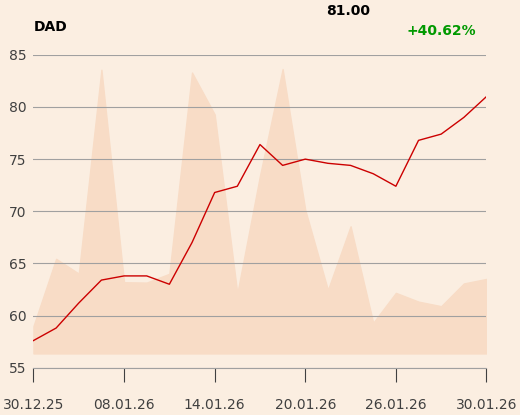
Cierpliwość popłaciła też z Dadelo, gdzie w pierwszych tygodniach po mojej decyzji o zakupach przy cenie około 60 zł mogłem nabrać wątpliwości co do jej słuszności. Kurs był po długiej, dynamicznej fali wzrostowej, więc przerwę łatwo było uzasadnić. W koncu jednak mój scenariusz zaczął się realizować - w styczniu akcje podrożały o ponad 40 proc., a impulsem były wstępne dane o sprzedaży w IV kwartale 2025 r. Przychody wzrosły o 58,5 proc. r/r do 65 mln zł, a marża brutto zwiększyła się o 60,3 proc. Jak wyjaśnił zarząd, głównymi czynnikami wzrostu były stałe poszerzanie oferty sklepu internetowego, ciągle rosnąca popularność marki Centrumrowerowe.pl oraz prowadzona sprzedaż w już pięciu sklepach stacjonarnych (w Warszawie, we Wrocławiu, w Gdańsku, w Poznaniu i w Krakowie).
Czekam jeszcze na porządne odbicie kursu Arlenu, który spadał jak kamień w wodę od października do grudnia i nieśmiało odbił dopiero na początku tego roku. Inwestorzy - w tym ja - mieli prawo być rozczarowani, bo dynamika wyników nie jest taka, jaką obiecywał zarząd przy okazji pierwszej oferty publicznej. Postanowiłem jednak dać spółce ostatnią szansę i poczekam do wyników za I kwartał (zostaną opublikowane 26 maja). Na razie zarząd zrealizował przynajmniej jedną obietnicę - rozpoczęto przejęcie zakładów odzieżowych z Tarnowskich Gór. Dzięki temu firma ma stworzyć nową linię produktów, w szczególności mundurów galowych i wyjściowych dla slużb w Polse i państwach NATO.
Inwestor jest jak rolnik?
Znacie takie powiedzenie "Rolnik śpi, a mu rośnie"? Od początku lutego wartość mojego portfela wzrosła o ponad 1,2 tys. zł (+1,8 proc. m/m) i przekroczyła 71 tys. zł. Hossa pomnożyła moje początkowe 50 tys. zł już o ponad 21 tys. zł w 15 miesięcy. Stopa zwrotu wynosi więc 42 proc. Nie wykręciłem na pewno najlepszego wyniku na świecie (choć w 2025 r. pobiłem wielu profesjonalnych zarządzających funduszami polskich akcji), ale staram się nie ścigać z innymi i nie podejmować ryzyka, z którym bym się źle czuł. Dlatego wydłuża się lista walorów, które teoretycznie mógłbym mieć w portfelu, żeby jeszcze więcej zarobić - ale z różnych powodów nie mam. KGHM, srebro, złoto, Creotech Instruments... To już materiał na inny wpis, ale przynajmniej mogę spać spokojnie - spadek na pojedynczej sesji o 20-30 proc. byłby dla mnie chyba zbyt ciężkim doświadczeniem.
Cześć, jestem Inwestor Wojtek, postać, za którą stoją doświadczeni dziennikarze giełdowi i analitycy PB. Chcę za 24 lata mieć w portfelu 1 mln zł. Inwestuję prawdziwe pieniądze (zacząłem od 50 tys. zł) w akcje, obligacje i inne instrumenty finansowe. Chcę edukować i promować inwestowanie na rynku kapitałowym. Jestem transparentny: z odpowiednim wyprzedzeniem napiszę, że zamierzam kupić lub sprzedać dane walory.
Skład mojego portfela i stopę zwrotu można obserwować na notowania.pb.pl/inwestor-wojtek.
Zachęcam też do zapisania się na mój newsletter>> oraz wysłuchania podcastów>>