
Nastroje na europejskim rynku akcji psują sygnały sugerujące mniejsze niż zakładano luzowanie polityki pieniężnej w tym roku, zarówno przez EBC jak i przez Fed. Lepsze niż oczekiwano wskaźniki aktywności gospodarek oznaczają, że banki centralne będą mogły dłużej utrzymywać wysokie stopy procentowe aby uzyskać większą pewność co do trwałości spadku inflacji. Negatywną wiadomością w piątek był również zaskakujący duży spadek sprzedaży detalicznej w Wielkiej Brytanii.
W Stoxx Europe 600 najmocniej tanieją akcje hiszpańskiego koncernu energetycznego Acciona (-7,3 proc.) po tym jak ostrzegł, że może nie osiągnąć prognozowanego w tym roku zysku EBITDA. Wśród najmocniej drożejących w piątek spółek jest Renault (2,8 proc.). Francuski koncern motoryzacyjny ogłosił wykup części akcji. UBS wycofał mu również rekomendację „sprzedaj”.
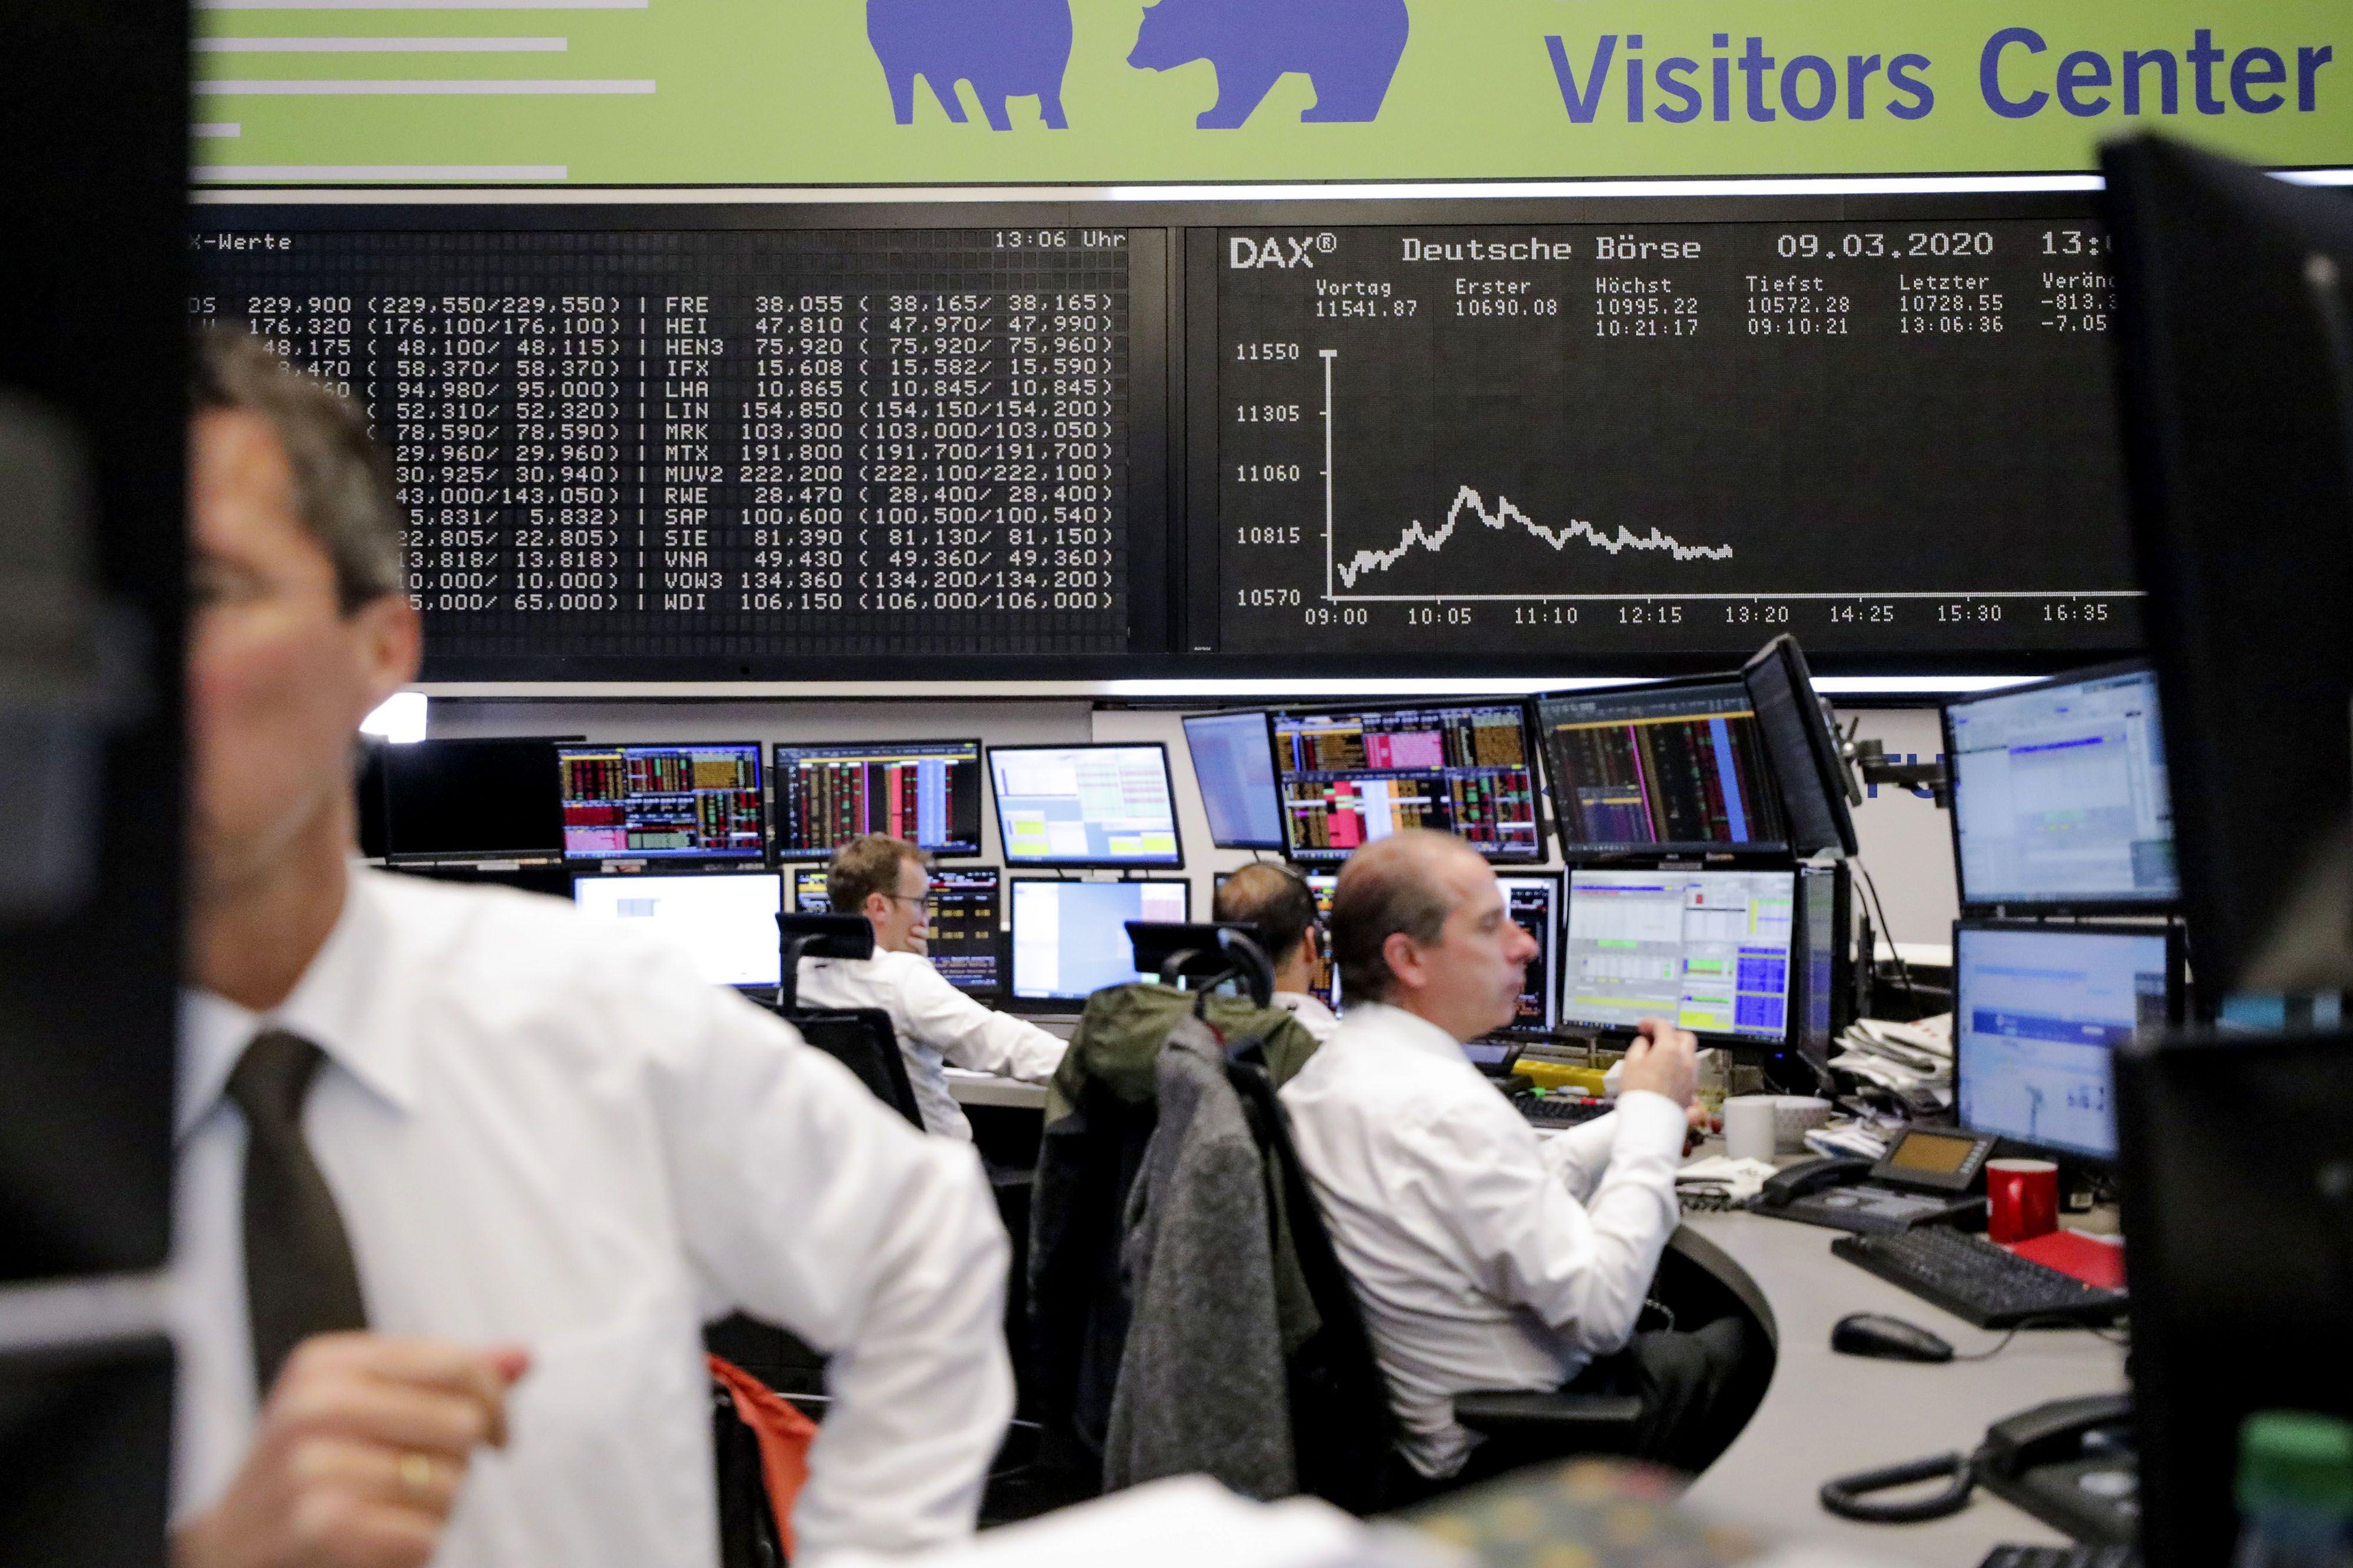
Podaż przeważa w 17 z 19 głównych segmentach europejskiego rynku akcji. Najmocniej tanieją spółki technologiczne (-0,9 proc.), najmocniej dotąd drożejące w tym tygodniu. Widać również większą podaż akcji spółek użyteczności publicznej (-0,75 proc.) oraz banków (-0,7 proc.). Jedyne segmenty z przewagą popytu, to handel detaliczny (0,6 proc.) i motoryzacja (0,5 proc.).
Giełdy w Londynie i Frankfurcie spadają najmocniej wśród największych europejskich rynków akcji. FTSE100 i DAX tracą ok. 0,4 proc. Wśród najmocniej taniejących spółek są m.in. finansowe St. James's Place (-2,3 proc.) i Lloyds Banking Group (-1,7 proc.), a także biofarmaceutyczny Sartorius (-3,55 proc.). W Paryżu CAC40 spada o prawie 0,2 proc., a największą zniżkę kursu notuje Airbus (-1,0 proc.).