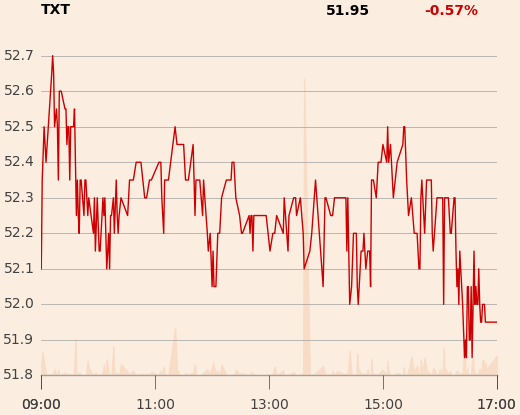
Text miał w pierwszym kwartale roku finansowego 2026/27 (czyli w okresie od kwietnia do czerwca ) 29,1 mln zł zysku netto wobec 31 mln zł zysku rok wcześniej. Wynik okazał się niższy od konsensu, który zakładał 32,5 mln zł. EBITDA spadła w tym okresie o 7,4 proc. r/r, do 38,6 mln zł. Konsens PAP Biznes zakładał 42 mln zł wyniku EBITDA. Przychody wyniosły 83,2 mln zł. Były 1,9 proc. niższe r/r i 5,1 proc. niższe od konsensu, który zakładał 87,7 mln zł przychodów.
W dolarze amerykańskim przychody za I kw. wyniosły 22,61 mln wobec 22,15 mln rok wcześniej, co oznacza wzrost o 2,1 proc. Text podał, że na wynik wpływ miało zakończenie grandfatheringu cenowego (czyli gwarancja zachowania ceny) dla klientów produktu LiveChat. To przełożyło się na zdecydowany wzrost MRR (Monthly Recurring Revenue) spółki.
Dłuższe plany stabilizują przychody
"Jednocześnie jednym z jego efektów było przeniesienie się wielu klientów z płatności miesięcznych na plany roczne, co jest związane z rabatem od nowej ceny. Przejście wielu klientów na plany roczne przełożyło się na wzrost przychodów przyszłych okresów (zobowiązania wynikające z kontraktów z klientami) do rekordowego poziomu 77,2 mln zł (67 mln zł w poprzednim kwartale i 70,4 mln zł przed rokiem). Uznajemy to za pozytywne zjawisko zwiększające stabilność naszego biznesu, choć ograniczyło pozytywny efekt na poziomie MRR” - napisano.
Wartość MRR (Monthly Recurring Revenue) na koniec czerwca 2026 r. wyniosła 7,46 mln USD. To wzrost o 4 proc. w stosunku do stanu sprzed roku i o 7,6 proc. w stosunku do stanu na 31 marca 2026 r. Podana wartość MRR uwzględnia stałe opłaty abonamentowe, natomiast nie obejmuje opłat opartych na modelu pay per usage, np. za dodatkowe interakcje czatbotowe, API as a Service czy inne. Wartość ARR (Annual Recurring Revenue) wyniosła 89,52 mln USD.
Text w I kw. odnotował stabilizację kosztów działalności, poniósł jednak jednorazowe koszty związane z rozwiązaniem kilkunastoosobowego zespołu sprzedaży (około 2 mln zł).
Pytania o kluczowy wskaźnik
W ocenie Andrzeja Rembelińskiego, analityka BM PKO BP, to nie słabsze wyniki są problemem, tylko spadający MRR.
„Wygląda na to, że MRR z końca kwartału nie był w pełni reprezentatywny dla średniego poziomu przychodów w okresie, zwłaszcza w kontekście podwyżek cen (MRR +7,6 proc. k/k), ponieważ główna różnica względem oczekiwań pojawia się po stronie przychodów. Jednocześnie kontrola kosztów oraz generacja gotówki pozostały przyzwoite” – napisał analityk w komentarzu.
Zarząd w raporcie napisał, że od zatwierdzenia raportu do publikacji spółka zanotowała spadek MRR w stosunku do końca czerwca 2026 r. i wzrost w ujęciu rocznym.
"Równocześnie notowano bardzo wysoki poziom płatności uzyskanych, który osiągnął rekordowy poziom w lipcu. Wynika on zarówno z wysokiego poziomu płatności rocznych, jak i wzrostów w obszarze płatności niezaliczających się do płatności powtarzalnych według metodologii spółki" - napisano.
Dane operacyjne za lipiec i sierpień niepokoją analityka DM PKO BP.
"W tym aspekcie dostrzegamy co najmniej ciemnożółtą lampkę ostrzegawczą. Według spółki MRR spada kw./kw., choć pozostaje wyższy r/r. Nie podano konkretnych wartości, jednak konserwatywnie zakładamy, że oznacza to obecnie MRR na poziomie ok. 7,1-7,2 mln USD, czyli spadek o 3-5 proc. k/k i wzrost o 1- 2 proc. r/r” - dodał Andrzej Rembieliński.
Analityk BM PKO BP przyznaje, że kalendarzowy trzeci kwartał bywał w ostatnich latach trudniejszy. Jednak jego zdaniem taki rozwój sytuacji byłby wyraźnie negatywnym zaskoczeniem ze względu na potencjalną skalę, która mogłaby w dużej mierze zniwelować poprawę MRR odnotowaną w minionym kwartale.
„Warto przypomnieć, że spółka komunikowała normalizację churnu [wskaźnika rezygnacji z usług - red.] już w czerwcu, po kwietniowych podwyżkach cen. Nadal powinien występować pewien pozytywny efekt związany z odnawianiem kontraktów rocznych według nowych cenników. W raporcie wspomniano o kilku podpisanych kontraktach enterprise pozyskanych w czerwcu i lipcu, już po rozwiązaniu zespołu sprzedażowego” – napisał analityk DM PKO BP.
Oficjalne KPI za drugi kwartał Text opublikuje na początku października. Jednak analityk wskazuje, że spadkowy trend w kluczowej metryce stanowi wyraźne ryzyko dla jego tezy inwestycyjnej zakładającej poprawę wyników spółki.
„Biorąc pod uwagę wzrost ryzyka oraz relatywnie ograniczony potencjał wzrostu kursu, nie postrzegalibyśmy obecnie Text jako naszego top pick” – napisał.
Wrzesień może zmienić obraz kwartału
Text uważa szacunki BM PKO BP za zbyt pesymistyczne.
- Założenie BM PKO BP jest zbyt pesymistyczne, co więcej ten spadek MRR jest w tym momencie praktycznie rekompensowany przez duże wzrosty w obszarze płatności za API, których nie traktujemy jako wliczające się w MRR. Niecałe dwa miesiące to krótki okres i wrzesień może zmienić obraz kwartału. Trzeba jednak przyznać, że okres wakacyjny był trudny dla nowego biznesu i akwizycji klientów. Dlatego zwracamy uwagę na spadek MRR, który miał miejsce - informuje Marcin Droba, szef relacji inwestorskich Textu.