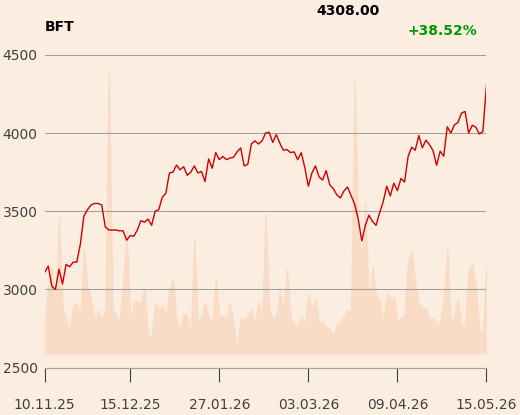

Benefit Systems mocno rozpoczął 2026 r. Grupa wyraźnie poprawiła wyniki i przebiła rynkowe prognozy praktycznie na wszystkich kluczowych poziomach rachunku wyników. Inwestorzy zareagowali entuzjastycznie. W piątek po południu kurs spółki rósł nawet o 6,5 proc.
— Pozytywną reakcję rynku oceniam jako uzasadnioną co do kierunku, choć skala wzrostu kursu była dla mnie zaskoczeniem. Być może część inwestorów zbyt dosłownie interpretuje raportowany zysk netto, który został istotnie podbity przez księgowe efekty związane z hiperinflacją w Turcji — mówi Mikołaj Stępień, analityk DM BOŚ.
Rynek dostał więcej, niż oczekiwał
Zysk netto Benefit Systems wzrósł w pierwszym kwartale o 305 proc. — do 229,6 mln zł. Wynik okazał się zdecydowanie wyższy od oczekiwań analityków. Konsens PAP Biznes zakładał 156 mln zł.
EBIT zwiększył się o 131 proc. — do 232,1 mln zł wobec oczekiwanych przez rynek 204,3 mln, a skorygowany EBIT o 66 proc. — do 248,3 mln zł. EBITDA zwiększyła się o 108 proc. — do 413,8 mln zł.
Przychody grupy zwiększyły się o 45 proc. — do 1,38 mld zł. Jak podkreśla spółka, duży wpływ na wyniki miała konsolidacja tureckiej grupy MAC. Bez tego wzrost przychodów wyniósłby około 25 proc.
— Wyniki Benefit Systems wyraźnie przebiły konsens PAP, jednak nie traktuję go jako idealnego punktu odniesienia, ponieważ w raportowanych wynikach jest sporo konstruktów księgowych i trudno ocenić, kto oraz w jakim zakresie korygował swoje prognozy. W szczególności warto oczyścić zysk netto o wpływ hiperinflacji w Turcji, ponieważ jest to efekt czysto księgowy, bez przełożenia na zdolność spółki do generowania gotówki — komentuje Mikołaj Stępień.
Podkreśla jednocześnie, że na poziomie operacyjnym spółka rzeczywiście pozytywnie go zaskoczyła.
— Wyniki skorygowane były lepsze o 5–10 proc. od moich oczekiwań. Z kolei skorygowany zysk netto okazał się nieco niższy od prognoz z uwagi na wysokie koszty odsetkowe leasingu, ale nie zmienia to mojego pozytywnego odbioru wyników — podkreśla analityk DM BOŚ.
MultiSport nadal rośnie
Biznes spółki w Polsce zwiększył przychody o 19 proc. — do 808,5 mln zł, a EBIT wzrósł o 20 proc. — do 172,7 mln zł. Na koniec marca liczba kart sportowych wzrosła do 1,87 wobec 1,68 mln rok wcześniej. Według szacunków w maju było to już 1,874 mln kart. Rosła także liczba karnetów B2C, która zwiększyła się do 358 tys. z 288 tys. rok wcześniej.
Benefit Systems podtrzymuje tegoroczny cel wzrostu liczby kart w Polsce o co najmniej 130 tys.
W I kw. spółka kupiła 12 klubów (głównie Fitness for Life) i otworzyła cztery kluby organicznie. Łącznie pod koniec marca miała 295 klubów, a pod koniec kwietnia 297.
— Polska to nasz najważniejszy i nadal bardzo perspektywiczny rynek. Jednocześnie intensywny rozwój operacyjny oraz rosnąca skala zagranicznej działalności grupy przekładają się na systematyczną poprawę parametrów biznesowych — podkreśla Marcin Fojudzki, członek zarządu Benefit Systems.

Zagranica nabiera znaczenia
Coraz większy udział w wynikach grupy mają rynki zagraniczne. Biznes w krajach Unii Europejskiej zwiększył przychody o jedną trzecią — do 349,9 mln zł, a liczba kart wzrosła do 715 tys. wobec 591 tys. rok wcześniej.
Grupa rozwija również sieć klubów fitness. Na koniec marca posiadała 151 klubów w Turcji i 132 kluby na pozostałych rynkach poza Polską. W tym roku planuje otworzyć ponad 20 lokalizacji w Polsce, ponad 30 w Turcji i ponad 20 na pozostałych rynkach europejskich.
Operator kart MultiSport nadal analizuje rynek pod kątem potencjalnych przejęć, ale jednocześnie wyhamowuje tempo nowych otwarć i akwizycji.
— Priorytetem pozostaje dziś pełne wykorzystanie potencjału istniejącej sieci, zwiększanie produktywności operacyjnej oraz dalsza optymalizacja kosztowa — podkreśla Marek Trepko, członek zarządu Benefit Systems odpowiedzialny za rozwój segmentu fitness.
Turcja coraz ważniejsza
Przychody Benefit Systems w Turcji wzrosły do 34 mln zł z 8,3 mln rok wcześniej. Z kart MultiSport korzystało 61,6 tys. użytkowników. Segment wypracował 35,3 mln zł EBIT wobec 40 mln zł straty rok wcześniej.
Spółka zakłada, że w kolejnych kwartałach turecki biznes będzie nadal szybko rósł. Marcin Fojudzki oczekuje znaczącego przyspieszenia wzrostu liczby kart rok do roku, a poprawę wyników mają wspierać konsolidacja sieci MAC oraz osiągnięcie dodatniej marży brutto w segmencie kart sportowych.
— Przy analizie Benefit Systems zwracam szczególną uwagę na operacyjne przepływy pieniężne po odjęciu płatności leasingowych najlepiej w ujęciu ostatnich 12 miesięcy. To wskaźnik relatywnie odporny na księgowe zabiegi o zerowej treści ekonomicznej dla inwestora. W tym ujęciu cash flow wygląda bardzo dobrze i wyraźnie rośnie od wielu kwartałów — zaznacza Mikołaj Stępień.
W kolejnych kwartałach oczekuje dalszej poprawy wyników.
— Biznes kart sportowych utrzymuje solidny wzrost, a otwierane w ostatnich latach kluby fitness powinny stopniowo osiągać próg rentowności i coraz mocniej wspierać wyniki grupy — podsumowuje analityk DM BOŚ.