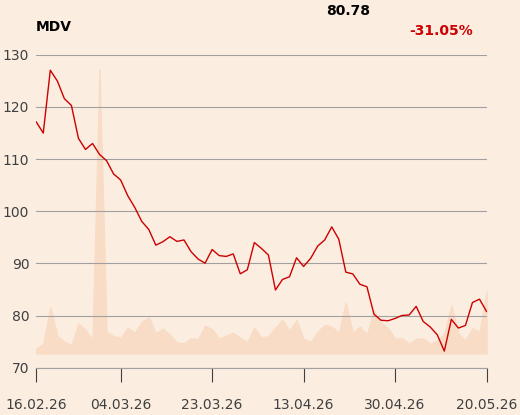
Przed rokiem Modivo miało 216 mln zł zysku operacyjnego, a zysk EBITDA wynosił 377 mln zł. Skorygowana EBITDA wynosiła 278 mln zł.
Zysk operacyjny szacowany jest na 22 mln zł wobec 15,1 mln zł oczekiwanych przez rynek.
Na EBITDA grupy wpłynął wynik worldbox (-49 mln zł) oraz saldo pozostałych przychodów i kosztów operacyjnych (-16 mln zł vs +56 mln zł w ubiegłym roku).
Jak podano, wyniki worldboksa są ściśle powiązane z udziałem marek licencyjnych w ofercie, który sekwencyjnie wzrastał na przestrzeni kwartału. W pierwszej połowie kwartału oferta worldbox była zdominowana przez zapas marek partnerskich, z dawnego portfolio sklepów kaes, a marża brutto wyniosła 24 proc. W kwietniu 2026 udział marek licencyjnych w worldbox przekroczył 40 proc., a marża brutto osiągnęła poziom ok. 55 proc. . W maju 2026 marża brutto osiąga poziom 57 proc.
Przychody Modivo w górę, LFL też
Przychody grupy Modivowzrosły w I kwartale o 4 proc. rdr do 2,436 mld zł. Analitycy spodziewali się 2,495 mld zł przychodów. Jak podano, dynamika offline wyniosła 19 proc., a online -8 proc. Sprzedaż LFL +1 proc. rdr.
Według szacunków spółki, marża brutto na sprzedaży w I kwartale wzrosła o 1,3 pp. rdr do 51,8 proc. i jest to - jak podano - najwyższy od 10 lat poziom marży brutto - głównie za sprawą rosnącego udziału marek licencyjnych we wszystkich szyldach. Do poprawy marży grupy pozytywnie kontrybuowały wszystkie główne linie biznesowe (CCC, HalfPrice i Modivo.com).
Z komunikatu wynika, że dynamika kosztów sprzedaży i administracji (19 proc.) była niższa od tempa rozwoju powierzchni handlowej (40 proc.). Koszty ogólnego zarządu wzrosły o 3 proc. rdr.
Grupa szacuje, że w okresie 1-18 maja 2026 r. sprzedaż Modivo Platform wzrosła o 22 proc., w tym HalfPrice 54 proc., CCC 10 proc., Modivo.com 7 proc.
Jak podano, sprzedaż LFL na poziomie grupy była wyższa o 12 proc., w tym HalfPrice 19 proc., CCC 6 proc.
Operacyjna marża brutto była wyższa o 2 p.p. rdr, w tym HalfPrice +1 p.p., CCC + 1 p.p., Modivo.com +3 p.p.