

We wrześniu mogło być lepiej - z piętnastu spółek - top picków analityków z Trigon Domu Maklerskiego w górę poszły notowania ośmiu, spadło siedmiu, a przeciętna stopa zwrotu była o 1,2 proc. niższa od benchmarku. Jedną z kotwic okazał się Rainbow Tours, którego akcje przeceniły się o 13,4 proc. po publikacji rozczarowujących wyników za II kwartał. Choć wycena wskaźnikowa może wydawać się atrakcyjna (cena/zysk dla prognoz na 2026 r. to około 9,2x), to scenariusz bazowy Trigona na 2027 r. zakłada wyniki zasadniczo zbliżone do tych z roku biażącego, co powinno hamować optymizm inwestorów, mimo solidnych fundamentów spółki.
Z dotychczasowych faworytów słabo we wrześniu wypadły też akcje niemieckiego koncernu zbrojeniowego Rheinmetall, które potaniały o 11,8 proc. Analitycy wciąż jednak na nie stawiają, tłumacząc to oczekiwaniem kolejnych bardzo dobrych wyników kwartalnych (wzrost przychodów w III kwartale szacują na 37 proc., a zysku netto na 53 proc.).
"W listopadzie odbędzie się spotkanie z inwestorami, podczas którego zarząd może zaktualizować cele na rok 2030, plany inwestycyjne (Capex) oraz strukturę portfela. Grudzień może przynieść kolejny istotny impuls: planowane jest zatwierdzenie i podpisanie kontraktu na pojazdy Boxer (w ramach programu Arminius) o wartości ok. 12,4 mld EUR, a w przygotowaniu znajdują się kolejne duże zamówienia z Niemiec. Wskaźnik EV/EBITDA na lata 2026–28 na poziomie odpowiednio 15,7x, 10,5x i 7,9x pozostaje atrakcyjny, biorąc pod uwagę wzrost zysków oraz dobrą widoczność portfela zamówień" - uważa Piotr Chodyra, analityk Trigon DM.
Prognozy Allegro są zbyt ostrożne?
We wrześniu najlepszy wynik w portfelu osiągnęły akcje Allegro (+7,2 proc.), głównie za sprawą podniesienia przez zarząd prognoz na pozostałą część roku. Analitycy Trigona uważają, że istnieje duże prawdopodobieństwo, że wzrost skorygowanego wyniku EBITDA w Polsce przekroczy górną granicę prognozowanego przedziału 11–14 proc.
"Spodziewamy się umocnienia pozycji konkurencyjnej Allegro w związku z wejściem w życie w lipcu nowych przepisów celnych dotyczących azjatyckich platform handlowych oraz planowanym na listopad wprowadzeniem kolejnych regulacji. Czynnikiem wspierającym wzrost GMV powinna również pozostać inflacja w kategoriach elektroniki, motoryzacji oraz domu i ogrodu. Jeśli chodzi o koszty, renegocjowana umowa z firmą InPost może przynieść istotne oszczędności" - dodają eksperci.

Wiele obiecują sobie także po CD Projekcie (we wrześniu akcje wzrosły o 6,6 proc.), który wypuścił odświeżoną wersją swojego hitu - "Wiedźmin 3". Pokazała one duże zaangażowanie graczy i spotkała się z pozytywnym odbiorem medialnym, mimo pewnych problemów technicznych oraz z wydajnością, które wpłynęły na oceny użytkowników na najpopularniejszej platformie Steam.
"Oczekujemy jednak, że problemy te zostaną rozwiązane stosunkowo szybko, ograniczając ich średnioterminowy wpływ. Co ważniejsze, powrót graczy do "Wiedźmina 3", 11 lat po premierze, to silny, pozytywny sygnał" - nie ma wątpliwości Grzegorz Balcerski, analityk Trigona.
Zbrojeniowa szansa Polimeksu
Na liście faworytów Trigona zwraca uwagę obecność dwóch spółek budowlanych i dwóch deweloperskich.
Mimo znacznego ochłodzenia nastawienia inwestorów do polskich wykonawców infrastruktury David Sharma z Trigona pozostaje optymistą i pozytywnie ocenia perspektywy Budimeksu. Spodziewa się, że w dalszej części roku lider branży odnotuje rekordowy poziom portfela zamówień, bo szacuje, że główni polscy inwestorzy infrastrukturalni - GDDKiA, CPK i PKP PLK - podpiszą kontrakty o wartości przekraczającej 75-80 mld zł.
Drugą z polecanych spółek jest Polimex-Mostostal, którego akcje specjalista uważa za atrakcyjnie wycenione poniżej 8 zł. Zwraca uwagę na pozytywne zaskoczenie, jakie przyniosły wyniki za II kwartał w zakresie pozyskiwania kontraktów (portfel zamówień wynosi obecnie około 10 mld zł). Szansą na ich dalszą poprawę są kontrakty zbrojeniowe, w tym te związane z udziałem Polimeksu w projekcie "Tarcza Wschód" jako współwłaściciela spółki RFK/Jelcz, oraz projekty jądrowe.
"W tym ostatnim przypadku, obok Budimeksu, Polimex jest w naszej ocenie głównym kandydatem do współpracy z konsorcjum Westinghouse-Bechtel" - dodaje David Sharma.
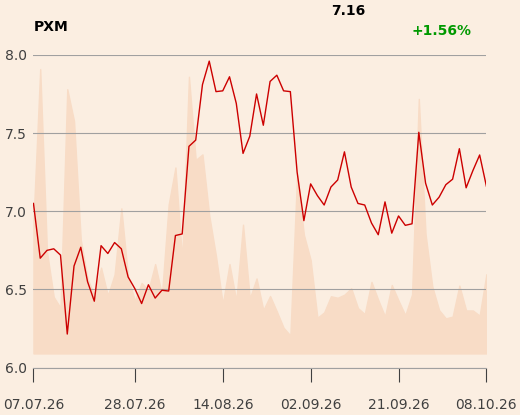
Spodziewa się on poprawy nastawienia inwestorów do akcji mniejszych deweloperów, jak Atal, który pozytywnie zaskoczył wynikami za II kwartał.
"Atal ma za sobą trudne 24 miesiące, zwłaszcza pod względem sprzedaży, jednak wierzymy, że najgorsze – zarówno w kwestii wolumenu, jak i przepływów pieniężnych – grupa ma już za sobą. Szacujemy, że w roku obrotowym 2026 Atal może przekazać klientom do 3 tys. lokali, z czego około 1,5 tys. jest już objętych umowami. Stwarza to znaczny potencjał dla pozytywnych zaskoczeń sprzedażowych. Zysk netto w roku obrotowym 2026 może przekroczyć 400 mln zł" - prognozuje analityk.
W 2025 r. Atal osiągnął 223 mln zł zysku.
Przekroczenia 400 mln zł zysku w tym roku spodziewa się także po Archicomie, choć ostrożnie podchodzi do celów zarządu zakładających sprzedaż powyżej 4 tys. mieszkań w latach 2027-28.
Trzy nowości: Inter Cars, Bogdanka i Vigo Photonics
Analitycy zdecydowali się dodać do listy faworytów akcje Inter Carsu. Po wcześniejszym rajdzie kurs poddał się korekcie, co warto wykorzystać, uważają eksperci. Głównie dlatego, że sytuacja makroekonomiczna pozostaje sprzyjająca, prognozy wyników mogą być zbyt ostrożne, a pozytywny efekt FIFO (sposób księgowania przychodów) powinien nadal wspierać marże w najbliższych kwartałach.
"Przy wskaźnikach C/Z 26/27 na poziomie 12,5x/11,0x, uważamy wycenę za bardzo atrakcyjną w porównaniu z profilem wzrostu spółki, zwłaszcza że te mnożniki nie odzwierciedlają jeszcze w pełni korzyści płynących z trwających inicjatyw na rzecz efektywności kosztowej, w tym automatyzacji i robotyki" - twierdzi Grzegorz Kujawski.
Michał Kozak poleca za to walory Bogdanki, bo widzi szanse na wzrost cen węgla w sezonie zimowym. Zwraca uwagę, że spółka, wspólnie z Polską Grupą Górniczą, zwróciła się do klientów z propozycją renegocjacji kontraktów i podniesienia cen już na rok 2026.
Pozytywny wpływ na kurs Vigo Photonics powinny mieć wstępne wyniki sprzedaży w III kwartale, spodziewane w połowie października. Piotr Chodyra prognozuje dynamikę przekraczającą 50 proc. r/r oraz wzrost skorygowanego EBITDA o 59 proc.
"Planowane na 2027 r. rozpoczęcie seryjnych dostaw matryc podczerwieni – w tym dostaw dla spółki PCO od drugiej połowy 2027 r. – stanowi wsparcie dla średnioterminowych perspektyw wzrostu. Dodatkowym impulsem może stać się nowa, czteroletnia strategia wraz z celami finansowymi, której ogłoszenie przewidywane jest przed końcem roku" - dodaje analityk.
Allegro, Budimex, CD Projekt, Benefit Systems, Cyfrowy Polsat, Inter Cars, cyber_Folks, Polimex-Mostostal, Archicom, Atal, Bogdanka, Oponeo.pl, PlayWay, Vigo Photonics, Atal