

Toruńskiemu producentowi urządzeń pomiarowych (woda, ciepło, prąd i gaz) na razie nie przeszkadza ani konflikt w Iranie, ani zimowe zawirowania pogodowe. W pierwszym kwartale Apator poprawił sprzedaż o 17 proc. — do 333 mln zł, EBITDA (zysk operacyjny plus amortyzacja) o 35 proc. — do 47,3 mln zł, a zysk netto o 65 proc. — do 20,1 mln zł. Wyniki operacyjne są rekordowe i osiągnięte przy wysokich poziomach rentowności.
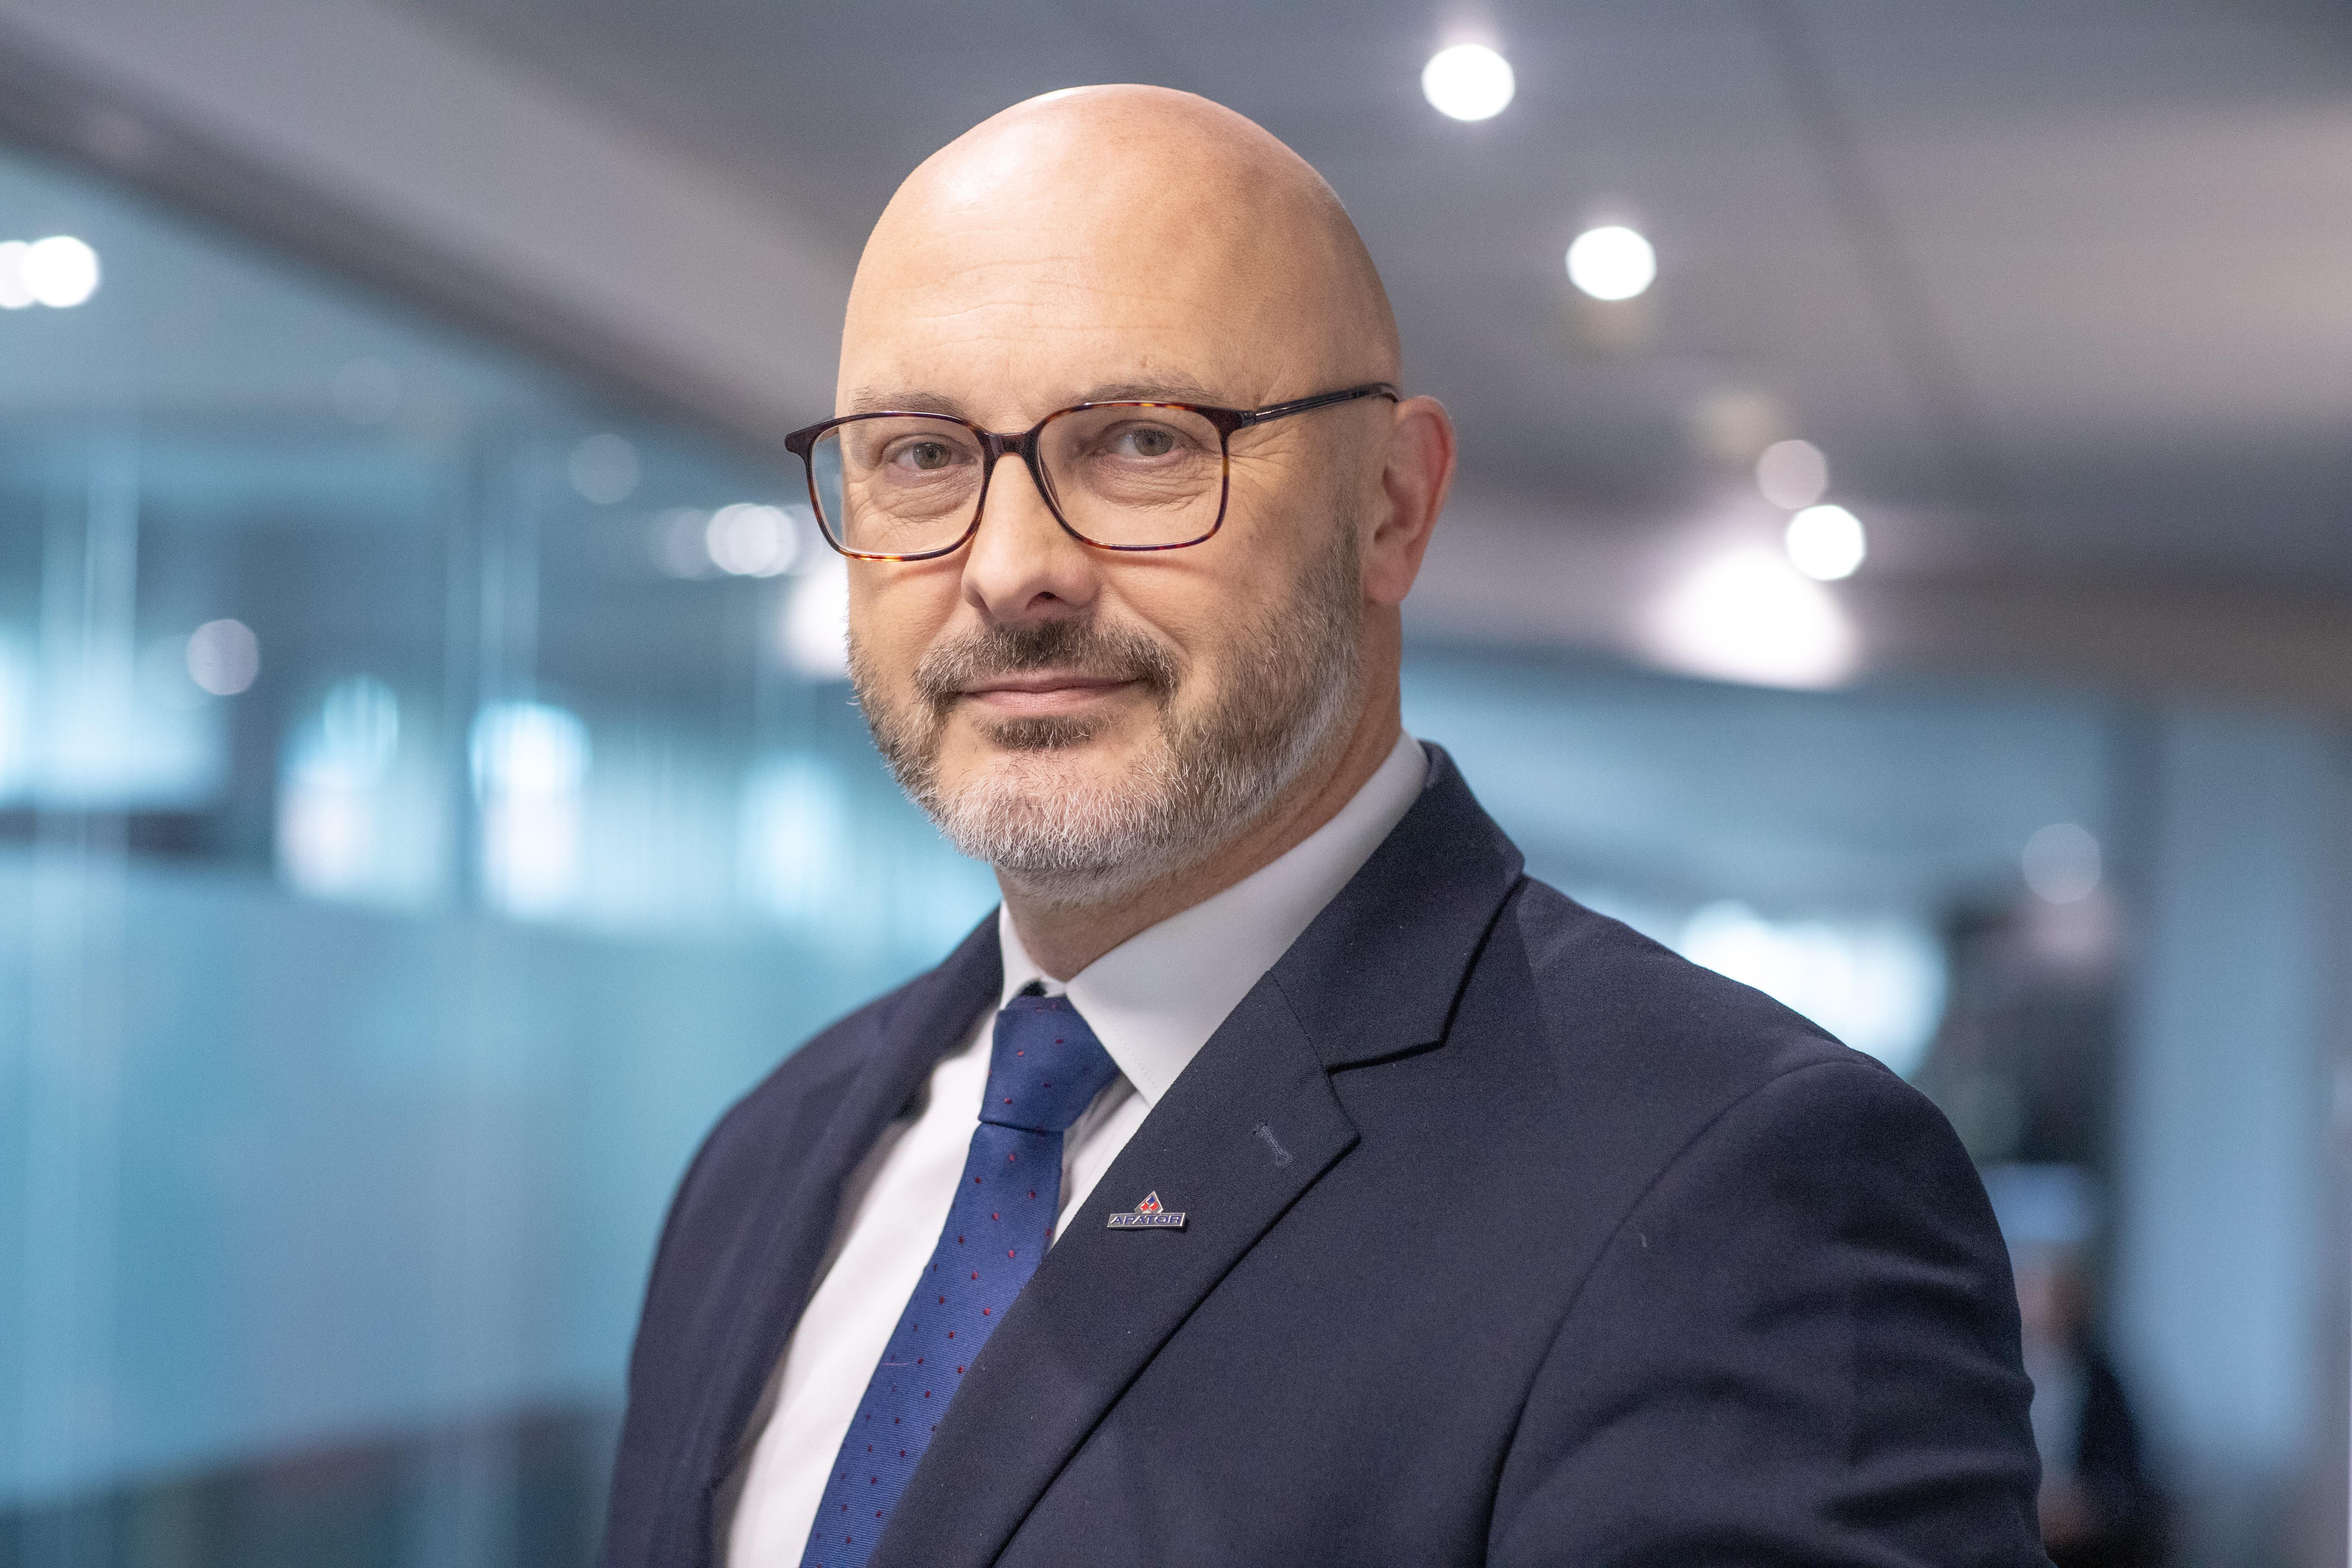
— To był dobry okres mimo trudnych warunków pogodowych — mówi Maciej Wyczesany, prezes Apatora.
Wyskok zamiast niepewności
Jeszcze w marcu komentując wyniki za 2025 r., szef spółki twierdził, że w ramach grupy segment powiązany z wodą i ciepłem to pewniak, jeśli chodzi o wyniki, sporą niewiadomą natomiast jest przyszłość dotycząca gazu. Mierniki gazowe dobrze sprzedawały się w kraju, ale kulał eksport.
Rzeczywistość okazała się nieco inna. Od stycznia do marca tego roku sprzedaż w obszarze woda i ciepło praktycznie się nie zmieniła, pozostając na stabilnym poziomie 100 mln zł, natomiast segment gazu wystrzelił o 57 proc.
— To w głównej mierze efekt realizacji kontraktu na dostawy egazomierzy w ramach transformacji sektora gazowniczego w Polsce — tłumaczy Łukasz Zaworski, członek zarządu odpowiedzialny za rozwój produktów.
Ten efekt z nadwyżką zrekompensował słabszy eksport. Gdzieś pośrodku uplasował się segment energetyki, w którym Apator urósł o solidne 13 proc. Rekordowe wyniki to nie jest ostatnie słowo toruńskiej firmy.
— Oczekujemy utrzymania trendu wzrostowego w zakresie sprzedaży grupy w całym 2026 r. Oczywiście w różnych segmentach tempo może być różne — mówi Maciej Wyczesany.
Jego zdaniem drugi kwartał na pewno będzie ciekawy w segmencie gazu, a duża dynamika sektora i przejmowanie zleceń konkurencji powinno zaowocować rekordowym rokiem. Dobrze ma być też w energetyce, natomiast woda i ciepło ma potencjał, ale możliwe są przesunięcia kontraktów.
Da się jeszcze poprawić
Świetny czas dla gazu przyniósł wzrost marży EBITDA z 12,3 do 14,2 proc. To lokalna górka czy też poziom możliwy do utrzymania?
— Będziemy dążyć do maksymalizacji poziomu EBITDA w perspektywie tego roku i kolejnych lat. Chodzi nam o to, żeby poprawiać ten wynik — mówi prezes.
Podobnie jak wielu innych prezesów także on największe ryzyko na przyszłość widzi w inflacji spowodowanej konfliktem w Iranie. Surowce, które są wykorzystywane w komponentach do produktów spółki, to miedź i srebro.
— Wzrost cen surowców wpływa na nas tak samo jak na całą gospodarkę. Widzimy presję kosztową u dostawców. To rodzi niepewność, ale na razie zagrożeń dla naszych kontraktów nie ma — wyjaśnia Maciej Wyczesany.
Zapowiada, że wyższe koszty będą przenoszone na klientów, jednak wzrost cen miedzi czy srebra był tak duży, że nie da się go przenieść w całości. Trzeba to nadrabiać poprawą efektywności operacyjnej.
Polityka dywidendowa po staremu
Łukasz Zaworski podkreśla dobre przepływy finansowe Apatora, niskie zadłużenie i bezpieczne zapasy środków finansowych. Nie wpłynie to jednak na wypłatę dla akcjonariuszy.
— Nasza polityka dywidendowa zakłada wypłatę do 70 proc. zysków. Raczej nie będziemy tego zwiększać — mówi prezes.
Podkreśla, że rynek jest obecnie w fazie dynamicznego rozwoju i spółka potrzebuje przestrzeni na inwestycje.
— Jeśli mamy rosnąć, to musimy inwestować — dodaje prezes Apatora.
Grupa planuje na ten rok capex w wysokości 80 mln zł.
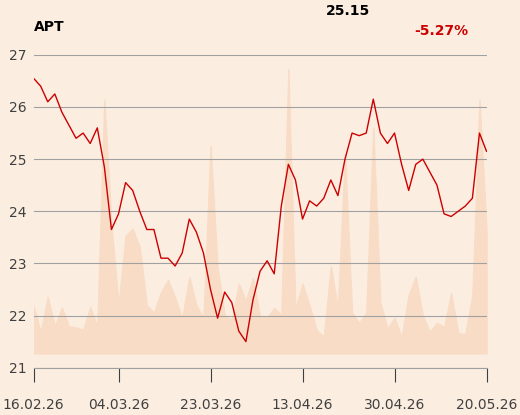
Wyniki Apatora w pierwszym kwartale oceniam bardzo dobrze. Pomijając jakieś jednorazowe wydarzenia, to są historycznie najlepsze. Analitycy generalnie spodziewali się, że będzie to udany okres dla Apatora, choć reakcja rynku, która przyniosła 7-procentowy wzrostu kursu, pokazuje, że niektórzy byli tym pozytywnie zaskoczeni.
Uważam, że akcje Apatora nadal są tanie. Moja rekomendacja z listopada wyznacza cenę docelową na poziomie 29,6 zł i daje zalecenie „kupuj”. Nie widzę powodów, żeby ją zmieniać, tym bardziej że przed Apatorem są dobre perspektywy. Zakładam, że zysk netto w tym roku wyniesie około 70 mln zł. Wszystko wskazuje, że spółka zmierza właśnie w tym kierunku, nawet jak koniec roku wypadnie nieco gorzej.
W krótkim terminie bardzo dobrze radzi sobie segment gazu. Apator korzysta na programie eGazomierz realizowanym przez Polską Spółkę Gazownictwa, czyli ogólnopolskim projekcie wymiany tradycyjnych gazomierzy na inteligentne urządzenia ze zdalnym odczytem.
W średniej perspektywie spółce sprzyja gigantyczny program inwestycji w energetyce skupiony głównie na OZE i dystrybucji. A dystrybucja to jest poletko Apatora, dla którego energetyka stanowi 60 proc. działalności. W dłuższym terminie natomiast widać sprzyjające perspektywy dla segmentu wody i ciepła. Ten sektor powinien rosnąć jeszcze przez wiele lat, a tu Apator realizuje najlepsze marże.