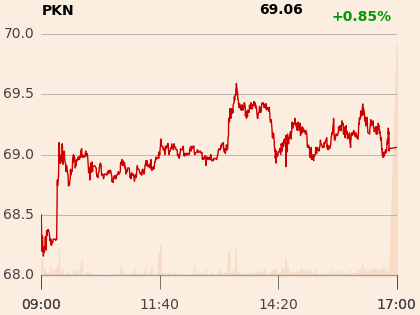
- Od początku roku kurs Orlenu spadł o 21 proc., o 10 pkt. proc.. gorzej od indeksu WIG przez słabą dynamikę wyników i ryzyko polityczne. Mimo, że w krótkim terminie trend wyników raczej się nie odwróci, podnosimy naszą rekomendację z Neutralnie do Kupuj z nową ceną docelową w wysokości 104 zł. Uważamy, że ryzyko wzięcia przez PKN udziału w projekcie budowy elektrowni jądrowej jest już zdyskontowane w cenie (uwzględniamy w wycenie ujemne NPV projektu, które szacujemy na PLN10/akcję), widzimy natomiast pozytywne katalizatory dla kursu: możliwa korekta cen ropy, realizacja połączenia z Lotosem i ogłoszenie strategii, która może być pozytywnie odebrana przez rynek - napisała w uzasadnieniu raportu Beata Szparaga-Waśniewska.
Artykuł jest skrótem raportu, wydanego 19 lipca o godz. 7.40. Jego treść dostępna jest w załączniku PKN_19_07_2018 — skrót