

Przegląd najważniejszych wskaźników makroekonomicznych dla Polski oraz trzech największych światowych gospodarek – Stanów Zjednoczonych, Niemiec i Chin (po 20 wskaźnikó z każdego kraju) – pozwala pokazać ogólny obraz zmian w światowej gospodarce. Wskaźniki podajemy w wystandaryzowanej wartości dynamiki r/r. Czyli jest to odchylenie zmiany rocznej wskaźnika od jej średniej, skorygowane o zmienność. Dzięki temu możemy porównywać wskaźniki o różnych cechach statystycznych i pokazujemy po prostu, na ile każdy z nich odbiega od długookresowego trendu.

Wszędzie na świecie widać spowolnienie gospodarcze, czyli spadek istotnych wskaźników miesięcznych poniżej długookresowych trendów. Wysoko utrzymują się wskaźniki cenowe, a reszta wyraźnie spada. Choć jeszcze nie wszystkie.
Są pewne cechy wspólne dla wszystkich czterech krajów. W każdym nastroje konsumentów są rekordowo niskie i z miesiąca na miesiąc się obniżają. O pogorszeniu nastrojów świadczą też spadki wskaźników związanych realnymi z decyzjami kupujących. We wszystkich krajach od dłuższego czasu dołują wskaźniki związane z rejestracją i sprzedażą samochodów osobowych (na co wpływa też niska dostępność aut). Podobnie hamuje sprzedaż detaliczna. Konsumenci ograniczają wydatki, ponieważ doświadczają obniżenia realnych dochodów. Jedynie w Polsce dynamika sprzedaży detalicznej utrzymuje się jeszcze powyżej historycznej średniej, co wynika z napływu uchodźców.
Równolegle pogarszają się również nastroje wśród przedsiębiorstw. Odczyty PMI są na dnie i schodzą co miesiąc coraz niżej, zarówno w przemyśle jak i usługach.
Jednocześnie nie ma jeszcze hamowania w niektórych wskaźnikach dynamik wielkości aktywności przemysłu i budownictwa. W Polsce, Niemczech oraz USA dużo wskaźników przemysłowych jest jeszcze powyżej lub w okolicach średniej historycznej.
W Polsce wskaźniki dynamiki produkcji budowlanej i produkcji przemysłowej jeszcze trzymają się powyżej historycznej średniej. Sytuacja ta nie potrwa długo. Spadki w nastrojach wynikają głównie z gwałtownego wzrostu cen oraz wojny za wschodnią granicą. Oba czynniki nie wpłynęły jeszcze bardzo negatywnie na gospodarkę, ponieważ wciąż są realizowane projekty inwestycyjne i zamówienia rozpoczęte przed lutym. Jednocześnie oczekiwania w nastrojach sugerują, że przedsiębiorstwa będą chciały ograniczać ryzyko. Przełoży się na mniej zamówień i inwestycji. To powoli przełoży się na zmniejszenie produkcji i zapewne niedługo wprowadzi dynamiki produkcyjne na negatywne odczyty.
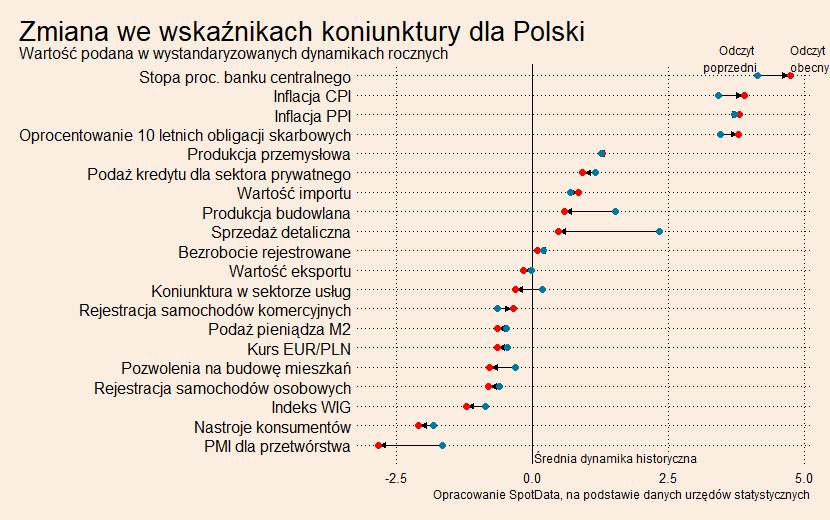
Poprzednio podczas pandemii załamanie się nastrojów konsumentów oraz biznesu zostało zamortyzowane przez wzrost eksportu. Dynamika eksportu jest w okolicach średniej historycznej, ale prawdopodobieństwo, że eksport teraz uratuje polski przemysł są raczej nikłe. Dwa lata temu ratunkiem był wzrost wydatków na dobra trwałe, takie jak meble czy sprzęt AGD. W produkcji tych dóbr Polska jest ważnym ogniwem w łańcuchu dostaw. Obecnie z jednej strony państwa już nie mają pieniędzy na dalsze amortyzowanie spadków dochodów ludności, a z drugiej powraca popyt na usługi. Optymistycznie nie wygląda również koniunktura u największego polskiego partnera handlowego. W Niemczech gospodarka zwalnia jeszcze mocniej niż nad Wisłą.
W Niemczech jedynym wskaźnikiem, który notuje pozytywny odczyty, jest dynamika bezrobocia rejestrowanego. Bezrobocie rok do roku spadło o więcej niż historyczna średnia. Pozostałe wskaźniki sugerują, że gospodarka Niemiecka hamuje coraz mocniej z każdym miesiącem. Połączenie negatywnych nastrojów oraz faktyczny szok wywołany niedostępnością surowców z Rosji spowoduje dalsze ograniczenie wydatków gospodarstw domowych oraz inwestycji przemysłu.

W Stanach Zjednoczonych wiele wskaźników wciąż jest na wyraźnych plusach, a oznaki recesji są słabsze niż w Europie. Natomiast podobnie jak w Europie, także w USA gospodarstwa domowe i firmy niepewnie spoglądają w przyszłość. Pomimo bardzo dobrej sytuacji na rynku pracy w USA obawy wywołuje inflacja, podwyżki stóp procentowych i oczekiwane ograniczenie popytu. Przełożenie podwyżki stóp procentowych na gospodarkę ujawnia się już w sprzedaży nieruchomości, ponieważ wraz ze wzrostem stóp procentowych kredyty hipoteczne dla Amerykanów stają się coraz droższe. Stopniowo te negatywne efekty podwyżek stóp będą rozlewały się na inne sektory gospodarki.

Dla uzyskania pełnego obrazu gospodarki warto zobaczyć również sytuację w Chinach. Dane z państwa środka napływają z dużym opóźnieniem oraz mają problemy z dokładnością. Mimo wszystko, pozwalają ukazać ogólne trendy w państwie środka. Większość wskaźników w Chinach znajduje się na recesyjnych poziomach, co ma związek z serią lockdownów i polityką zero-Covid. Spowodowało to spadek nastroju konsumentów i sprzedaży detalicznej w kwietniu. (na wykresie ostatnie dane dla nastrojów konsumentów są dostępne za kwiecień, dla sprzedaży detalicznej za maj). Teraz większość wskaźników zaczyna się poprawiać, ale wynika to wyłącznie z niskiej bazy. Osiągnięcie trwałego odbicia będzie trudne w warunkach globalnej recesji oraz sprzecznych impulsów krajowych. Chiński rząd chce jednocześnie utrzymać politykę duszenia pandemii oraz osiągnąć wysokie wskaźniki rozwoju gospodarczego na poziomie 5,5 proc. To będzie bardzo trudne lub wręcz niemożliwe.
