
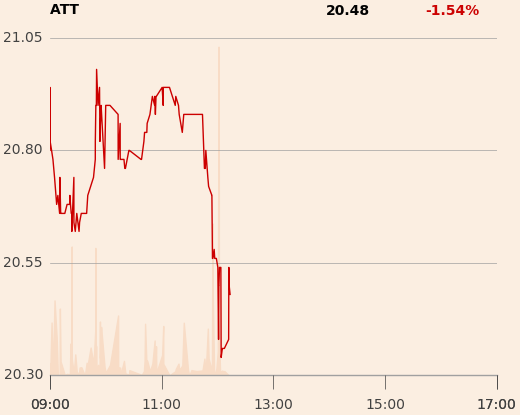
Akcje koncernu nawozowo-chemicznego są notowane po 18,16 zł, co daje 15-procentowy potencjał wzrostu.
„Dostrzegamy nie tylko pozytywne efekty restrukturyzacji, ale również zmianę na lepsze otoczenia makroekonomicznego i dodatkowo oczekujemy korzystnych zmian systemu ETS” - napisał analityk w raporcie z 22 kwietnia.
Na początku kwietnia koncern zawarł z Orlenem przedwstępną umowę sprzedaży akcji spółki prowadzącej inwestycję Polimery Police. Zapewni 1,35 mld zł na wykonanie układu i spłatę zobowiązań pozaukładowych.
Spółce sprzyjają korzystne warunki makroekonomiczne - odbicie cen większości produktów petrochemicznych i chemicznych, plastików oraz nawozów, podkreśla Łukasz Prokopiuk.
„Z jednej strony ta sytuacja jest spowodowana blokadą Cieśniny Ormuz, a jest to czynnik, który trzeba traktować jako przejściowy; z drugiej mamy wrażenie, że globalne szoki podażowe mają także związek z atakami na zakłady chemiczne w Rosji i Bliskim Wschodzie, co, naszym zdaniem, może być już długotrwałym czynnikiem” – tłumaczy specjalista.
Prognozuje, że zysk EBITDA Azotów za 2026 r. wyniesie 1 mld zł wobec 322,7 mln zł w ubiegłym roku. Innym czynnikiem sprzyjającym jest poprawa otoczenia regulacyjnego, dodaje ekspert DM BOŚ.
„Widzimy duże szanse na liberalizację systemu ETS, która może istotnie wesprzeć Azoty (niższe ceny emisji CO2 i energii). […] Każde obniżenie cen CO2 lub energii byłoby szczególnie korzystne dla Azotów” – pisze Łukasz Prokopiuk.
W scenariuszu umiarkowanym ekspert przewiduje spadek cen CO2 o 30 proc. i cen energii w Poslce o 10 proc. W takim wypadku oszczędności Azotów na poziomie EBITDA mogą sięgać nawet 300 mln zł, szacuje Łukasz Prokopiuk.
Artykuł jest streszczeniem raportu z 22 kwietnia. Zastrzeżenia prawne znajdują się w załączniku.