
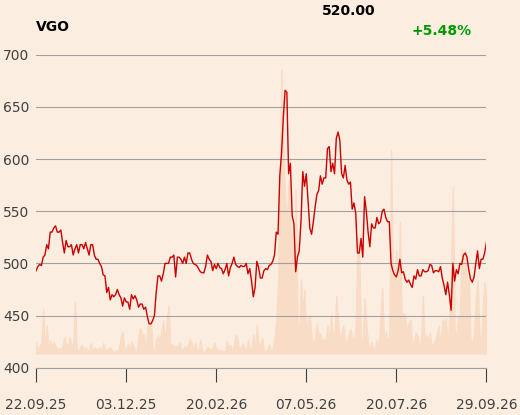
O 1,5 proc. do 512 zł wzrosły na otwarciu sesji w poniedziałek notowania Vigo Photonics, producenta materiałów i przyrządów półprzewodnikowych do zastosowań fotonicznych i mikroelektronicznych. Ja akcje kupiłem pod koniec lipca i na razie jestem na niewielkim plusie. Zakładam jednak, że każdy kolejny kwartał będzie pokazywał, że rezultaty są na trajektorii wzrostowej i w końcu dostrzeże to większa grupa inwestorów. A spółka odklei łatkę niespełnionej nadziei.
Jakie są wyniki Vigo za II kwartał
Niespodzianką nie jest wielkość przychodów Vigo w II kwartale (34,7 mln zł, +70,8 proc. r/r), bo spółka informowała o tym już na początku lipca. Może niespodzianką jest trochę struktura tego wzrostu, bo najbardziej wzrosła sprzedaż w segmencie przemysłowym (+138 proc. r/r do 19,3 mln zł), a w dalszej kolejności do branży transportowej (+71 proc. r/r do 6,2 mln zł). Spadła natomiast sprzedaż w segmencie wojskowym (-21 proc. r/r do 3,8 mln zł), co jest konsekwencją niżzsych zamówień od europejskiego klienta.

Ze względu na wpływ zdarzeń jednorazowych rezultaty Vigo ostatnio trudno jednoznacznie oceniać i nie inaczej jest z wynikami za II kwartał. Dlatego trzeba patrzeć na dane skorygowane - zysk operacyjny powiększony o amortyzację (EBITDA) wzrósł 11-krotnie do 11,2 mln zł, a skorygowany zysk netto sięgnął 3,7 mln zł. To 15 razy więcej niż przed rokiem. Rezultaty są wyższe od prognoz analityków.
Całe I półrocze zakończyło się przychodami w wysokości 54 mln zł (+27 proc. r/r), skorygowaną EBITDA w wysokości 11,2 mln zł (+174 proc. r/r) i skorygowanym zyskiem netto w wysokości 3,3 mln zł (rok temu było 1,5 mln zł straty netto).
Warto zaznaczyć, że przejęte aktywa amerykańskiego InfraRed Associates konsolidowane są (czyli uwzględniane w wynikach) od marca. Przejęcie wiązało się z wystąpieniem jednorazowych kosztów, które obciążyły rezultaty w I kwartale.
Prezes jest zadowolony, zwraca uwagę na portfel zamówień
Adam Piotrowski, prezes Vigo, cytowany w informacji prasowej, podkreśla, że już od kilku kwartałów sygnalizował, że wysoki portfel zamówień oraz backlogu wraz z konsolidacją wyników spółki z USA przyniosą dynamiczny wzrost przychodów i zysków w 2026 r.
"Wyniki za I półrocze są tego potwierdzeniem – zanotowaliśmy rekordowy poziom przychodów w I półroczu w historii spółki. Co więcej, portfel pozyskanych zamówień - 102 mln zł - na koniec sierpnia jest już wyższy niż w całym 2025 r. Po odjęciu jednorazowych kosztów, związanych z akwizycją, zanotowaliśmy ponad 11 mln zł zysku EBITDA (z czego ponad 8 mln w samym II kwartale) oraz 3,3 mln zł zysku netto. (...) Przewidujemy, że w dalszej części roku koszty zarządu i sprzedaży utrzymają się na stabilnym poziomie, w ujęciu do przychodów zbliżonym do tego z II kwartału br. ”– mówi Adam Piotrowski.
| II kw. 2025 | III kw. 2025 | IV kw. 2025 | I kw. 2026 | II kw. 2026 | |
| przychody | 20,3 | 23,3 | 27,4 | 19,3 | 34,7 |
| znorm. EBITDA | 0,6 | 2,8 | -3,1 | 3,3 | 8,0 |
| znorm. zysk netto | 0,3 | -0,3 | -8,9 | -0,4 | 3,7 |
W USA, czyli na rynku, po którym spółka wiele sobie obiecuje, przychody w I półroczu wzrosły trzykrotnie i stanowiły ponad jedną czwartą łącznej sprzedaży.
"Pierwsze pełne wyniki po przejęciu Infrared Associates pokazują przyzwoity poziom rentowności, który naszym zdaniem może zostać utrzymany w kolejnych kwartałach (zgodnie z oczekiwaniami zarządu baza kosztów operacyjnych powinna pozostać stabilna, a dynamika sprzedaży jest silna, biorąc pod uwagę wzrost backlogu)" - komentuje Michał Wojciechowski z Ipopemy.
Idzie ku lepszemu?
Specjalista oczekuje solidnych wyników także w drugiej połowie roku, a od 2027 r. zakłada dalszy wzrost wspierany przez sprzedaż matryc podczerwieni. To produkt, z którym spółka - i ja jako akcjonariusz - wiąże spore nadzieje. Kiedy w lipcu rozmawiałem z prezesem Piotrowskim, tłumaczył, że widzi szanse na repolonizację całego systemu optoelektronicznego do pojazdów opancerzonych typu Borsuk, Rosomak, a w przyszłości również do rakiet średniego zasięgu. Matryce, które do tej pory były wykorzystywane przez polskie wojsko, pochodziły bowiem z Francji, USA czy Izraela. Uruchomienie pełnoskalowej linii produkcyjnej matryc planowane jest na 2027 r., a pod koniec tego roku powinny się zakończyć testy produktu.
Według Michała Wojciechowskiego potwierdzenie zakończenia testów otworzy możliwość rozszerzenia obecnego kontraktu z PCO o kolejne platformy. To kontrakt o kluczowym znaczeniu dla wzrostu firmy - jego wartość to 192 mln zł. Analityk widzi potencjał jego zwiększenia nawet do 1 mld zł w kolejnych latach, a także szanse na eksport do europejskich partnerów.
Kiedy kupowałem akcje Vigo Photonics, to założyłem, że firma wejdzie na wyższy poziom pod względem wyników i nie tylko uzasadni obecną wycenę sięgającą 0,5 mld zł, ale da też podstawy do wyższej. Myślę, że po wynikach za I półrocze wszystko idzie w dobrą stronę.