

Mroźna zima, kiepska sytuacja w budowlance, drożejące surowce - Grupa Kęty nic sobie z tego nie robi. Firma zajmująca się przerobem aluminium rośnie i poprawia wyniki. W pierwszym kwartale roku sprzedaż wzrosła o 2 proc. do 1,37 mld zł, zysk EBITDA (operacyjny plus amortyzacja) o 13 proc. do 257 mln zł, a zysk netto o 20 proc. do 145 mln zł.
- Jesteśmy dumni z tego, co udało nam się osiągnąć w takim otoczeniu - mówi Roman Przybylski, prezes firmy.
Nie jest odosobniony w swojej opinii.
- Biorąc pod uwagę, jak trudne są warunki na rynku, wyniki pokazane przez Kęty można uznać wręcz za rewelacyjne. Wydawało się, że mroźna zima powinna mocno odbić się na sprzedaży wyrobów spółki, a tymczasem zyski i marże rosną. Śmiało można powiedzieć, że Kęty z tej trudnej sytuacji wyszły obronną ręką - uważa David Sharma, analityk Domu Maklerskiego Trigon.
Zyski szybsze od przychodów
Początek roku okazał się mniej udany tylko w jednym segmencie. Spadła sprzedaż osłon przeciwsłonecznych (pergole, żaluzje itp.). Nic w tym jednak dziwnego, skoro temperatury były wyjątkowo niskie, a za oknami śnieg. Pozostały asortyment notował wzrost. Grupę ciągną systemy aluminiowe skupione w spółce Aluprof (okna, drzwi, fasady), ale wolumenowo wzrost na poziomie dobrych kilku procent notują też wyroby wyciskane (profile dla budownictwa, przemysłu i motoryzacji) oraz opakowania giętkie (np. puszki do napojów). A zyski rosną nawet szybciej niż przychody.
- Zwiększamy skalę działalności i efektywnie zarządzamy kosztami - wyjaśnia Rafał Warpechowski, wiceprezes Kęt, odpowiedzialny za finanse.
W jaki sposób grupie udaje się zwiększać sprzedaż na kurczącym się rynku?
- Zdobywamy rynek kosztem naszych konkurentów - mówi prezes.
Zapewnia, że grupa nie powiedziała jeszcze ostatniego słowa.
- Spółka umocniła swoją pozycję w branży. Okazała się zwinniejsza od konkurencji, która nie potrafiła sobie tak dobrze poradzić z wyzwaniami - uzupełnia David Sharma.
Tańsze surowce jeszcze w magazynach
Zarząd Kęt przyznaje, że w ostatnich tygodniach wsparciem dla wyników są perturbacje na rynku surowcowym, wynikające z konfliktu w Iranie.
- Nie obserwujemy na razie kłopotów z dostępnością, ale ceny produktów ropopochodnych rosną. A my mamy te surowce na magazynach i w trakcie dostaw. Po niższych cenach, co pozwala realizować dodatkowe korzyści - wyjaśnia Roman Przybylski.
Tylko że to działa w krótkim okresie, w przypadku Kęt jakieś 2-3 miesiące. Potem w produkcji rozpoznane zostaną surowce nabywane po wyższych cenach.
- W dłuższej perspektywie to jest niepokojące - przyznaje prezes.
Zarząd Kęt dostrzega niepewność na rynkach i spodziewa sporych wahań cen. Najbardziej obawia się wzrostu inflacji.
- Prawa ekonomii mówią, że przy wzrostach cen popyt zwykle spada - mówi szef finansów.
To już nie zwykła huta
W drugi kwartał grupa Kęty weszła w okresie sporej zmienności.
- Z drugiej strony mamy duże obłożenie produkcji - dodaje Roman Przybylski.
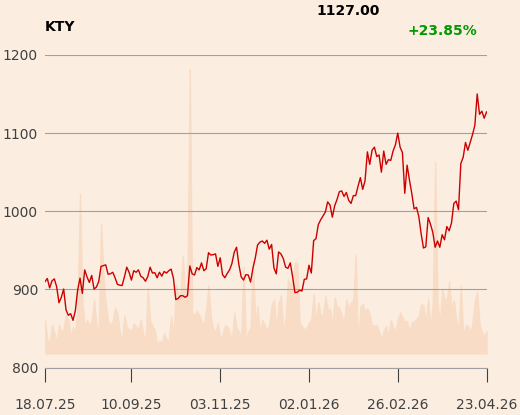
W tej sytuacji zarząd potwierdza, że wykonanie tegorocznych zapowiedzi jest realne. Prognoza na 2026 r. zakłada 1,1 mld zł na poziomie EBITDA (1,02 mld zł w 2025 r.).
- Obecnie jesteśmy kilka pojedynczych milionów powyżej naszych założeń. Trudno coś wyrokować na drugie półrocze, nie oczekujemy jakiegoś specjalnego odbicia - deklaruje dyrektor finansowy.
Analityk Trigona zwraca uwagę, że Kęty to już nie jest zwyczajna huta, jak zwykło się ją wcześniej postrzegać. To duża organizacja o złożonym procesie produkcji.
- Ten rozwój jest naprawdę imponujący. Bez wątpienia pozycja grupy w regionie jest coraz silniejsza i cały czas się umacnia. To daje dobre perspektywy na przyszłość. Spółka powinna spełnić obietnice na 2026 r., ale ja myślę nawet o szerszym horyzoncie czasowym i dobrych prognozach na kolejne lata - twierdzi David Sharma.