

Piotr Bogusz, analityk Erste, zaktualizował rekomendacje i wyceny trzech spółek z branży handlowej - Żabki, Eurocashu i Dino Polska.
Akcje ostatniej ze spółek mocno zdrożały na sesji 8 października, czemu towarzyszyły ponadprzeciętnie wysokie obroty.
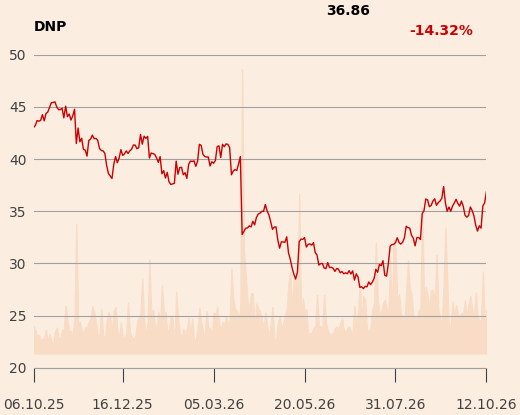
Grzegorz Kujawski, analityk z Trigon DM (jego rekomendacja z lipca to "kupuj" z ceną docelową 40 zł), uważa, że spółka powinna być jednym z głównych beneficjentów odejścia od obecnego trendu deflacyjnego w cenach żywności w kierunku inflacji.
"Mimo utrzymującej się wysokiej deflacji, Dino wciąż osiąga silny wzrost wolumenu sprzedaży na tle rynku, co potwierdza brak problemów strukturalnych sieci w zakresie rozwoju czy atrakcyjności jej formatu. Stanowi to przeciwwagę dla rosnących wyzwań, z jakimi mierzą się mniejsze sieci, oraz dla przyspieszającej konsolidacji rynku. Nawet w szczytowym momencie deflacji, która wywiera presję na rentowność poszczególnych sklepów, spółka może utrzymać zysk na akcję (EPS) na zbliżonym poziomi" - uważa Grzegorz Kujawski, cytowany przez agencję Bloomberg.
15 spółek w portfelu na październik
Dino Polska nie ma na liście top picków (faworytów) analityków Trigona na październik. Są na niej za to Allegro, Budimex i trzynaście innych spółek.
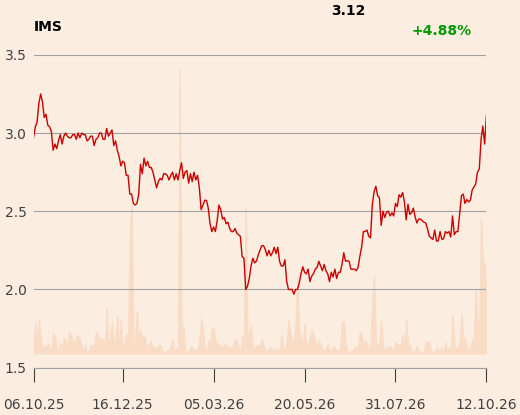
Rekomendację "kupuj" dla akcji IMS podtrzymali analitycy z Biura Maklerskiego Millennium. Cenę docelową podwyższyli z 2,87 do 3,71 zł i zwracają uwagę, że po dwóch rozczarowujących latach pod względem dynamiki przychodów, w pierwszym półroczu tego roku doszło do zauważalnej poprawy.
Analitycy BM Millennium obniżyli za to rekomendację dla akcji Ambry - z "kupuj" do "akumuluj". Cena docelowa to 23,9 zł.
"Po obiecującym pierwszym półroczu, drugie okazało się słabsze od naszych oczekiwań, co skłoniło nas do ostrożniejszego podejścia do perspektyw sprzedaży w kolejnych kwartałach. Jednocześnie poprawa marży oraz zakończenie głównej fazy programu inwestycyjnego tworzą przestrzeń do poprawy rentowności, o ile spółce uda się odpowiednio wykorzystać zwiększone moce produkcyjne" -napisał w uzasadnieniu raportu z 6 października Grzegorz Gawkowski.
BM Pekao o Skarbcu, ZE PAK i spółkach z branży ochrony zdrowia
Analitycy z Biura Maklerskiego Pekao opublikowali raport o Skarbcu Holding. Rekomendacja to "kupuj", a cena docelowa 47 z ł.
"Podnosimy nasze prognozy zysku na akcję o 95 proc. na 2026 r. i o 9 proc. na 2027 r. i wskazujemy na upside risk [możliwość przekroczenia prognoz - red.] wynikający z potencjalnie lepszej niż oczekiwana opłaty zmiennej. Aktywa pod zarządzaniem pozostają na ścieżce wzrostu, baza kosztowa jest pod ścisłą kontrolą, a solidne wyniki funduszy nieustannie wspierają przychody. Spółka w dalszym ciągu poszukuje celów akwizycyjnych, ale w naszych prognozach nie zakładamy dalszej konsolidacji" - napisano w uzasadnieniu.
Specjaliści oczekują, że 2027 r. będzie pierwszym rokiem wypłaty dywidendy - szacują ją na 6,7 zł, co przekłada się na 17-procentową stoę dywidendy.
W ubiegłym tygodniu asset manager ogłosił, że szykuje własne ETF-y i rynkową ofensywę.
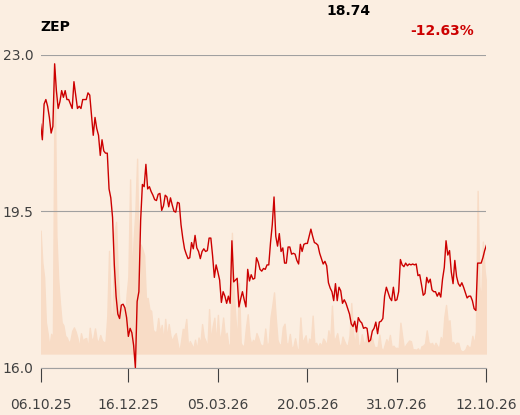
Rodzina Solorzów szykuje za to wezwanie na akcje ZE PAK, a proponowana cena to 18 zł.
Andrzej Kędzierki, analityk BM Pekao, wycenia akcje spółki na więcej (21,8 zł), ale przyznaje, że z perspektywy newsflowej nie widzi obecnie żadnych istotnych pozytywnych czynników dla kursu, aż do oddania projektu gazowego do użytkowania pod koniec 2027 r. czyli przez prawie kolejne półtora roku.
"Do tego czasu ZE PAK będzie generował straty w związku z wygaszaniem działalności węglowej" - ostrzega w raporcie z 5 października.
Andrzej Kędzierski zaktualizował rekomendacje i ceny docelowe pięciu spółek z branży ochrony zdrowia. Najważniejsza zmiana to obniżka zalecenia dla walorów Diagnostyki do "sprzedaj", wynika z danych agencji Bloomberg.
| spółka | rekomendacja | cena docelowa w zł | poprzednia |
| Neuca | trzymaj | 762 | 798 |
| Synektik | kupuj | 426 | 365,4 |
| Diagnostyka | sprzedaj | 147 | 185 |
| Voxel | kupuj | 177 | 166,6 |
| Selvita | trzymaj | 24,5 | 33,3 |