Tydzień zaczął się od rekomendacji analityka Citi dla akcji banków. Postanowił on podnieść do "kupuj" zalecenia dla Alior Banu i Erste Bank Polska. Andrzej Powierża, analityk Citi, tłumaczy, że faworyzuje dwa najlepiej dokapitalizowane banki w sektorze, ponieważ rosnąca niepewność na świecie i podwyższone rentowności polskich obligacji skarbowych premiują silniejsze bilanse. Zobacz pozostałe rekomendacje Andrzeja Powierży>>
Trzy rekomendacje dla blue chipów z GPW
Analitycy wydali nowe rekomendacje dla Dino Polska, Cyfrowego Polsatu i Orange Polska. Wszystkie brzmią "trzymaj".
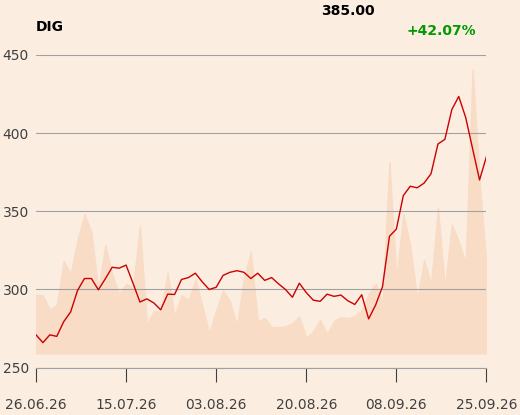
"Sprzedaj" to z kolei nowe zalecenie analityków DM BOŚ dla inwestujących w Digital Network. Od początku roku akcje spółki, która jest operatorem cyfrowych ekranów reklamowych podrożały o 155 proc., a cena przekroczyła 400 zł. Analitycy z DM BOŚ uważają jednak, że fundamenty nie uzasadniają aż tak wysokich notowań i mimo podniesienia ceny docelowej o 63 proc. do 326 zł obniżyli rekomendację do "sprzedaj", wynika z raportu z 23 września.
Kurs zareagował wyraźnym spadkiem.
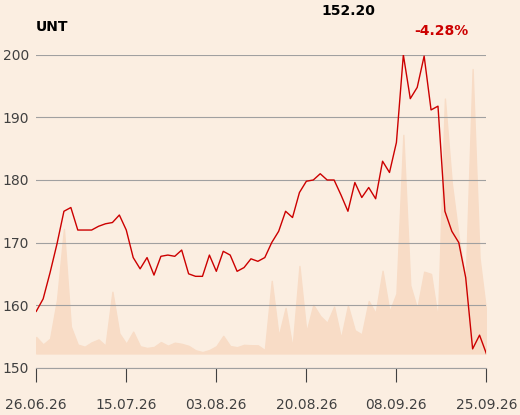
Podobna była reakcja na cięcie rekomendacji dla akcji Unimotu, jakiego dokonał Krzysztof Kozieł, analityk z BM Pekao. Jest on rozczarowany wynikami spółki w segmencie paliw. Dlatego obniżył prognozy i w ślad za tym wycenę walorów firmy.
Do realizacji sporych zysków z akcji Inter Carsu namawia Tomasz Sokołowski z Erste BM, który obniżył rekomendację z "lepiej od rynku" do "neutralnie", a cena docelowa została wyznaczona na 1040 zł.
Pięć nowych spółek na liście faworytów DM BOŚ
Analitycy z Domu Maklerskiego BOŚ przedstawili spółki, które ich zdaniem mogą zachowywać się lepiej od rynku w najbliższych tygodniach. Jak wynika z raportu, wydanego 16 września, na listę faworytów dodano m.in. PKO BP i Eneę. Zobacz pełną listę>>

Analitycy Noble Securities, w raporcie z 24 września podtrzymali rekomendację "akumuluj" dla Huuuge'a, podwyższając cenę docelową akcji spółki do 27,1 zł z 25,6 zł wcześniej.
Z kolei analitycy Erste BM podnieśli z "gorzej od rynku" do "neutralnie" rekomendację dla akcji Grupy Kęty.
Analitycy przyjrzeli się branży gier. CD Projekt jedną z dwóch preferowanych spółek
Przychody sektora gier znów rosną, ale otoczenie jest z kilku powodów, m.in. stagnacji czasu poświęcanego przez graczy, jest wymagające. Spółki, takie jak CD Projekt, mają jednak wszystkie atuty, by radzić sobie najlepiej. Na dodatek inwestorzy mogą nie w pełni doceniać ostatniej decyzji studia – uważają analitycy Trigon Domu Maklerskiego. Przygotwali oni obszerny raport o branży. Oto najważniejsze jego punkty>>