

Echo Investement
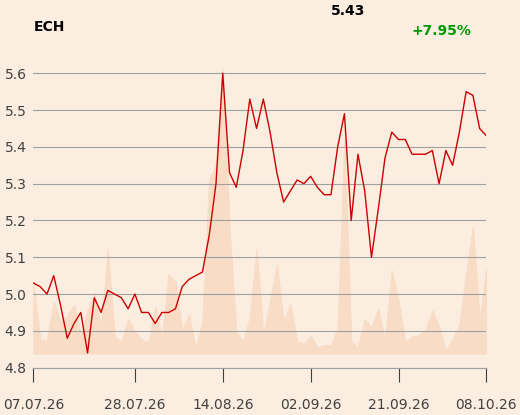
Na początku października zamiar ogłoszenia wezwania na akcje giełdowego dewelopera ogłosił wehikuł inwestycyjny Lisala, który już kontroluje Echo Investment. To joint venture węgierskiej grupy deweloperskiej Wing oraz funduszu Griffin. Echo jest największym deweloperem w Polsce, a na warszawskiej giełdzie jest obecne od 1996 r. Przez prawie dwie dekady kontrolował je Michał Sołowow, jeden z najbogatszych Polaków. Potem jego pakiet odkupił Griffin, który następnie nawiązał współpracę z węgierskim inwestorem branżowym. Lisala ma obecnie 62,37 proc. akcji spółki i zamierza ogłosić wezwanie na wszystkie pozostałe, oferując 5,2 zł za walor. To o 4,4 proc. mniej, niż za akcje Echa płacono tuż przed ogłoszeniem planów inwestora. Główny akcjonariusz nie kryje, że zamierza wycofać Echo z notowań giełdowych. Sukces wezwania będzie w znacznym stopniu zależeć od postawy funduszy emerytalnych, które odgrywają istotną rolę w akcjonariacie. Wartość oferty przekracza 800 mln zł.
Energa
5 października Orlen w drodze przymusowego wykupu nabył 32,3 mln akcji energetycznej grupy i tym samym stał się posiadaczem 100 proc. jej kapitału. Transakcję zawarto po kursie 27,6 zł, co - jak podkreśla zarządu paliwowego koncernu - jest wartością godziwą wyznaczoną przez firmę audytorską. Na ostatniej sesji przed ogłoszeniem planów operacji przymusowego wykupu (23 września) handel walorami Energi zakończył się na poziomie 20 zł. Przymusowy wykup zakończył wieloletni spór pomiędzy Orlenem a grupą inwestorów indywidualnych, która domagała się wypłaty dywidend, a uczciwą cenę za akcje spółki widziała nieco wyżej, w okolicy 32,8 zł, co odpowiadałoby wartości księgowej. Po batalii sądowej Orlen postawił w końcu na swoim.
Erbud
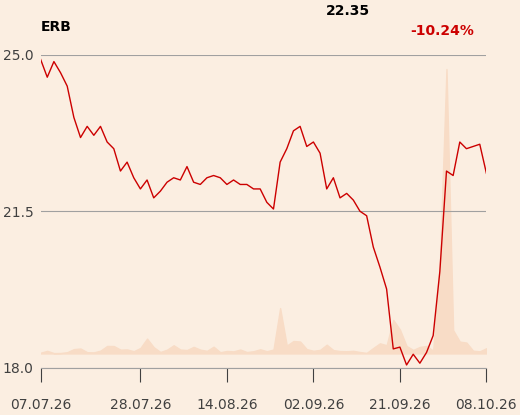
Wygląda na to, że budowlana grupa w końcu odbiła się od dołka i coraz lepiej rokuje na przyszłość. W ciągu dwóch tygodni kurs zyskał ponad 20 proc. po tym, jak wcześniej stracił niemal połowę wartości w horyzoncie półrocznym. Sytuacja Erbudu na pewno wyglądałaby inaczej, gdyby cztery lata temu spółka nie ruszyła z nową działalnością. Modułowy start-up, wyspecjalizowany w ekologicznych, drewnianych budynkach 3D w technologii prefabrykowanej, okazał się fatalnym pomysłem i ściągnął wyniki mocno pod kreskę. To już jednak historia, Erbud wycofał się z nierentownego segmentu, co uchroniło go przed utratą płynności i otworzyło drogę do stabilizacji. Zarząd zapowiada wyraźną poprawę wyników finansowych w drugim półroczu. Ożywienie na kursie wykorzystał fundusz emerytalny Nationale-Nederlanden, który poinformował 8 października o zmniejszeniu zaangażowania w kapitale Erbudu poniżej 5 proc.
Erste Bank Polska
Erste Group Bank AG ogłosił zamiar przeprowadzenia wezwania do sprzedaży 52,1 mln akcji polskiego ramienia grupy. Cenę ustalono na 713,6 zł, co w opinii inwestora lokuje ofertę w górnej części 52-tygodniowego zakresu notowań rynkowych. Austriacka instytucja kontroluje obecnie 49 proc. kapitału polskiego Erste, a dzięki wezwaniu zamierza przekroczyć 50-procentowy próg i zwiększyć swoje zaangażowanie maksymalnie do 75 proc. Jest to zgodne ze zobowiązaniem inwestorskim złożonym do KNF, zgodnie z którym w wolnym obrocie ma pozostać co najmniej 25 proc. akcji Erste Bank Polska.
Huuuge
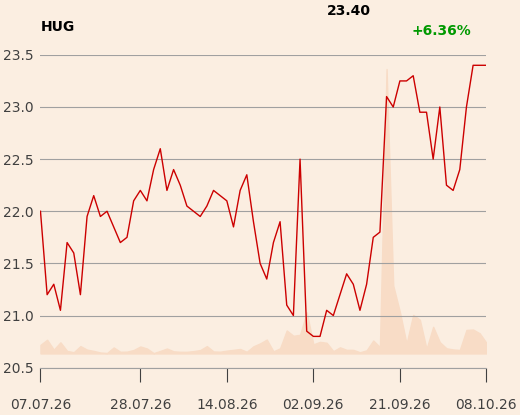
Globalny deweloper i wydawca gier typu free-to-play oraz gier mobilnych wydał 120 mln USD na skup swoich akcji. Plany dotyczące buy backu zostały ogłoszone w połowie września. Objął prawie 16,5 mln akcji, stanowiących ponad 36 proc. kapitału firmy po cenie 7,3 USD (wtedy stanowiło to równowartość 27,5 zł). To była atrakcyjna oferta na tle kursu rynkowego, który oscylował poniżej 22 zł i wyższa od szacunków analityka Nobel Securities, który walory Huuuge'a w raporcie z 24 września wycenił na 27,1 zł. Skup akcji wzbudził 10-procentowy wzrost kursu. Buy back cieszył się ogromnym zainteresowaniem inwestorów, przez co konieczna był redukcja zleceń sprzedaży o ok. 37 proc. Huuuge skupił tyle akcji, ile zamierzał i we wtorek poinformował o ich umorzeniu. Obecnie na kapitał spółki składa się 28,3 mln walorów.
Relpol
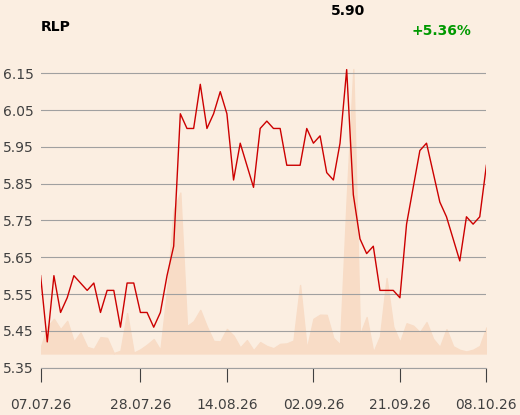
Od pewnego czasu napływają informacje dotyczące kupna akcji Relpolu przez Adama Ambroziaka. To członek rady nadzorczej i największy akcjonariusz (33 proc.) producenta przekaźników. Pojedyncze transakcje nie są imponujące, ale od początku sierpnia objęły już w sumie ok. 28 tys. walorów. Relpol ma za sobą gorszy okres, będący konsekwencją ograniczonego popytu na rynku niemieckim. W latach 2024-25 spółka poniosła ok. 9 mln zł strat, od czterech kwartałów jest już jednak na plusie. Zyski są na razie liczone w setkach tysięcy złotych, ale kurs odbił tylko nieznacznie, i nie oddalił się zbytnio od wieloletnich minimów. Zarząd Relpolu sygnalizował niedawno poprawę w zakresie popytu na swoje wyroby, choć nie jest jasne czy to efekt trwałego ożywienia w branży, czy też skutek lokalnego zwiększania zapasów przez klientów z uwagi na niepewność geopolityczną.
Remak-Energomontaż
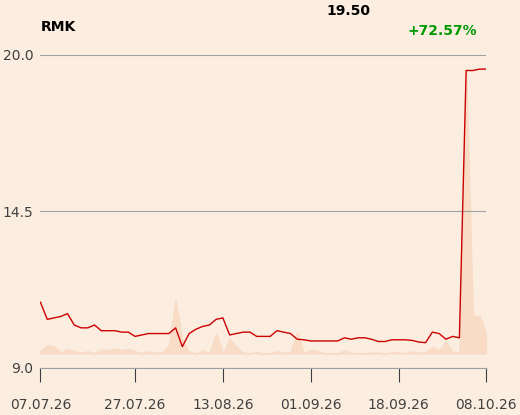
Przez długie miesiące akcje grupy świadczącej kompleksowe usługi remontowe i modernizacyjne w energetyce oraz przemyśle sennie wahały się w przedziale cenowym 10-12 zł. Aż nagle na początku października doszło do przełomu, kurs Remaku w trakcie jednej sesji niemal się podwoił. To bardzo rzadko obserwowane zjawisko było efektem informacji, że Zarmen jest gotów płacić za papiery spółki prawie 100 proc. więcej od wyceny rynkowej. Inwestor, który już posiada ponad 51,6 proc. akcji Remaku, chce skupić w wezwaniu pozostałe walory po 20,05 zł. W grupie największych akcjonariuszy są jeszcze: OFE PZU „Złota Jesień” (13,40 proc. ) i Allianz Polska OFE (7,89 proc.). Remak specjalizuje się w kotłach energetycznych. Spółka określa się jako europejski lider w ich montażu.
Urteste
Fundacja rodzinna Kenja, powiązana z Tomaszem Kostuchem, członkiem zarządu Urteste, sprzedała 2 października w transakcjach pakietowych ponad 106 tys. akcji spółki, stanowiących 6,99 proc. jej kapitału. W ten sposób udział Tomasza Kostucha obniżył się do 5,09 proc. Akcjonariat spółki, prowadzącej działalność w obszarze prac badawczo-rozwojowych nad wyrobami medycznymi do diagnostyki in vitro oraz testami do diagnostyki nowotworów, jest mocno rozdrobniony. Wiosną o sprzedaży 65 tys. walorów powiadomiło Twiti Investments Limited, zmniejszając swoje zaangażowanie z 13,4 do 9,2 proc. Pod koniec 2025 r. Usterte przeprowadziło nową emisję akcji, pozyskując 4,5 mln zł na badania kliniczne.
Spyrosoft
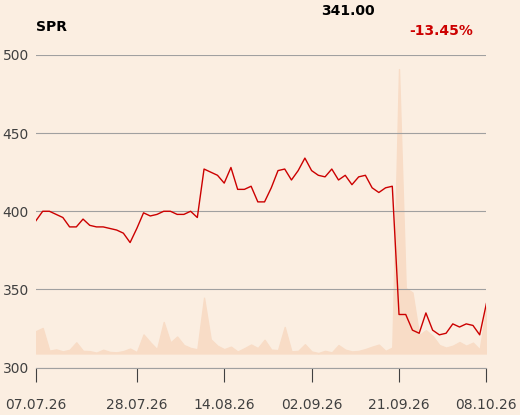
Informatyczna grupa planuje przeznaczyć ponad 22 mln zł na skup swoich akcji. Z uchwał na walne zgromadzenie, które odbędzie się 9 listopada wynika, że Spyrosoft chciałby nabyć blisko 55 tys. walorów, stanowiących do 5 proc. kapitału. Widełki cenowe zostały ustalone bardzo szeroko - na 1-400 zł. Inwestorom pomysł się spodobodał i w trakcie czwartkowej sesji kurs spółki zyskiwał nawet 9 proc. zbliżając się do poziomu 350 zł.
ZE PAK
Rodzina Solorzów ogłosiła, że zamierza wycofać energetyczną grupę z warszawskiej giełdy. Narzędziem do zrealizowania tych planów będzie wezwanie do sprzedaży akcji. Formalnie ogłosić je ma zarejestrowana na Cyprze spółka Argumenol, która po zakończeniu porozumieniem rodzinnych sporów jest faktycznie kontrolowana przez dzieci Zygmunta Solorza, czyli Tobiasa Solorza oraz Piotra i Aleksandrę Żaków. Na razie wiadomo tylko, że cena w ofercie będzie wynosić 18 zł, czyli kilka proc. więcej od kursu rynkowego sprzed ogłoszenia tych planów. Inwestor podejmuje starania, żeby przyjmowanie zapisów ruszyło w okolicy 3 listopada. Znaczącymi akcjonariuszami Zakładów Energetycznych PAK poza rodziną Solorzów są: OFE PZU (9,12 proc. akcji), NN OFE (8,86 proc.) i PTE Allianz (6,87 proc.). Przy proponowanej cenie Argumenol musiałby przeznaczyć na skupienie wszystkich walorów od mniejszościowych udziałowców ok. 311 mln zł.